Čo sa stane, ak zveríte nepojazdné auto odťahovej službe alebo prepravcovi a pri vykladaní zistíte pretlačený prah, odtrhnutý spojler či zdeformované zavesenie kolesa? Mnoho motoristov predpokladá, že ak nastane poškodenie vozidla pri prevoze na ťahači, opravu automaticky preplatí povinné zmluvné poistenie prepravného vozidla. Tento predpoklad je však zásadný omyl, na ktorý doplácajú stovky majiteľov áut ročne.
Prepravované vozidlo sa z pohľadu legislatívy nepovažuje za účastníka cestnej premávky, ale za obyčajný náklad. Vzťahujú sa naň preto úplne odlišné právne normy, výluky z poistného krytia a finančné limity, ktoré pri drahších autách často nepokryjú ani zlomok skutočnej škody.
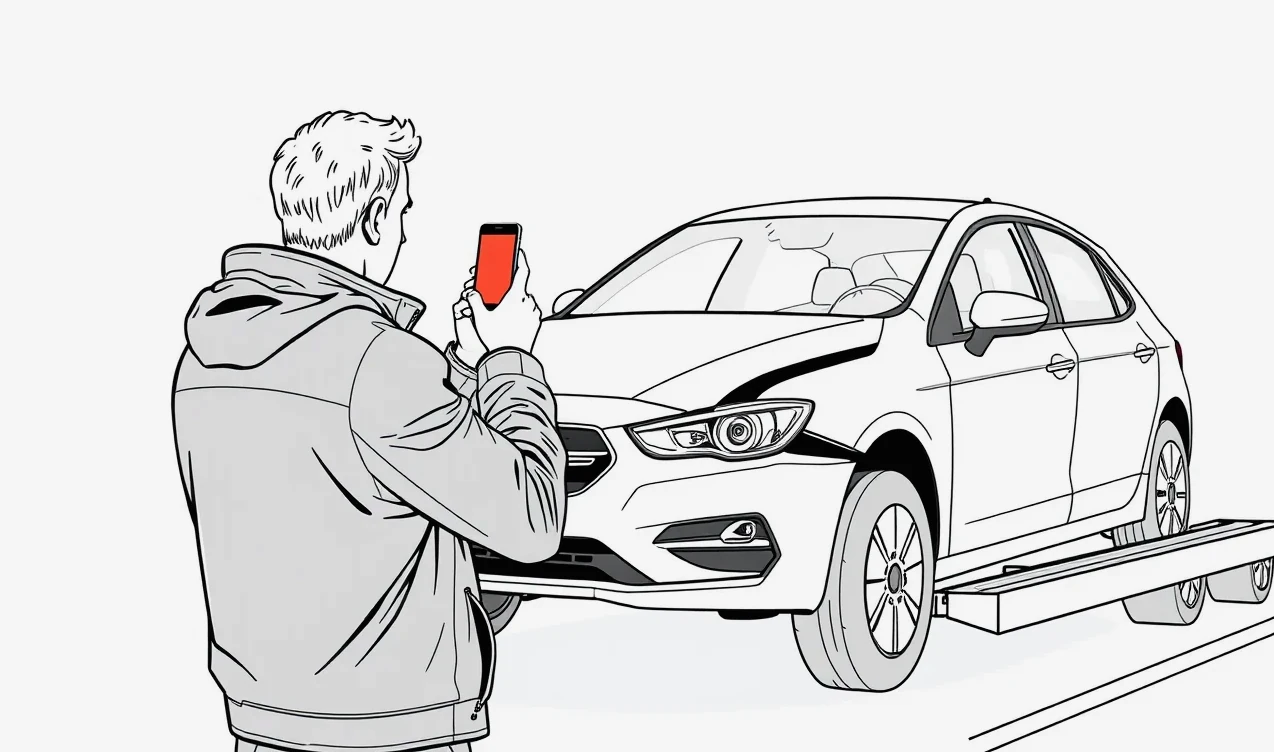
Odťah vozidla objednaný asistenčnou službou a zmluvná zodpovednosť
Keď motorista po nehode alebo poruche zavolá asistenčnú službu svojej poisťovne, spolieha sa na to, že celý proces zastrešuje silná finančná inštitúcia. Právna realita je však zložitejšia. Asistenčná centrála zásah iba sprostredkuje. Na miesto vyšle zmluvného partnera – samostatnú odťahovú firmu, ktorá vystupuje ako nezávislý podnikateľský subjekt.
Ak vodič odťahovky pri naťahovaní navijakom poškodí nárazník alebo nesprávnym uviazaním ohne rameno nápravy, zodpovednosť nenesie asistenčná centrála, ale konkrétny dopravca. Práve v tomto bode prichádza pre poškodeného prvé vytriezvenie, keď sa pokúsi škodu nahlásiť.
Prečo PZP odťahového špeciálu prepravovaný náklad nekryje
Najčastejšou reakciou majiteľa poškodeného auta býva žiadosť o číslo poistky PZP odťahového vozidla. Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení však v § 5 ods. 1 písm. b) explicitne stanovuje, že poisťovateľ nenahradí škodu na veciach prepravovaných tým istým vozidlom. Jedinou výnimkou sú veci, ktoré mali dopravované osoby v čase nehody na sebe alebo pri sebe.
PZP prepravníka síce chráni tretie osoby pri kolízii do limitu 1 300 000 eur pri vecných škodách a 6 450 000 eur pri škodách na zdraví, no na náklad ležiaci na ložnej ploche sa nevzťahuje ani cent. Pokus nahlásiť takúto udalosť z PZP odťahovky skončí okamžitým zamietnutím. Dopravca musí škodu hradiť buď zo špecializovaného poistenia zodpovednosti dopravcu za prepravovaný náklad, alebo z vlastného vrecka.
Podobná výluka platí aj pri svojpomocnom ťahaní. Podľa § 5 ods. 1 písm. e) zákona o PZP je z plnenia vylúčená škoda spôsobená spojením vozidiel vlečným lanom alebo tyčou, ak sa pomoc poskytuje mimo podnikateľskej činnosti. Ak sa vám pri ťahaní na lane odtrhne ťažné oko a poškodí prednú masku, bežné poistenie motorových vozidiel v SR tento incident nezaplatí.
Zmluvný vzťah medzi majiteľom, asistenčnou centrálou a prepravcom
Rozhodujúce je zistiť, kto je objednávateľom prepravy. Ak odťah hradí asistenčná služba v rámci limitov vašej poistky, zmluva o preprave vzniká často medzi asistenciou a dopravcom. Majiteľ auta je v pozícii príjemcu nákladu. Ak si však vodič vyčerpá asistenčný limit a dopláca za kilometre v hotovosti, na túto časť trasy uzatvára priamu zmluvu o preprave veci podľa § 610 Obchodného zákonníka.
Pri dohadovaní asistenčnej pomoci je preto dôležité sledovať, aké má zmluvná odťahová služba poistenie a či disponuje platnou poistkou zodpovednosti cestného dopravcu vnútroštátnej prepravy s dostatočným limitom krytia.
Výluky havarijného poistenia pri zmluvnej preprave treťou stranou
Majitelia vozidiel s uzatvoreným kaskom sa často domnievajú, že ak zlyhá prepravca, škodu jednoducho vyriešia zo svojej poistky. Havarijné krytie je predsa určené na náhodné poškodenia, živelné udalosti a vandalizmus. Zmluvné podmienky poisťovní však obsahujú dôležité výluky, ktoré sa týkajú činnosti servisov, prepravcov a tretích strán.
Poisťovne v poistných podmienkach štandardne vylučujú škody, za ktoré zo zákona alebo zo zmluvy zodpovedá dodávateľ, opravovateľ alebo prepravca. Z pohľadu likvidátora je poškodenie pri manipulácii výsledkom porušenia odbornej starostlivosti dopravcu, nie náhodnou haváriou v premávke.
Kedy kasko prepravu kryje a kedy plnenie zamietne
Rozsah krytia závisí od konkrétneho produktu. Niektoré zmluvy prepravu iným dopravným prostriedkom zahŕňajú, avšak výhradne v prípade, ak k poškodeniu došlo v dôsledku dopravnej nehody samotného prepravníka – napríklad pri prevrátení ťahača alebo zrážke na diaľnici. Ak však k poškodeniu došlo nesprávnym uviazaním gurtňami, trením o konštrukciu vleku alebo pri nájazde na lyžiny plošiny, kasko poisťovňa môže plnenie odmietnuť s odkazom na výluku nesprávnej manipulácie.
Ak poisťovňa poistnú udalosť predsa len zaregistruje, uplatní zmluvnú spoluúčasť. Bežná prax na trhu predstavuje spoluúčasť 5 %, minimálne 165 eur, prípadne 10 % pri starších zmluvách. O túto sumu je plnenie automaticky skrátené. Navyše, konečná cena havarijného poistenia v ďalšom období môže vzrásť pre stratu bezškodového priebehu.
Prechod práv a regres poisťovne podľa Občianskeho zákonníka
Pokiaľ vaša kasko poisťovňa škodu zlikviduje, prípad tým pre vinníka nekončí. Podľa § 827 Občianskeho zákonníka prechádza výplatou poistného plnenia právo na náhradu škody na poisťovňu až do výšky vyplatených prostriedkov. Poisťovňa následne uplatní takzvaný regres voči dopravcovi alebo jeho poisťovni zodpovednosti.
Majiteľ vozidla má následne právo požadovať od prepravcu doplatenie strhnutej spoluúčasti. V praxi to znamená vymáhanie sumy 165 eur či niekoľkých stoviek eur od dopravcu, ktorý často odmieta komunikovať, čo poškodeného stavia do zložitej právnej pozície.
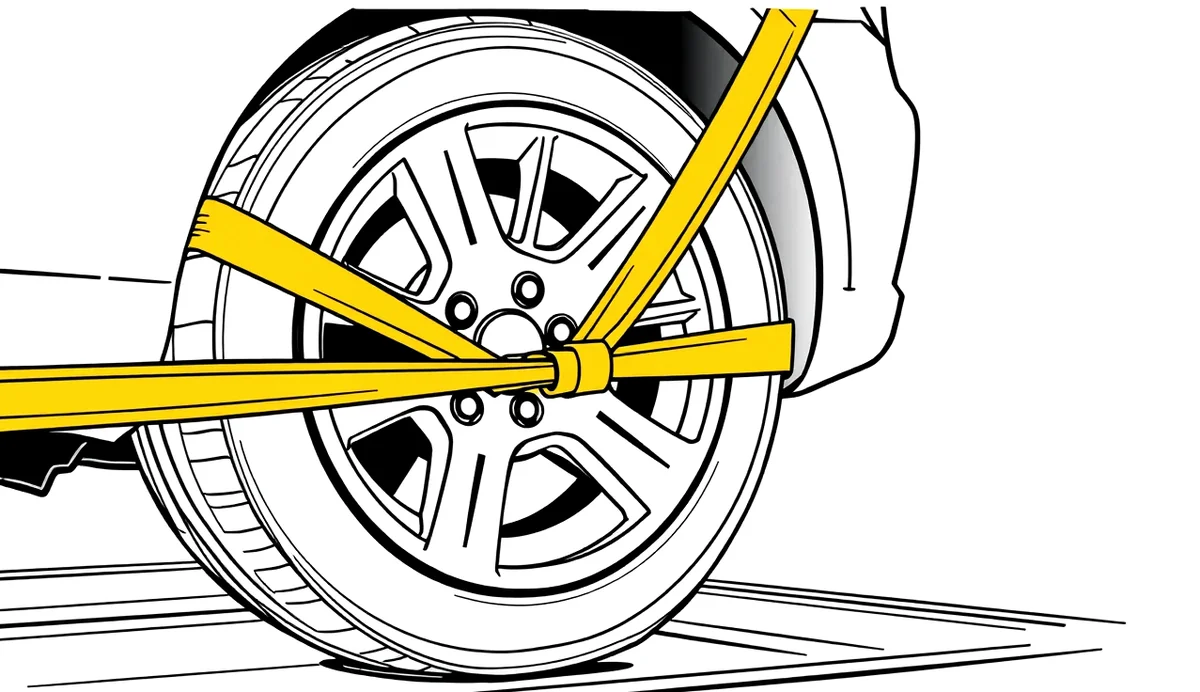
Poškodenie vozidla pri prevoze na ťahači a výpočet limitu podľa CMR
Úplne odlišná situácia nastáva pri medzinárodnej preprave. Ak si nechávate doviezť vozidlo zo zahraničia – napríklad pri kúpe z Nemecka či Belgicka – právny režim sa neriadi slovenským Občianskym zákonníkom, ale medzinárodným Dohovorom o prepravnej zmluve v medzinárodnej cestnej nákladnej doprave (Dohovor CMR, vyhláška č. 11/1975 Zb.).
Zodpovednosť dopravcu je v tomto režime striktne limitovaná hmotnosťou nákladu, nie jeho trhovou cenou. Článok 23 ods. 3 Dohovoru CMR určuje, že náhrada škody nesmie presiahnuť 8,33 zúčtovacej jednotky SDR (Special Drawing Rights – zvláštne práva čerpania Medzinárodného menového fondu) za jeden kilogram chýbajúcej alebo poškodenej hrubej hmotnosti.
Modelový výpočet: Náhrada pri aute s hmotnosťou 1 500 kg
Kurz SDR sa priebežne mení, no dlhodobo sa pohybuje na úrovni približne 1,22 až 1,25 eura za 1 SDR. Jeden kilogram poškodeného nákladu je tak krytý sumou približne 10,20 až 10,40 eura. Tento mechanizmus má devastačný dopad pri preprave drahších a novších osobných automobilov.
Predstavme si situáciu, kedy nastane totálne poškodenie vozidla pri prevoze na ťahači, pričom ide o zánovný rodinný kombík s pohotovostnou hmotnosťou 1 500 kilogramov a trhovou hodnotou 32 000 eur. Pri havárii kamióna dôjde k úplnému zničeniu nákladu:
- Hmotnosť zásielky: 1 500 kg brutto
- Zákonný limit podľa CMR: 1 500 kg × 8,33 SDR = 12 495 SDR
- Maximálne odškodnenie v eurách (pri kurze 1,23 EUR/SDR): približne 15 368 eur
- Skutočná trhová škoda: 32 000 eur
- Finančná strata majiteľa: 16 632 eur
Dopravca splní svoju zákonnú povinnosť, vyplatí zákonom určený limit 15 368 eur a zvyšok škody vo výške vyše 16 000 eur musí znášať majiteľ vozidla. Preto je pri individuálnom importe nevyhnutné overiť, či je dojednané komerčné cargo poistenie prepravy, alebo či máte aktivované poistenie auta pri dovoze zo zahraničia kryjúce plnú hodnotu.
Podobný nepomer hrozí pri čiastočných škodách. Ak pri preprave dôjde k hlbokému poškriabaniu dverí a blatníka na luxusnom aute s opravou vyčíslenou na 4 000 eur, hmotnosť poškodených dielov je len niekoľko desiatok kilogramov. Podľa striktného výkladu CMR by dopravca zodpovedal len za zlomok tejto sumy, pokiaľ sa nepreukáže zavinenie iného charakteru.
Prelomenie limitu CMR pri hrubej nedbanlivosti a úmysle dopravcu
Zákonné obmedzenie náhrady podľa Dohovoru CMR nie je absolútne. Článok 29 Dohovoru CMR stanovuje, že dopravca sa nemôže odvolávať na ustanovenia, ktoré vylučujú alebo obmedzujú jeho zodpovednosť, ak škodu spôsobil úmyselne alebo takým zavinením, ktoré sa podľa práva súdu prejednávajúceho prípad považuje za rovnocenné úmyslu. V slovenskom právnom poriadku ide o hrubú nedbanlivosť.
Ak sa podarí preukázať, že prepravca ignoroval elementárne zásady bezpečnosti a poškodenie vozidla pri prevoze na ťahači spôsobil vedomým porušením pravidiel, limit 8,33 SDR/kg prestáva platiť a dopravca zodpovedá za škodu v plnom rozsahu, teda do skutočnej trhovej hodnoty vozidla.
Čo súdy posudzujú ako hrubú nedbanlivosť dopravcu
Hranica medzi bežnou nepozornosťou a hrubou nedbanlivosťou je predmetom mnohých sporov. Z ustálenej judikatúry slovenských a európskych súdov vyplýva, že o hrubú nedbanlivosť ide najmä v týchto situáciách:
- Jazda pod vplyvom návykových látok: Vodič ťahača havaroval s prítomnosťou alkoholu alebo omamných látok v krvi.
- Zásadné porušenie viazacích postupov: Auto nebolo zaistené predpísaným počtom upínacích popruhov (trojbodové gurtne na všetkých kolesách) alebo boli použité poškodené popruhy bez atestu.
- Extrémne prekročenie rýchlosti: Ignorovanie poveternostných podmienok, napríklad rýchla jazda v silnom bočnom vetre s vysokým nákladom.
- Nedodržanie výškového profilu trasy: Vodič vošiel pod most alebo podjazd s nižšou svetlou výškou, než bola celková výška naloženého autoprepravníka, čím zdemoloval strechy vezených áut.
- Parkovanie na nechránených miestach: Odstavenie naloženého prepravníka s drahými autami na neosvetlenom a neoplotenom parkovisku bez dohľadu, kde došlo k vykradnutiu alebo vandalizmu.
V takýchto prípadoch sa uplatňuje všeobecná zodpovednosť podľa Obchodného zákonníka a poškodený môže požadovať náhradu do plnej výšky. Problémom však zostáva dokazovanie, kde často zohráva kľúčovú úlohu nezávislé znalecké dokazovanie výšky škody a technických príčin jej vzniku.
Lehoty a premlčanie nárokov voči prepravcovi
Pozor na lehoty, ktoré sú v prepravnom práve výrazne kratšie než pri bežných občianskoprávnych sporoch. Podľa Dohovoru CMR a § 622 Obchodného zákonníka je premlčacia lehota na uplatnenie nárokov zo zmluvy o preprave iba 1 rok. Začína plynúť dňom vydania zásielky príjemcovi.
Iba v prípade, že bola škoda spôsobená úmyselne alebo z hrubej nedbanlivosti, sa lehota predlžuje na 3 roky. Pre porovnanie, bežná subjektívna premlčacia lehota podľa Občianskeho zákonníka je 2 roky a objektívna 3 roky. Kto pri vyjednávaní s dopravcom premárni prvých dvanásť mesiacov bez podania žaloby na súd, definitívne stráca možnosť právneho vymáhania.
Motocykel, karavan a nadmerné vozidlo na prepravníku
Preprava jednostopových vozidiel, obytných prívesov či úžitkových dodávok prináša špecifické riziká, ktoré pri štandardných osobných autách nevznikajú. Tieto kategórie vozidiel si vyžadujú odlišnú metodiku fixácie, pričom nesprávny postup vedie k okamžitej škode na náklade aj na prepravnom špeciále.
Pri motocykloch je najčastejším problémom deformácia prednej vidlice a poškodenie tlmičov v dôsledku nadmerného pritiahnutia popruhov, prípadne pád stroja zo stojana pri prejazde nerovností. Karavany zasa trpia na mechanickú krehkosť plastových okien a sendvičových panelov nástavby, ktoré nevydržia dynamické namáhanie pri prudkých manévroch ťahača.
Riešenie poškodenia podľa typu prepravy a nákladu
Nasledujúca tabuľka zhŕňa kľúčové situácie, platné pravidlá krytia a odporúčaný postup pri konkrétnych typoch transportovanej techniky:
| Situácia a typ vozidla | Čo platí z hľadiska poistenia | Čo robiť a ako postupovať |
|---|---|---|
| Prevoz motocykla na otvorenom prívese | PZP ťahača nekryje pád motorky. Kasko motocykla často vyžaduje špeciálne pripoistenie prepravy na vleku. | Použiť stojan na predné koleso, štyri nezávislé popruhy. Pred jazdou detailne odfotiť lak a riadidlá. |
| Poškodenie obytného prívesu / karavanu | Ak má príves vlastné PZP pre prípojné vozidlo, to kryje len škody spôsobené ním iným, nie škodu na ňom samom. | Uplatniť škodu z poistenia zodpovednosti dopravcu za náklad. Skontrolovať celkovú výšku pred podjazdmi. |
| Dovoz nového auta krytý poistením CMR | Platí hmotnostný limit 8,33 SDR/kg. Pri poškodení podvozka či laku nepokryje plné náklady lakovania. | Uzatvoriť individuálne all-risks cargo poistenie na kúpnu cenu vozidla uvedenú vo faktúre. |
| Poškodenie nárazníka pri naťahovaní navijakom | Ide o škodu spôsobenú manipulačným mechanizmom. Často spadá pod všeobecnú prevádzkovú zodpovednosť odťahovky. | Okamžite zastaviť manipuláciu, zapísať poškodenie do zákazkového listu pred podpísaním prevzatia. |
| Prevoz firemnej dodávky (kategória N1) | Vysoké ťažisko zvyšuje riziko prevrátenia. Platí ročná premlčacia lehota podľa Obchodného zákonníka. | Overiť poistný certifikát dopravcu na vnútroštátnu prepravu tovaru s limitom aspoň do výšky hodnoty dodávky. |
Pri nadmerných vozidlách a obytných autách je nutné skontrolovať aj trasu prepravy. Poškodenie spôsobené nízko visiacimi konármi stromov pri preprave na otvorenom poschodovom prepravníku býva častým predmetom sporov, pričom poisťovne dopravcu sa často bránia tvrdením, že išlo o neodvratnú udalosť. Vodič však zodpovedá za voľbu bezpečnej trasy.
Reklamácia škody u prepravnej spoločnosti: Postup a dokumentácia
Úspech vymoženia náhrady škody závisí takmer výlučne od toho, čo urobíte v prvých minútach po príchode prepravníka na miesto určenia. Akékoľvek ústne dohody s vodičom typu „šéf vám to zajtra preplatí“ znamenajú v praxi stratu šance na odškodnenie. Akonáhle šofér odíde bez písomného záznamu, dôkazné bremeno leží kompletne na vás.
Samotné poškodenie vozidla pri prevoze na ťahači je nutné reklamovať bezodkladne, pričom zákon rozlišuje medzi zjavnými a skrytými vadami.
Postup prevzatia a zápis výhrad krok za krokom
- Trvajte na zložení vozidla pred podpisom prevzatia: Nikdy nepodpisujte preberací protokol ani nákladný list CMR v kabíne ťahača predtým, ako auto stojí na zemi. Odťahovkári sa občas snažia vynútiť podpis vopred pod zámienkou zhonu.
- Dôkladná kontrola karosérie a podvozka: Skontrolujte spodné hrany oboch nárazníkov, plastové prahy, lemy blatníkov, zliatinové disky (či nie sú poškriabané od reťazí alebo popruhov) a sklá. Skontrolujte aj predné okno; ak odletel kameň z vleku, rieši sa to inak, než bežné poškodené čelné sklo a postup v poisťovni pri bežnej jazde.
- Zápis konkrétnych výhrad do dokumentov: Do nákladného listu CMR (kolónka 24 – Vyhradenie príjemcu) alebo odťahového protokolu uveďte presný popis: „Vozidlo prevzaté s poškodením: pretlačený pravý prah v dĺžke 30 cm, odretý predný nárazník na pravej strane.“ Vyhnite sa vágnej formulácii „prevzaté s výhradou“.
- Podpis vodiča a fotodokumentácia priamo na mieste: Záznam musí podpísať vodič prepravníka. Ak odmietne, zaznamenajte jeho odmietnutie priamo do protokolu za prítomnosti svedka. Odfoťte si poškodenia ešte na ložnej ploche alebo tesne vedľa odťahovky tak, aby bolo viditeľné evidenčné číslo ťahača aj vaše auto.
- Skryté vady oznámte do 7 dní: Ak zistíte poškodenie geometrie, zavesenia alebo diferenciálu až po návšteve servisu, podľa Dohovoru CMR musíte prepravcovi zaslať písomnú výhradu najneskôr do 7 pracovných dní od prevzatia (okrem nedieľ a sviatkov). Po tejto lehote sa predpokladá, že náklad bol odovzdaný v bezchybnom stave.
Náležitosti písomnej reklamácie a povinné prílohy
Písomnú reklamáciu (nárokovací list) zašlite prepravcovi doporučene aj elektronicky. Nečakajte na stanovisko poisťovne – reklamáciu smerujte priamo na firmu uvedenú v prepravnej zmluve alebo nákladnom liste. Správne zostavené hlásenie škody na vozidle a potrebné doklady musí obsahovať:
- Identifikácia strán a prepravy: Obchodné meno dopravcu, IČO, číslo objednávky prepravy alebo číslo CMR listu.
- Presná špecifikácia vozidla: Značka, model, evidenčné číslo a informácia, kde nájdete VIN číslo na vozidle s jeho presným prepisom.
- Popis poškodenia a priebehu udalosti: Čas, miesto vykládky a technický popis vadných častí.
- Kalkulácia škody: Predbežná cenová ponuka z autorizovaného alebo nezávislého servisu na uvedenie auta do pôvodného stavu.
- Kópia CMR listu s výhradou: Jednoznačný dôkaz, že vada bola vytknutá pri prevzatí.
- Fotodokumentácia z miesta vykládky: Detailné snímky poškodení aj celkové zábery s prepravným vozidlom.
- Fotografie stavu pred naložením: Snímky z miesta nakládky (napríklad z autobazára v zahraničí), ktoré preukazujú, že daná časť auta bola pred prepravou nepoškodená.
Ak dopravca neodpovedá, zistite si cez jeho IČO poisťovňu, v ktorej má uzatvorené poistenie zodpovednosti dopravcu, a uplatnite nárok priamo u poistiteľa ako poškodená tretia strana.
Často kladené otázky o preprave áut na ťahači
Kto zaplatí opravu, ak odťahovka oškrela auto pri nakladaní plošinou?
Škodu neplatí PZP odťahovky, pretože prepravovaný náklad je zo zákona z PZP vylúčený. Škodu musíte požadovať z poistenia zodpovednosti dopravcu (zodpovednosť za náklad / prevádzková zodpovednosť). Ak dopravca takéto poistenie nemá, zodpovedá za škodu osobne a náklady na opravu musí uhradiť zo svojich finančných prostriedkov.
Prečo odťahová služba odmieta platiť škodu zo svojho PZP?
Odťahovka nemá inú možnosť, pretože zákon č. 381/2001 Z. z. v § 5 ods. 1 písm. b) likvidáciu takejto škody z PZP zakazuje. Ak by odťahová služba nahlásila škodu na vezenom aute do svojej PZP poisťovne, tá nárok bezodkladne zamietne. Nejde o svojvôľu vodiča, ale o zákonnú výluku.
Dostanem plnú hodnotu auta, ak autoprepravník havaruje na diaľnici?
Pri medzinárodnej preprave platí limit Dohovoru CMR vo výške 8,33 SDR za kilogram hrubej hmotnosti vozidla (približne 10,20 až 10,40 eur/kg). Pri bežnom aute s hmotnosťou 1 500 kg je maximálne plnenie limitované na zhruba 15 400 eur. Plnú hodnotu získate len vtedy, ak máte uzatvorené vlastné kasko s krytím prepravy, individuálne pripoistenie nákladu (cargo), alebo ak preukážete dopravcovi hrubú nedbanlivosť.
Pomôže mi finančnú stratu pri totálnej škode vykryť GAP poistenie?
Štandardné krytie finančnej straty je naviazané na primárne havarijné poistenie. Ak kasko škodu z dôvodu výluky prepravy odmietne, samotné poistenie finančnej straty plnenie neposkytne. Ak však kasko škodu uzná a vyplatí trhovú hodnotu skrátenú o amortizáciu či limit, primeraná cena GAP poistenia vám môže doplniť rozdiel až do pôvodnej nákupnej ceny vozidla na faktúre.
Čo robiť, ak vodič odťahovky odmieta zapísať poškodenie do protokolu?
Vozidlo nepreberajte bez záznamu. Okamžite privolajte svedkov, celú situáciu a odmietnutie vodiča nahrajte alebo odfoťte, zavolajte dispečing prepravnej spoločnosti a do preberacieho dokumentu dopíšte vlastnoručnú poznámku: „Vodič odmietol podpísať zistené poškodenia predného nárazníka.“ Bez tohto záznamu dopravca neskôr vyhlási, že škoda vznikla až po jeho odchode.