Keď podnikateľ rieši havarijné poistenie, skúsenosti z každodennej praxe rýchlo ukážu, že najdrahšia poistka je tá, ktorá pri škode odmietne vyplatiť peniaze. Správa firemného vozidla či celej flotily prináša neustále riziká na cestách, parkoviskách aj pri vykladaní tovaru. Priemerná vyplatená škoda na slovenskom trhu dosahuje okolo 1 800 eur, zatiaľ čo bežné ročné poistné sa pohybuje v rozmedzí 200 až 700 eur. Rozdiel medzi bezproblémovým preplatením faktúry zo servisu a nepríjemným krátením plnenia spočíva v detailoch zmluvy, ktoré si musíte ustrážiť od prvého dňa.
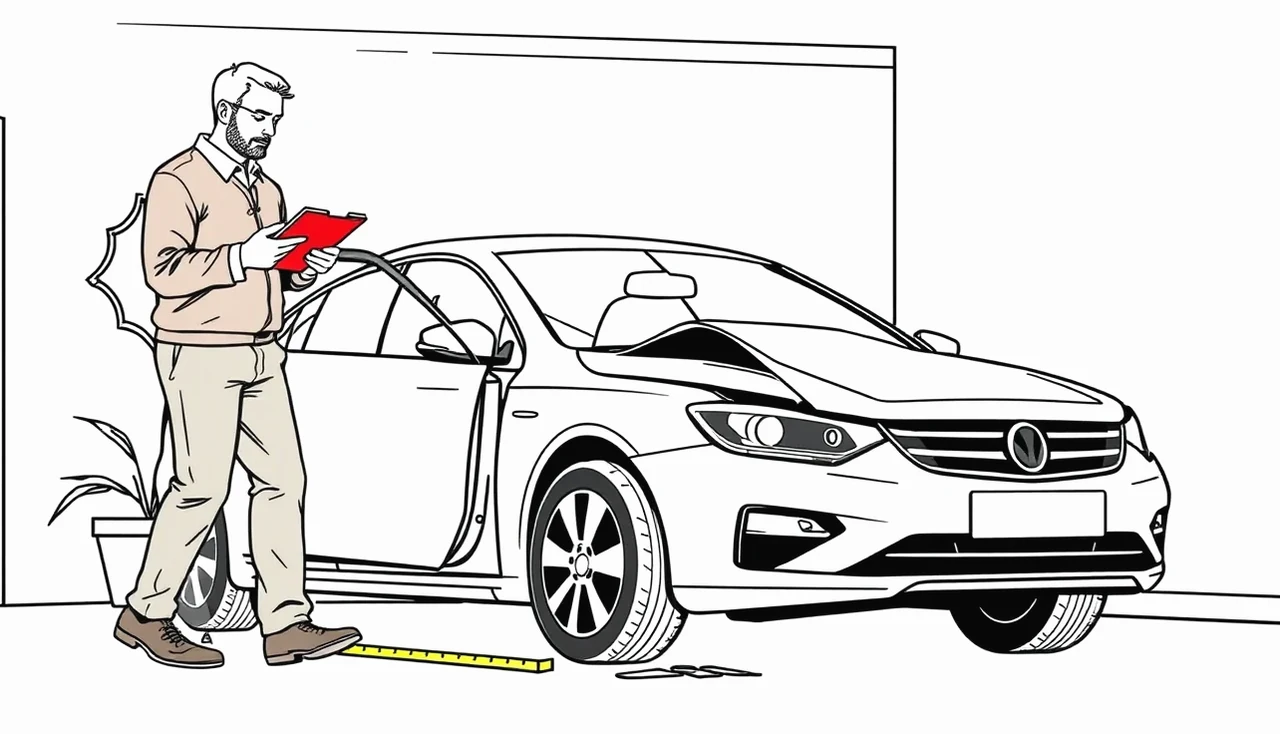
Ako prebieha vstupná obhliadka pri havarijnom poistení ojazdeného auta?
Celý proces ochrany vozidla sa začína ešte pred podpisom zmluvy alebo bezprostredne po ňom. Kým pri úplne novom vozidle preberanom od autorizovaného predajcu poisťovniam často stačí faktúra a preberací protokol, pri jazdenom aute je vstupná obhliadka kľúčovou podmienkou na platnosť poistného krytia pre riziko havárie a poškodenia.
Poisťovňa potrebuje poznať skutočný technický a vizuálny stav auta v momente vstupu do poistenia. Všetky škrabance, preliačiny, poškodenia laku či praskliny na čelnom skle technik zapíše ako predchádzajúce poškodenia. Ak by ste neskôr nahlásili poistnú udalosť na rovnakom diele, likvidátor toto staré poškodenie z plnenia odpočíta.
Čo si pripraviť na obhliadku a ako funguje samoobhliadka
Väčšina poisťovní dnes umožňuje vykonať obhliadku dvoma spôsobmi: návštevou zmluvného technika alebo modernou samoobhliadkou cez mobilnú aplikáciu. Pri samoobhliadke vás aplikácia navádza krok za krokom, aby boli fotografie ostré, obsahovali správne uhly a zachytili detaily karosérie aj interiéru. Aby proces prebehol hladko a bez zdržania, pripravte si tieto náležitosti:
- Veľký aj malý technický preukaz (osvedčenie o evidencii časť I a II), prípadne kúpnu zmluvu či faktúru.
- Všetky sady kľúčov od vozidla a funkčné ovládače od dodatočného zabezpečovacieho zariadenia.
- Čisté vozidlo, pretože cez vrstvu blata alebo prachu technik nemôže garantovať stav laku a obhliadku odmietne.
- Sprístupnený VIN kód vyrazený na karosérii a výrobný štítok vozidla.
- Aktuálny stav počítadla kilometrov na prístrojovej doske.
Pozor na lehoty: poisťovňa zvyčajne vyžaduje vykonanie obhliadky do niekoľkých dní od uzavretia zmluvy. Ak ju v stanovenom čase nestihnete, krytie rizika havárie sa pozastaví alebo sa naň uplatní mimoriadne vysoká spoluúčasť až do dňa, kým auto riadne nenafoťujete.
Prečo sa pri novom firemnom aute oplatí GAP poistenie?
Pri nákupe nových osobných či úžitkových vozidiel na firmu je najväčším rizikom rýchly pokles ich trhovej hodnoty. Bežná kasko poistka totiž v prípade totálnej škody alebo krádeže nevracia kúpnu cenu vozidla. Poisťovňa vypočíta takzvanú všeobecnú (časovú) hodnotu auta tesne pred nehodou, od ktorej odpočíta dohodnutú spoluúčasť a hodnotu použiteľných zvyškov vraku.
Počas prvých troch rokov môže nové vozidlo stratiť 30 až 50 percent zo svojej pôvodnej cenníkovej ceny. Ak dôjde k vážnej havárii alebo odcudzeniu, bežná havarijka vám vyplatí len aktuálnu trhovú hodnotu, čo spôsobí firme priamu finančnú stratu v tisícoch eur.
Finančná strata a vinkulácia poistného plnenia pri leasingu
Tento problém rieši pripoistenie finančnej straty, známe ako GAP. Kryje presne ten rozdiel, ktorý vznikne medzi pôvodnou obstarávacou cenou na faktúre a časovou cenou vyplácanou z havarijnej poistky. Pri obstaraní vozidla na úver alebo leasing býva situácia ešte citlivejšia. Zmluvy spravidla vyžadujú, aby prebehla vinkulácia poistného plnenia v prospech financujúcej spoločnosti. Bez krytia GAP by vyplatené plnenie nemuselo stačiť ani na doplatenie zostatku leasingu a firma by musela doplácať vlastné peniaze za auto, ktoré už neexistuje. Ak si plánujete rozpočet na obnovu vozového parku, pomôže vám online kalkulačka GAP poistenia, kde si jednoducho overíte výšku príplatku za túto ochranu, pretože havarijné poistenie a skúsenosti s likvidáciou totálnej škody bez GAPu znamenajú pre podnikateľov zbytočnú záťaž.
| Typ krytia / Parameter | Orientačná cena alebo hodnota | Čo to znamená pre firmu |
|---|---|---|
| Bežné havarijné poistenie | 200 až 700 € ročne (priemer 560 €) | Kryje haváriu, živel, vandalizmus a krádež do časovej ceny auta |
| Mini kasko (vybrané riziká) | od menej ako 100 € ročne | Vhodné pre staršie autá, kryje napríklad len stret so zverou či živel |
| GAP poistenie | približne 1 % z ceny auta ročne | Doplatí rozdiel medzi časovou hodnotou a plnou nákupnou cenou |
| Najčastejšia spoluúčasť | 5 %, minimálne 165 € | Suma, ktorú pri každej oprave hradí podnikateľ z vlastného vrecka |
| Priemerná vyplatená škoda | okolo 1 800 € | Ukazuje, že aj bežná nehoda v meste vysoko prevyšuje ročné poistné |
Kryje havarijné poistenie škody pri manipulácii s nákladom a tovarom?
Vo firemnej prevádzke slúžia vozidlá predovšetkým na prepravu materiálu, náradia a tovaru. Práve pri týchto činnostiach vznikajú špecifické škody, pri ktorých podnikatelia často narážajú na tvrdé výluky v poistných podmienkach. Štandardná havarijka je totiž stavaná na poškodenie vozidla z vonkajších príčin v cestnej premávke, nie na prevádzkové nehody pri práci.
Ak hodnotíme havarijné poistenie, skúsenosti vodičov dodávok ukazujú, že škody pri nakladaní a vykladaní patria medzi najčastejšie sporné udalosti. Ak vysokozdvižný vozík prerazí bočnú stenu dodávky alebo ťažká paleta poškodí podlahu ložného priestoru, bežné kasko takéto škody spravidla odmietne preplatiť s odkazom na výluku manipulácie s nákladom.
Rozdiel medzi haváriou a škodou spôsobenou nákladom
Poisťovne prísne rozlišujú, čo škodu zapríčinilo. Ak nedostatočne zaistený tovar v zákrute prerazí bočnicu vozidla zvnútra, ide o poškodenie spôsobené nákladom, čo je štandardná výluka. Naopak, ak dôjde k dopravnej nehode, pri ktorej sa vozidlo prevráti a náklad ho následne dorazí, škoda na samotnom aute sa likviduje ako havária. Na samotný prepravovaný tovar sa však kasko nevzťahuje vôbec – na to slúži samostatné poistenie prepravy nákladu alebo poistenie zodpovednosti dopravcu. V prípade incidentu pamätajte na to, že správne hlásenie škody na vozidle a potrebné doklady rozhodujú o tom, či likvidátor udalosť nezamietne pre nedostatok dôkazov.
Ako funguje územná platnosť kaska pri služobných cestách do zahraničia?
Podnikatelia a ich zamestnanci pravidelne vyrážajú za obchodnými partnermi za hranice Slovenska. Zatiaľ čo povinné zmluvné poistenie platí na základe zelenej karty v celom systéme európskych štátov, pri havarijnom poistení závisí rozsah ochrany výhradne od dojednaného balíka v zmluve.
Štandardné krytie väčšiny slovenských poisťovní pokrýva geografické územie Európy vrátane Turecka či európskej časti Ruska. Niektoré poisťovne však v snahe ponúknuť nižšiu cenu predávajú zmluvy s teritoriálnym obmedzením. Ak podnikateľ hľadá overené tipy na zníženie poistného za auto, zúženie územia môže vyzerať lákavo, no prináša vážne riziká.
Pozor na lacnejšie poistky obmedzené na Slovensko a Česko
Veľmi častým variantom úsporných zmlúv je obmedzenie platnosti výhradne na územie Slovenskej republiky a Českej republiky. Ak takéto firemné vozidlo pošlete na služobnú cestu do Rakúska, Maďarska či Nemecka a dôjde tam k nehode, odcudzeniu alebo krupobitiu, poisťovňa nevyplatí ani cent. Pred každou zahraničnou cestou si overte poistnú zmluvu. Výsledná cena poistenia auta s plným európskym krytím býva len o niekoľko desiatok eur vyššia než lokálny variant. Ak zvažujete úpravu zmluvy, presný výpočet havarijného poistenia vám ukáže, či sa vám regionálne obmedzenie vôbec oplatí riskovať.
Ako vypovedať nevýhodnú zmluvu do dvoch mesiacov od uzavretia?
Stáva sa, že po nákupe vozidla a rýchlom podpise zmluvy zistíte, že nastavená spoluúčasť je príliš vysoká, asistenčné služby sú nedostatočné alebo ste objavili výhodnejšiu ponuku. Mnoho podnikateľov žije v omyle, že poistka sa dá zrušiť až po roku. V skutočnosti vám legislatíva dáva priestor na rýchlu nápravu.
Výpoveď do dvoch mesiacov podľa Občianskeho zákonníka
Právny rámec pre poistné zmluvy určuje § 800 ods. 2 Občianskeho zákonníka. Podľa tohto ustanovenia môže poistník aj poisťovňa vypovedať poistenie do dvoch mesiacov od uzavretia zmluvy. Po doručení výpovede začína plynúť osemdenná výpovedná lehota, jej uplynutím poistenie zaniká a zmluva je definitívne ukončená. Poisťovňa má v takom prípade nárok iba na poistné za obdobie, počas ktorého poistná ochrana reálne trvala, a zvyšok zaplatenej sumy vám vráti.
Tento inštitút je zásadne odlišný od bežnej výpovede ku koncu poistného obdobia, kde musíte písomnú výpoveď doručiť najmenej 6 týždňov pred výročným dňom zmluvy. V praxi tak havarijné poistenie – skúsenosti správcov vozových parkov to len potvrdzujú – nemusí predstavovať nemenný záväzok na celý rok, ak chybu v nevýhodnom nastavení odhalíte včas a zareagujete v zákonnej lehote.
Časté otázky podnikateľov o havarijnom poistení
Oplatí sa havarijná poistka aj na staršie firemné auto s vekom nad 7 rokov?
Plné kasko sa odporúča do veku 6 až 7 rokov, kedy má vozidlo ešte vysokú zostatkovú hodnotu. Pri starších autách sa oplatí prejsť na takzvané mini kasko, ktoré kryje iba totálnu škodu, stret so zverou a živelné pohromy, prípadne si pripoistiť len čelné sklo k PZP.
Dokedy musím nahlásiť haváriu alebo škodu poisťovni?
Zákon presnú lehotu v dňoch neurčuje, podľa Občianskeho zákonníka tak musíte urobiť bez zbytočného odkladu. Všeobecné poistné podmienky jednotlivých poisťovní však spravidla vyžadujú nahlásenie do 15 dní pri škode na Slovensku a do 30 dní pri udalosti v zahraničí.
Prečo poisťovňa odmietla preplatiť poškodenú pneumatiku po nabehnutí na obrubník?
Samotné poškodenie pneumatiky alebo defekt je štandardnou výlukou z poistenia. Poistné plnenie sa poskytuje iba vtedy, ak spolu s pneumatikou došlo aj k preukázateľnému poškodeniu disku, nápravy, zavesenia kolesa alebo karosérie vozidla.
Ovplyvní jedna poistná udalosť cenu poistenia pre všetky autá vo firme?
Závisí to od typu zmluvy. Ak máte autá poistené na individuálnych zmluvách, strata bonusu sa dotkne iba konkrétneho havarovaného vozidla. Pri flotilovom poistení sa však vyhodnocuje celkový škodový priebeh celého vozového parku, čo môže pri obnove zmluvy zvýšiť poistné pre celú firmu.