Viac ako 17 000 podozrivých poistných udalostí prešetrujú slovenské poisťovne každý rok. Medziročný nárast odhalených nezrovnalostí pri povinnom zmluvnom poistení prekročil 33 percent. Mnoho motoristov pritom stále žije v omyle, že pripísanie staršieho škrabanca k čerstvej nehode je nevinná kamarátska výpomoc. Trestný zákon hovorí jasnou rečou. Poistné podvody a aký trest hrozí za neoprávnené vylákanie peňazí, to sú presne vymedzené pravidlá, kde aj nevydarený pokus znamená zápis v registri trestov a okamžitú stratu krytia.
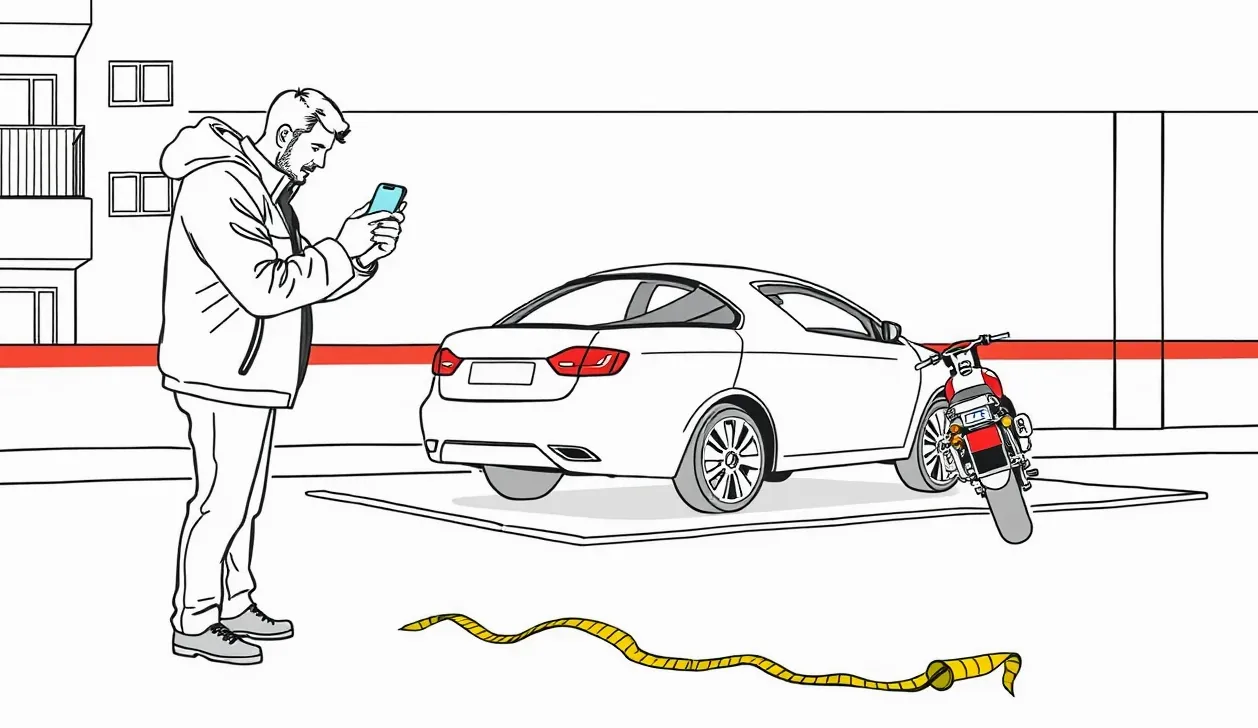
Hranica škody: kedy ide o priestupok a kedy o trestný čin?
Základným kameňom právneho posudzovania je zákon č. 300/2005 Z. z. Trestný zákon a jeho § 223. Trestného činu poisťovacieho podvodu sa dopustí každý, kto od iného vyláka poistné plnenie tým, že ho uvedie do omylu v otázke splnenia podmienok na jeho poskytnutie, prípadne kto takéto konanie vedome uľahčí. Kľúčovú úlohu hrá výška spôsobenej škody, respektíve suma, ktorú sa páchateľ pokúsil od poisťovne získať.
Od 6. augusta 2024 platí na Slovensku zásadná novela Trestného zákona, ktorá posunula hranice škôd smerom nahor. Kým v minulosti bol hranicou trestnej zodpovednosti prečin so škodou nad 266 eur, v súčasnosti je hranica malej škody stanovená na sumu prevyšujúcu 700 eur. Ak fiktívna alebo umelo navýšená škoda nepresiahne 700 eur, skutok sa spravidla posudzuje ako priestupok proti majetku podľa zákona č. 372/1990 Zb. o priestupkoch. Ani priestupok však neznamená beztrestnosť – okresný úrad môže uložiť pokutu, poistné plnenie bude zamietnuté a poisťovňa si uplatní náhradu trov šetrenia.
| Kategória škody | Finančný limit od 6. 8. 2024 | Trestná sadzba odňatia slobody |
|---|---|---|
| Priestupok proti majetku | do 700 € (vrátane) | Bez väzenia (pokuta v priestupkovom konaní) |
| Malá škoda (trestný čin) | viac ako 700 € až 20 000 € | až do 2 rokov (základná sadzba) |
| Väčšia škoda | viac ako 20 000 € až 250 000 € | 3 až 10 rokov |
| Značná škoda | viac ako 250 000 € až 650 000 € | 5 až 12 rokov |
| Škoda veľkého rozsahu | viac ako 650 000 € | 10 až 15 rokov |
Zákon trestá nielen úspešne dokonané vylákanie peňazí, ale rovnako prísne posudzuje aj pokus o trestný čin. Ak likvidátor odhalí manipuláciu s dôkazmi skôr, než finančné oddelenie odošle platbu, trestná zodpovednosť páchateľa nezaniká. Polícia vedie vyšetrovanie na základe trestného oznámenia poisťovne bez ohľadu na to, že z účtu neodišiel ani cent.
Nahlásenie starých parkoviskových škrabancov ako novej poistnej udalosti
Typickým príkladom z praxe býva drobná nehoda v kolóne alebo oškretý blatník na parkovisku. Vodič sa rozhodne využiť situáciu a do formulára pripíše aj hrdzavejúce ryhy na dverách či prasklinu na nárazníku z minulého roka. V domnienke, že PZP – povinné zmluvné poistenie vinníka pokryje celú opravu bez otázok, pošle fotodokumentáciu. Pre poisťovacích vyšetrovateľov je však takáto snaha ľahko čitateľná.
Oddelenia vnútornej bezpečnosti poisťovní dnes disponujú tímami forenzných technikov a špecializovaným softvérom. Skúmajú smer vrypov, výšku deformácií od vozovky, mikročastice cudzieho laku a prítomnosť korózie v mieste poškodenia. Čerstvý náraz z predchádzajúceho dňa nemôže vykazovať oxidáciu kovových častí ani staré usadeniny nečistôt. Ak sa priebeh kolízie nestotožňuje s fyzikálnymi zákonmi deformácie karosérie, nastupuje znalecký posudok pri poistnej udalosti z odboru cestnej dopravy.
Prečo fingovanie škody cez cudzie PZP zlyháva
Dohoda so známym, ktorý na seba vezme vinu za poškodenie vášho vozidla, aby ste nemuseli platiť opravu zo svojho vrecka, predstavuje spolupáchateľstvo. Zákon o PZP kryje výlučne škody spôsobené prevádzkou iného vozidla tretej osobe. Ak vlastník potrebuje vyriešiť poškodenie bez cudzieho zavinenia, legálnou cestou je krytie z vlastných zdrojov alebo komplexné havarijné poistenie. Pokus preniesť náklady na povinné ručenie kamaráta končí zamietnutím nároku a policajným výsluchom oboch účastníkov.
| Parameter | Legálne riešenie z havarijného poistenia | Fingovaná nehoda cez cudzie PZP |
|---|---|---|
| Riziko trestného stíhania | Nulové (štandardná poistná udalosť) | Vysoké (§ 223 Trestného zákona) |
| Finančné náklady | Zmluvná spoluúčasť (napr. 160 €) | Úhrada celej opravy + znalecké trovy |
| Dopad na bonus vinníka | Bez vplyvu na cudzie zmluvy | Strata bonusu a prirážka na poistnom |
| Následok pri odhalení | Bežná likvidácia škody | Regres 100 % + trestné oznámenie |
Pri podozrení na nehodu bez cudzieho zavinenia je vždy bezpečnejšie overiť si postup pri nehode bez protistrany, než umelo konštruovať vinníka. Podobne platí, že ak páchateľ z miesta ušiel, situáciu rieši za zákonom daných podmienok náhrada škody od nezisteného vozidla prostredníctvom Slovenskej kancelárie poistiteľov, nie vymyslená zrážka s autom suseda.
Kedy sa vyplatí stiahnuť žiadosť o plnenie a aké sú dôsledky?
Keď likvidátor začne klásť podrobné otázky a vyžiada si dodatočnú obhliadku oboch vozidiel technikom, nepoctiví žiadatelia často spanikária. Pokúsia sa poistnú udalosť jednoducho zrušiť zaslaním krátkej žiadosti o stiahnutie nároku. Predstava, že stiahnutím spisu celá záležitosť zanikne bez následkov, je však nebezpečný mýtus.
Spáchanie pokusu o trestný čin nastáva už v momente, kedy žiadateľ vedome predloží nepravdivé tvrdenia alebo sfalšované dokumenty s cieľom získať peniaze. Ak poisťovňa zistí, že škoda bola zinscenovaná, stiahnutie žiadosti nezbavuje páchateľa trestnej zodpovednosti. Poisťovateľ má zákonné právo a v mnohých prípadoch aj internú povinnosť postúpiť spis orgánom činným v trestnom konaní. Späťvzatie nároku môže súd posúdiť iba ako poľahčujúcu okolnosť pri ukladaní trestu, nie ako dôvod na zastavenie stíhania.
Čo musíte doložiť pri spornom šetrení poistnej udalosti
Ak sa ocitnete v situácii, kde likvidátor spochybňuje priebeh škody neoprávnene a vy hovoríte pravdu, neustupujte a pripravte si ucelený balík dôkazov:
- Správa o nehode: originálne tlačivo podpísané oboma účastníkmi priamo na mieste kolízie.
- Pôvodné digitálne fotografie: snímky z mobilného telefónu obsahujúce nedotknuté metadáta (EXIF súbory s presným časom a GPS súradnicami).
- Záznamy z palubnej kamery: videozáznam zachytávajúci kolízny dej alebo polohu áut bezprostredne po náraze.
- Svedecké výpovede: kontakty a písomné vyjadrenia nezaujatých osôb, ktoré nehodu videli.
- Policajná správa: úradný záznam, ak bola k udalosti privolaná hliadka Policajného zboru SR.
Pokiaľ poisťovňa napriek dôkazom odmieta vyplatiť peniaze, pomôže oficiálne odvolanie proti zamietnutiu plnenia doložené oponentným posudkom certifikovaného znalca.
Trestná zodpovednosť sprostredkovateľov a servisov pri poistnom podvode
Trestný zákon v § 223 pamätá aj na situácie, kde hlavným iniciátorom podvodu nie je samotný majiteľ auta, ale tretia strana. Častým javom sú neseriózne autoservisy alebo takzvaní lovci nehôd, ktorí sľubujú vybavenie opravy zadarmo a bez spoluúčasti. V zákulisí následne nafúknu rozpočet, naúčtujú výmenu dielov, ktoré v skutočnosti iba provizórne opravili, prípadne na vozidlo namontujú staré poškodené komponenty pred obhliadkou likvidátora.
Trestne zodpovedný je každý, kto na podvode participuje. Týka sa to servisu, nezávislého likvidátora aj sprostredkovateľa poistenia. Ak finančný agent alebo zástupca poisťovne zneužije svoje postavenie, hrozí mu prísnejšia trestná sadzba a súd mu popri odňatí slobody môže uložiť trest zákazu činnosti na 1 rok až 10 rokov. Tým okamžite prichádza o licenciu Národnej banky Slovenska a možnosť vykonávať finančné sprostredkovanie.
Modelový výpočet: finančný dopad odhaleného podvodu
Predstavme si modelový prípad vodiča, ktorý po vlastnej chybe narazil do stĺpa a dohodol sa so známym na fingovanej zrážke, aby škodu uhradilo PZP druhého vozidla:
- Náklady na opravu karosérie a lakovanie: 2 400 €
- Pôvodná predstava aktérov: plnenie 2 400 € vyplatí poisťovňa z PZP vinníka.
- Zistenie technika: uhly nárazu nezodpovedajú profilu druhého vozidla, likvidátor zamieta plnenie pre rozpor s fyzikálnym dejom.
- Náklady na znalecké dokazovanie vyúčtované vinníkovi: 450 €
- Súdno-znalecký posudok v trestnom konaní: 600 €
- Uložený peňažný trest v trestnom rozkaze: 1 000 €
- Skutočné náklady vodiča po odhalení: 2 400 € (vlastná oprava) + 450 € + 600 € + 1 000 € = 4 450 € plus záznam v registri trestov.
Namiesto ušetrenia sumy za opravu zaplatil motorista takmer dvojnásobok. Navyše poisťovňa uplatňuje regresný nárok až do výšky 100 percent všetkých vyplatených prostriedkov, ak by k výplate náhodou došlo pred uzavretím vyšetrovania.
Ako odhalený podvod zmení postoj poisťovní k budúcim zmluvám?
Dôsledky neoprávneného uplatňovania nárokov nekončia na súde. Poisťovne na slovenskom trhu navzájom spolupracujú a využívajú sofistikované interné registre poistných udalostí. Akonáhle je motorista evidovaný ako osoba s preukázaným pokusom o podvodné konanie, dostáva sa na internú čiernu listinu rizikových klientov.
Pri snahe uzavrieť novú poistku na ďalšie vozidlo sa prejaví radikálna zmena postoja. Poisťovne môžu žiadateľa odmietnuť prijať do poistenia pri nepovinných produktoch, akými sú havarijné poistenie či pripoistenie skiel. Pri zákonnom poistení, kde zmluvu odmietnuť nesmú, uplatnia maximálny malus a prísne rizikové prirážky. Prípadný doklad o bezškodovom priebehu stráca hodnotu, pretože poistná história vykazuje závažné porušenie zmluvných podmienok. Aby človek nemusel riskovať fatálne straty, je vždy výhodnejšie preveriť si reálne ceny vopred – moderná kalkulačka poistenia auta ukáže dostupné legálne možnosti pripoistení bez nutnosti prekračovať zákon.
Zhrnutie kľúčových faktov
- Hranica trestnej zodpovednosti pri poistnom podvode je od 6. augusta 2024 škoda prevyšujúca 700 eur; nižšia suma je priestupkom.
- Trestný je nielen úspešne dokončený podvod, ale v plnom rozsahu aj samotný neúspešný pokus.
- Stiahnutie žiadosti o plnenie po začatí vyšetrovania nezbavuje žiadateľa trestnej zodpovednosti.
- Pri preukázanom podvode uplatňuje poisťovňa regres až do výšky 100 % plnenia a vymáha všetky trovy šetrenia.
- Podvodné konanie vedie k záznamu v registri trestov a trvalému zhoršeniu podmienok pri uzatváraní budúcich zmlúv.
Časté otázky o poistných podvodoch
Aký trest mi hrozí, ak nahlásim staré poškodenie auta ako novú nehodu?
Ak výška nárokovanej škody prevýši 700 eur, ide o prečin poisťovacieho podvodu podľa § 223 Trestného zákona so sadzbou odňatia slobody až na dva roky v základnej sadzbe. Pri škode nad 20 000 eur hrozí trest 3 až 10 rokov. Pri sume do 700 eur ide o priestupok proti majetku s peňažnou pokutou.
Môže človek reálne skončiť vo väzení za poistný podvod na aute?
Áno. Pri škodách väčšieho rozsahu alebo pri organizovanej činnosti ukladajú súdy nepodmienečné tresty odňatia slobody. Pri prvom konflikte so zákonom a menšej škode súd spravidla ukladá podmienečný odklad trestu, peňažný trest alebo trest povinnej práce. Záznam v registri trestov vám však zostane.
Je trestné aj to, keď poisťovňa pokus odhalí a nič mi nevyplatí?
Jednoznačne áno. Trestný zákon stavia pokus o trestný čin na rovnakú úroveň ako dokonaný čin. K naplneniu skutkovej podstaty dochádza už vedomým odoslaním nepravdivého hlásenia s cieľom neoprávnene získať poistné plnenie.
Čo sa stane, ak pri nehode zoberiem vinu na seba, hoci som ju nespôsobil?
Dopúšťate sa uvedenia poisťovne do omylu, čo je forma poisťovacieho podvodu v spolupáchateľstve. Okrem trestného stíhania prídete o bonus na svojom PZP a poisťovňa od vás bude vymáhať všetky vyplatené peniaze formou stopercentného regresu.
Môže poisťovňa podať trestné oznámenie, ak som iba zle odhadol škodu?
Nie. Omyl, nepresný odhad technického stavu alebo neúmyselná chyba v dátume nie sú trestným činom. Trestný čin vyžaduje preukázanie úmyselného konania s cieľom obohatiť sa. Poisťovňa však môže sporné nároky pri nejasnostiach zamietnuť.
Dokedy musím nahlásiť nehodu z PZP, aby nevzniklo podozrenie z podvodu?
Zákonná lehota podľa zákona č. 381/2001 Z. z. je do 15 dní od vzniku škodovej udalosti na území Slovenskej republiky a do 30 dní, ak škoda nastala v zahraničí. Bezdôvodné zmeškanie lehoty vyvoláva pochybnosti o hodnovernosti udalosti a poisťovňa môže krátiť poistné plnenie.