Ráno prídete k zaparkovanému autu pred domom a namiesto cesty do práce vás čaká pohľad na preliačenú strechu, rozbité čelné sklo a kapotu zasypanú tvrdým zľadovateným snehom. Pre mnohých vodičov predstavuje sneh zo strechy a poškodené auto mimoriadne nepríjemné prekvapenie, ktoré so sebou prináša škody za stovky až tisíce eur. V takejto chvíli človek prirodzene premýšľa, či náklady na opravu zaplatí z vlastného vrecka, alebo existuje spôsob, ako získať odškodnenie od majiteľa nehnuteľnosti či z poistky.
V praxi existujú dve základné cesty k náhrade vzniknutej ujmy. Prvou možnosťou je uplatnenie nároku z vlastného havarijného poistenia, ktoré škodu vyrieši rýchlo, hoci dočasne prídete o spoluúčasť. Druhou cestou je vymáhanie škody priamo od vlastníka či správcu nehnuteľnosti, z ktorej sa masa snehu zosunula. Každý z týchto postupov má svoje pravidlá, úskalia a lehoty, ktoré sa neoplatí podceniť.
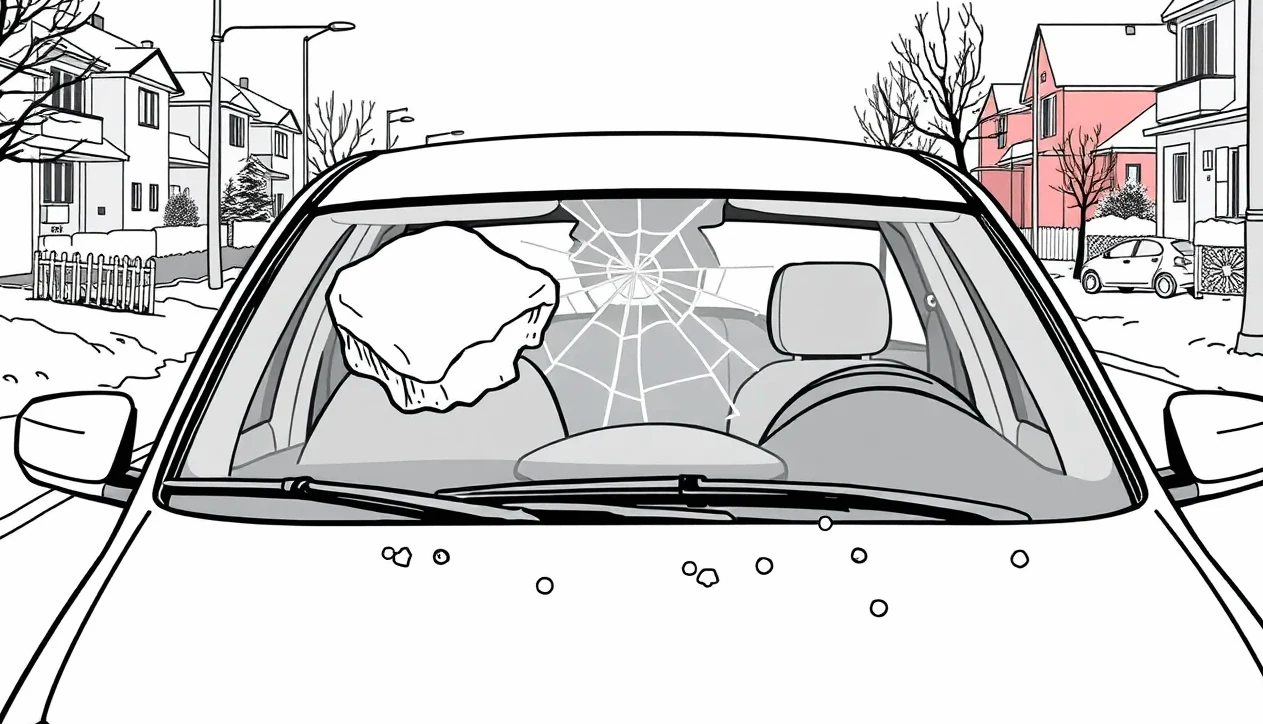
Pád snehu zo strechy a poškodené auto v zmluve: Živelná udalosť alebo pád predmetu?
Keď sa zosunie sneh zo strechy a poškodené auto zostane nepojazdné, väčšina motoristov sa okamžite pýta, z akej poistky je možné opravu zaplatiť. Zo základného povinného zmluvného poistenia poškodeného vozidla takúto škodu uhradiť nemožno, pretože zákonná poistka slúži výlučne na krytie škôd, ktoré vy spôsobíte iným účastníkom premávky. Ak vodič nemá dojednané špeciálne pripoistenia alebo kasko, bežná kalkulačka PZP mu v tejto situácii nepomôže, hoci pri dojednávaní novej zmluvy sa k nej dajú dokúpiť rôzne doplnkové riziká.
Základným nástrojom na riešenie tejto situácie je vlastná havarijná poistka. V poistných podmienkach poisťovní sa zosuv snehu alebo pád cencúľov najčastejšie klasifikuje dvoma spôsobmi. Prvým je živelná udalosť, kam patrí ťarcha snehu, krupobitie, víchrica či zosuv pôdy. Druhým, oveľa presnejším zaradením býva pád predmetu na vozidlo. Pre poisteného motoristu je podstatné, že drvivá väčšina poisťovní má obe tieto riziká zahrnuté už v základnom balíku havarijného poistenia a netreba si ich osobitne pripoisťovať.
Ak motorista kasko nemá, jedinou možnosťou zostáva čiastočné krytie cez doplnkové balíky k zákonnej poistke. Mnohí vodiči dnes využívajú pripoistenia k povinnému zmluvnému poisteniu, ktoré chránia aspoň čelné sklo alebo živelné riziká. Treba však počítať s tým, že pripoistenie skla nerieši prelomenú strechu ani pokrčené blatníky. Pokiaľ padajúci ľad zničil iba priezor vodiča, to, kto zaplatí rozbité čelné sklo, závisí od presne dojednaného limitu, ktorý býva často ohraničený sumou 200 až 1 000 eur.
Havarijné poistenie verzus poistenie zodpovednosti: Aké máte možnosti?
Ak stojíte pred rozhodnutím, ako postupovať, máte pred sebou voľbu medzi nahlásením škody svojej havarijnej poisťovni alebo vymáhaním celej sumy z poistenia zodpovednosti vlastníka budovy. Každé riešenie má zásadné výhody aj nevýhody, ktoré ovplyvnia rýchlosť opravy aj stav vašej peňaženky.
| Spôsob riešenia | Hlavné výhody | Nevýhody a riziká |
|---|---|---|
| Vlastné havarijné poistenie (kasko) | Rýchla likvidácia bez čakania na priznanie viny; poisťovňa uhradí faktúru zo servisu; dokazovanie zavinenia neriešite vy. | Nutnosť okamžite zaplatiť spoluúčasť; dočasný záznam škody v systéme; návrat peňazí závisí od úspechu regresu. |
| Zodpovednosť vlastníka budovy | Žiadna spoluúčasť; nárok na preplatenie plnej škody vrátane náhradného vozidla; nedochádza k dotknutiu vášho bonusu. | Pomalý proces; riziko odmietnutia viny majiteľom; nutnosť uniesť celé dôkazné bremeno; možné súdne ťahanice. |
Jednoznačným odporúčaním odborníkov je nahlásiť škodu do vlastnej havarijnej poisťovne, ak kasko máte. Auto vám vďaka tomu opravia bez zbytočného zdržiavania a vymáhanie vyplatenej sumy od správcu budovy prevezmú právnici poisťovne. Zodpovednosť majiteľa stavby sa oplatí riešiť priamo vtedy, ak vozidlo nemá havarijnú poistku, alebo ak je vlastník nehnuteľnosti ústretový a udalosť okamžite nahlási svojej poisťovni.
Zosuv snehu na parkovisku: Kto zodpovedá za škodu pri nákupnom centre a bytovke?
Právnym základom celej problematiky je Občiansky zákonník, konkrétne jeho § 415, ktorý ukladá každému povinnosť počínať si tak, aby nedochádzalo ku škodám na zdraví, na majetku, na prírode a životnom prostredí. Ide o takzvanú generálnu prevenciu. Nadväzujúci § 420 ods. 1 jasne stanovuje, že každý zodpovedá za škodu, ktorú spôsobil porušením právnej povinnosti. Zodpovednosti sa vlastník alebo správca budovy zbaví iba vtedy, ak preukáže, že škode nemohol zabrániť ani pri vynaložení všetkého úsilia, ktoré od neho bolo možné rozumne požadovať.
Pri bytových domoch upravuje správu nehnuteľnosti zákon č. 182/1993 Z. z. o vlastníctve bytov a nebytových priestorov. Podľa jeho § 8b ods. 2 a § 9 ods. 1 je správca alebo spoločenstvo vlastníkov povinné zabezpečovať prevádzku, údržbu a opravy spoločných častí a zariadení domu, pričom strecha nepochybne spoločnou časťou je. Ak správca podcení odmäk a nechá na okraji rímsy visieť nebezpečné ľadové previsy, jednoznačne porušuje svoju zákonnú povinnosť. V prípade rodinných domov a komerčných budov nesie plnú zodpovednosť zapísaný vlastník nehnuteľnosti. Pre oboch je preto nevyhnutnosťou kvalitná poistka, pri ktorej správcom domu pomôže porovnanie poistenia nehnuteľnosti a zodpovednosti za škodu, aby podobné udalosti nemuseli platiť zo spoločného fondu opráv.
Osobitnou situáciou sú súkromné parkoviská pred nákupnými centrami a supermarketmi. Ak prevádzkovateľ umožní zákazníkom parkovať na vyznačených miestach priamo pod strechou bez toho, aby priestor zabezpečil alebo nebezpečné miesta ohradil, zodpovedá za škodu v plnom rozsahu. V praxi sa často stretávame so situáciou, kde sneh zo strechy a poškodené auto vyvolajú spor, v ktorom sa obchodné centrum odvoláva na výstražnú tabuľu.
Medzi motoristami pretrváva mýtus, že tabuľka s nápisom „Pozor, padá sneh zo strechy – parkovanie na vlastné riziko“ zbavuje majiteľa zodpovednosti. V slovenskom právnom poriadku však jednostranné vyhlásenie tohto typu neplatí. Umiestnenie cedule je len informatívnym upozornením, no v žiadnom prípade nenahrádza aktívnu údržbu strechy ani povinnosť zamedziť vzniku škody. Výnimkou môže byť iba situácia, kedy majiteľ priestor riadne opáskoval, zabezpečil pevnou zábranou a vodič zákaz vjazdu vedome ignoroval – vtedy likvidátor započíta spoluzavinenie poškodeného.
Kontrolný zoznam: Ako správne zdokumentovať škodu na mieste
Bez pevných dôkazov sa vymáhanie náhrady škody stáva takmer nemožným. Ak prídete k zasypanému vozidlu, v žiadnom prípade sneh ihneď neodhadzujte a neodchádzajte do servisu. Využite nasledujúci kontrolný zoznam:
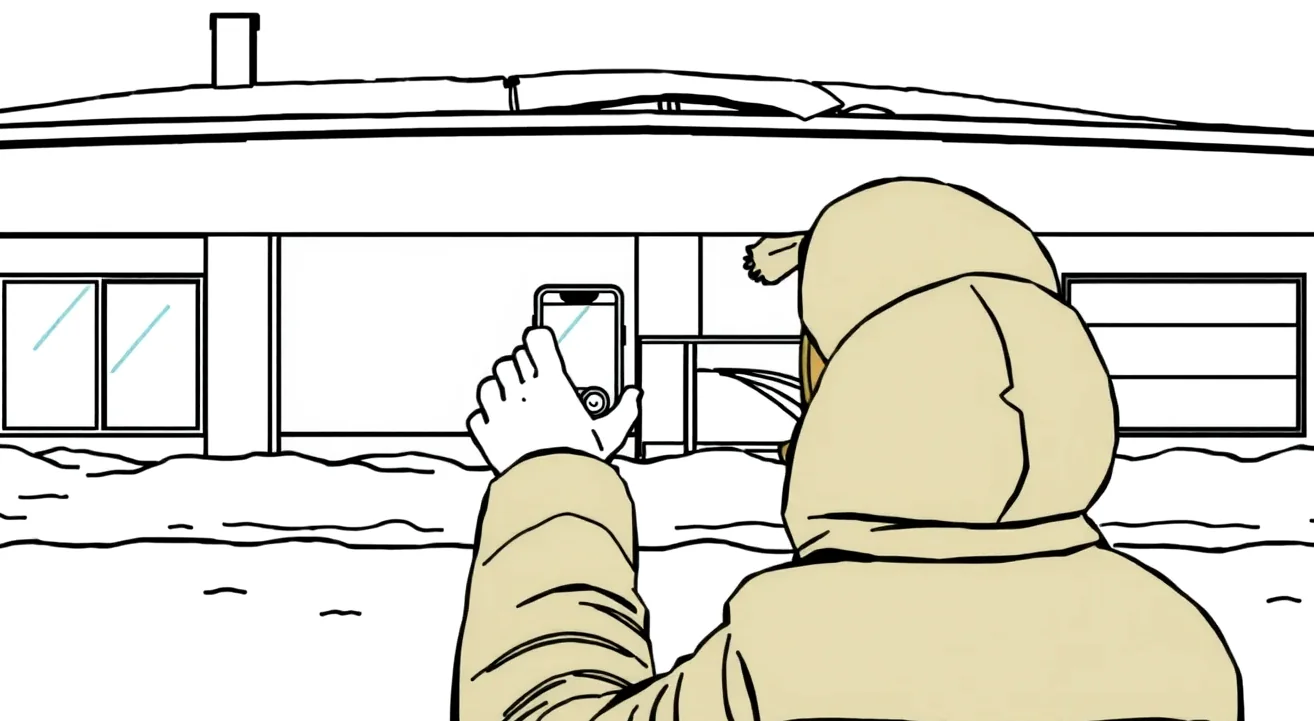
- Celkový záber miesta udalosti: Odfoťte celé auto tak, aby bolo vidieť jeho postavenie voči budove, rímse a celému okoliu vrátane čísla domu alebo názvu ulice.
- Záber na kritickú strechu: Vyfotografujte hranu strechy, z ktorej sa masa uvoľnila, vrátane snehových previsov, cencúľov a chýbajúcich snehových zachytávačov (tie sa odporúčajú pri sklone strechy nad 25 stupňov).
- Detailné snímky poškodenia: Zdokumentujte rozbité sklo, preliačiny, poškriabaný lak aj snehovú a ľadovú masu, ktorá leží priamo na kapote či streche.
- Zabezpečenie svedkov: Zapíšte si mená, adresy a telefónne čísla okoloidúcich či susedov, ktorí udalosť videli alebo vedia potvrdiť, kedy k pádu došlo.
- Privolanie polície: Ak je škoda rozsiahla (odporúčaná hranica škody je približne 4 000 eur), prípadne ak správca budovy odmieta komunikovať, privolajte hliadku Policajného zboru alebo mestskú políciu na spísanie úradného záznamu.
- Zistenie údajov o poistení budovy: Zistite presné meno správcu alebo vlastníka a vypýtajte si číslo jeho poistnej zmluvy zodpovednosti za škodu.
Podobný dôkladný prístup sa vyžaduje pri akejkoľvek mimoriadnej udalosti na ceste. Podrobnosti o tom, čo všetko si pripraviť k administratíve, rozoberá náš článok zameraný na hlásenie škody na vozidle a potrebné doklady.
Ako sa poistenému vracia zaplatená spoluúčasť po úspešnom regrese?
Ak nahlásite udalosť svojej poisťovni z havarijnej poistky, servis vystaví faktúru, z ktorej poisťovňa odpočíta zmluvne dohodnutú spoluúčasť. Najčastejšia spoluúčasť na slovenskom trhu predstavuje 5 % s minimom 165,97 eura, pri lacnejších zmluvách to býva 10 % s minimom 330 eur. Túto sumu musíte autoservisu zaplatiť pri preberaní opraveného vozidla z vlastného vrecka.
V praxi, keď sneh zo strechy a poškodené auto spôsobia škodu za tisíce eur, motorista nechce prísť o peniaze za chybu niekoho iného. Tu prichádza na rad zákonný inštitút nazývaný regres poistiteľa, ktorý upravuje § 827 Občianskeho zákonníka. Tento paragraf hovorí, že ak poisťovňa nahradila poistenému škodu, prechádza na ňu právo poisteného na náhradu škody voči tomu, kto za ňu zodpovedá, a to do výšky vyplateného plnenia.
Po vyplatení opravy servisu zašle vaša poisťovňa výzvu na úhradu správcovi budovy alebo priamo jeho poisťovni, kde má dojednané poistenie zodpovednosti. Akonáhle vinník alebo jeho poisťovňa sumu uhradí a uzná zodpovednosť za škodovú udalosť, vaša poisťovňa vám zaplatenú spoluúčasť vráti na bankový účet. Celý proces môže trvať niekoľko týždňov až mesiacov, no pre vás prebieha úplne automaticky. Viac o tom, ako fungujú zrážky, vysvetľuje téma spoluúčasť a regresný nárok poisťovne.
Prečo poisťovňa nemusí regres vymôcť a čo to znamená pre vás
Môže sa však stať, že pokus o regres zlyhá. Najčastejším dôvodom býva nedostatočné dokazovanie v čase vzniku škody – napríklad ak v rade stojí vedľa seba päť poschodových budov a vy neviete preukázať, z ktorej konkrétnej rímsy ľad spadol. Ďalšou prekážkou býva extrémna kalamita, ktorú súdy uznajú ako nepredvídateľnú vyššiu moc, kedy ani okamžitý zásah hasičov nedokázal zabrániť zosuvu.
Pokiaľ sa regres nepodarí dotiahnuť do úspešného konca, spoluúčasť vám vrátená nebude a udalosť zostane vedená ako škoda vyplatená z vášho kaska. To so sebou prináša aj riziko uplatnenia malusu pri výročí zmluvy. Ak poškodený vodič kasko nemá, ocitá sa v situácii, ktorú do detailov popisuje náš sprievodca pre postup pri nehode bez protistrany, kde celá ťarcha dokazovania leží na ramenách majiteľa vozidla.
Náhrada škody nad rámec servisu: Odťahová služba, náhradné auto a znehodnotenie
Keď ťažký sneh zo strechy a poškodené auto vytvoria nepojazdný vrak, účet za opravu plechov nie je jediným výdavkom, ktorému motorista čelí. Poškodenie nosných stĺpikov karosérie alebo prepadnutie stropného čalúnenia často znamená, že s vozidlom nemožno bezpečne odísť po vlastnej osi. V takej chvíli vznikajú nároky na vedľajšie plnenia, ktoré je možné uplatňovať.
Ak uplatňujete škodu z havarijného poistenia, asistenčná služba kasko poistky spravidla uhradí odťah nepojazdného vozidla do zmluvného servisu v rámci stanoveného finančného či kilometrového limitu. Pri uplatňovaní nároku zo zodpovednosti majiteľa budovy máte právo na preplatenie účelne vynaložených nákladov na odťah v plnej výške, rovnako ako pri klasickej dopravnej nehode. Rovnaké pravidlá platia aj pre iné prírodné živly, čo potvrdzuje aj porovnateľný prípad, kedy havarijné poistenie a pád stromu riešia odtiahnutie zdemolovaného vozidla ako neoddeliteľnú súčasť asistenčného zásahu.
Komplikovanejšia situácia nastáva pri náhradnom vozidle a finančnom znehodnotení. Kasko poistka hradí zapožičanie náhradného auta iba vtedy, ak máte v zmluve dojednané príslušné pripoistenie, a to zvyčajne na obmedzený počet dní (napríklad 3 až 10 dní). Naproti tomu z poistenia zodpovednosti vinníka máte zákonný nárok na úhradu prenájmu po celú dobu technologicky nevyhnutnej opravy, pokiaľ auto preukázateľne potrebujete na dochádzanie do zamestnania či podnikanie.
Pokiaľ dôjde k zásadnému pokrčeniu skeletu, oprava môže prevýšiť všeobecnú hodnotu vozidla, čo likvidátor vyhodnotí ako totálnu škodu. V takom prípade poisťovňa vyplatí len trhovú zostatkovú cenu vozidla zníženú o hodnotu použiteľných zvyškov vraku. Proti prudkému prepadu hodnoty pri novších autách chráni iba samostatná zmluva GAP, ktorá dorovnáva plnenie do obstarávacej ceny nového auta.
Orientačné náklady a finančné limity pri zimnej škode
Pre lepšiu orientáciu v číslach a nákladoch uvádzame prehľad obvyklých súm, limitov a lehôt, s ktorými sa pri likvidácii poškodenia od snehu a ľadu stretnete.
| Typ položky alebo úkonu | Orientačná suma / Zákonná lehota | Poznámka a podmienky |
|---|---|---|
| Výmena čelného skla | 200 až 1 000 € | Závisí od prítomnosti dažďových senzorov, vyhrievania a kalibrácie kamier jazdných asistentov. |
| Základná spoluúčasť v kasku | 5 % (min. 165,97 €) | Najrozšírenejší variant; alternatívou je vyššia spoluúčasť 10 % (min. 330 €). |
| Výzva polícii k dokumentácii | Škoda nad 4 000 € | Odporúčaná hranica škody, prípadne vždy pri spore o vinu alebo neznámom majiteľovi. |
| Splatnosť poistného plnenia | 15 dní | Počíta sa od okamihu oficiálneho skončenia šetrenia likvidátora podľa § 797 ods. 3 OZ. |
| Právo na preddavok plnenia | Po 1 mesiaci | Ak poisťovňa nestihne ukončiť šetrenie do 30 dní od nahlásenia, poistený môže žiadať preddavok. |
| Totálna škoda vozidla | Do trhovej ceny | Limitované trhovou zostatkovou cenou auta v čase pádu snehovej masy. |
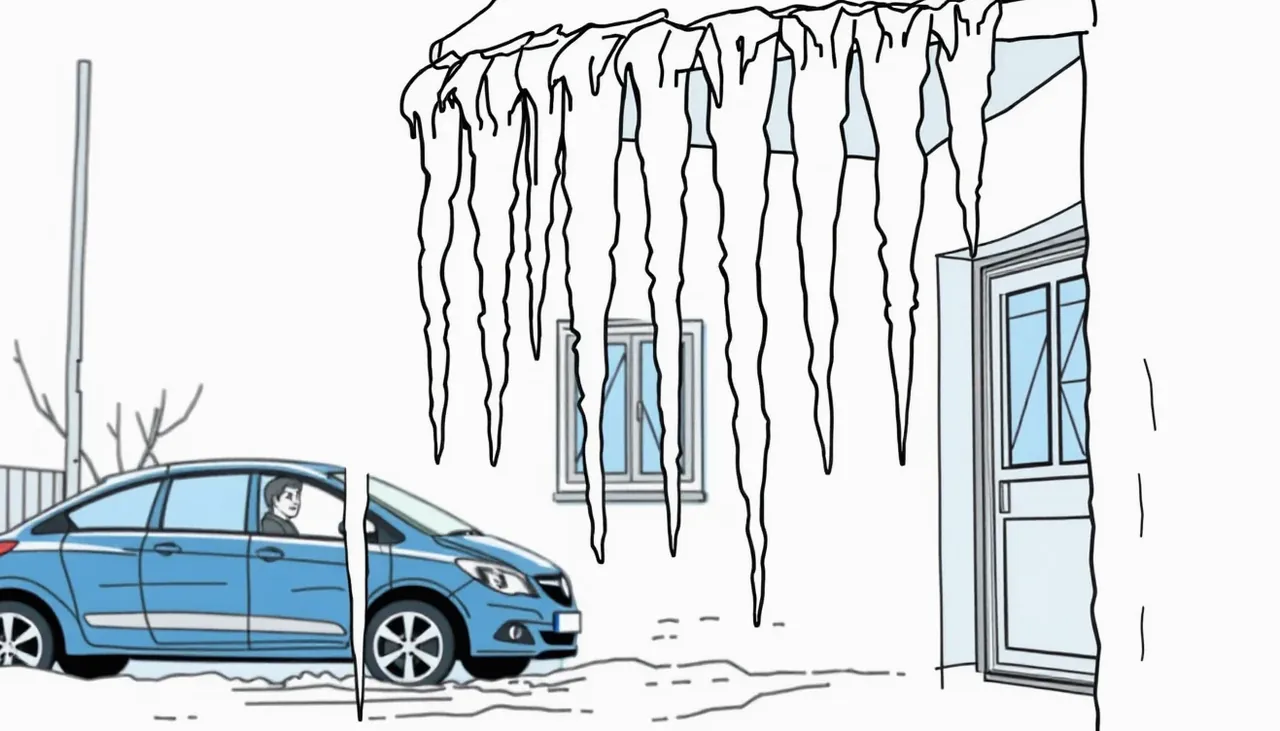
Kedy sa nárok na náhradu škody premlčí a prečo nečakať?
Mnohí motoristi po poistnej udalosti váhajú, snažia sa so susedom či správcom dohodnúť ústne a čakajú na sľubované peniaze celé mesiace. Ak však ide o sneh zo strechy a poškodené auto, čas hrá neúprosne proti vám. Občiansky zákonník v § 106 ods. 1 a 2 stanovuje pre náhradu škody dve premlčacie lehoty:
Subjektívna premlčacia lehota trvá 2 roky a začína plynúť odo dňa, keď sa poškodený dozvie o tom, že škoda vznikla, a o tom, kto za ňu zodpovedá. Zároveň platí objektívna premlčacia lehota, ktorá je najneskôr 3 roky od okamihu, kedy udalosť nastala. Ak v týchto lehotách nepodáte žalobu na súd alebo neuplatníte nárok písomnou predžalobnou výzvou, vinník môže na súde vzniesť námietku premlčania a vy nezískate ani cent, aj keby bola jeho vina stopercentná.
Osobitný pozor si treba dávať na lehoty samotného nahlásenia škody. Občiansky zákonník v § 799 ods. 2 neurčuje konkrétny počet dní, ale ukladá povinnosť oznámiť poistnú udalosť písomne a bez zbytočného odkladu. Konkrétne lehoty sú vždy zmluvné – v poistných podmienkach havarijného poistenia poisťovne štandardne vyžadujú nahlásenie do 15 dní pri udalostiach na Slovensku a do 30 dní pri škodách v zahraničí. Poisťovňa smie plnenie krátiť len vtedy, ak vedomé porušenie tejto povinnosti malo podstatný vplyv na vyšetrenie rozsahu škody. Pokiaľ vzniknú spory o kalkuláciu opravy, vinníka či primeranosť vyplatených peňazí, situáciu často rozuzlí až nezávislé znalecké dokazovanie výšky škody.
Časté otázky o páde snehu a ľadu na auto
Preplatí mi opravu moje základné PZP, keď na auto spadol sneh zo strechy?
Nie, základné PZP kryje výhradne škody, ktoré vy spôsobíte iným osobám pri prevádzke vozidla. Škodu na vlastnom aute zosuvom snehu vyrieši iba havarijné poistenie, pripoistenie živelných rizík k PZP alebo poistka zodpovednosti majiteľa nehnuteľnosti.
Čo ak vlastník budovy odmieta vinu a tvrdí, že išlo o kalamitu?
Vlastník sa podľa § 420 Občianskeho zákonníka zbaví zodpovednosti iba vtedy, ak preukáže, že škode nemohol zabrániť ani pri vynaložení všetkého úsilia. Bežné zimné sneženie nie je vyššia moc. Ak odmieta spolupracovať, nahláste škodu zo svojho kaska a doložte dôkladné fotografie – vymáhanie na seba prevezme poisťovňa.
Môžem auto hneď odviezť do servisu a začať opravovať?
Nie pred obhliadkou. Vozidlo dôkladne nafoťte priamo na mieste ešte so snehom a ľadom na karosérii. Servis môže začať s opravou až po tom, čo auto prezrie likvidátor poisťovne alebo dá poisťovňa písomný súhlas na začatie prác na základe vami dodanej fotodokumentácie.
Vráti sa mi zaplatená spoluúčasť automaticky?
Spoluúčasť vám vaša havarijná poisťovňa vráti až po tom, čo úspešne uplatní regres voči vinníkovi alebo jeho poisťovni podľa § 827 Občianskeho zákonníka. Ak sa vinníka nepodarí jednoznačne usvedčiť, spoluúčasť zostáva na vašich pleciach.
Zhrnutie kľúčových zásad pri škode spôsobenej snehom
Riešenie poškodenia auta padajúcim snehom si vyžaduje chladnú hlavu a rýchle, premyslené konanie. Pamätajte na tieto hlavné body:
V prvom rade neodkladne zabezpečte dôkazy – vyfotografujte auto z viacerých uhlov v kontexte celej budovy, zachyťte rímsu strechy a nájdite svedkov. Udalosť oznámte svojej poisťovni bez zbytočného odkladu a neuspokojte sa s ústnymi prísľubmi majiteľa nehnuteľnosti. Najbezpečnejšou a najrýchlejšou cestou k opravenému autu zostáva nahlásenie škody z vlastného kaska, pričom zaplatenú spoluúčasť získate späť formou regresu po skončení likvidácie. Strážte si dvojročnú premlčaciu lehotu a pri akejkoľvek neochote protistrany trvajte na písomnom spísaní zápisu o škode za prítomnosti polície.