Stačí prekročenie povolenej rýchlosti o 20 kilometrov za hodinu na hlavnej ceste a z očakávaného stopercentného odškodnenia po zrážke vám poisťovňa vyplatí iba 70 percent. Do hry totiž vstupuje spoluzavinenie dopravnej nehody, ktoré pre poškodeného vodiča znamená citeľnú finančnú stratu. Mnoho motoristov sa mylne domnieva, že vinník nehody je vždy len jeden a ten druhý automaticky získa náhradu celej škody. Realita pri likvidácii poistných udalostí je však iná a zákon s touto situáciou priamo počíta.
Základným pravidlom v slovenskom práve je paragraf 441 Občianskeho zákonníka. Ten jasne hovorí, že ak bola škoda spôsobená aj zavinením poškodeného, znáša vzniknutú škodu pomerne. Pokiaľ by škodu spôsobil výlučne sám poškodený, znáša ju celú na vlastné náklady. Poisťovňa preto nevypláca peniaze bez rozmyslu, ale skúma, akou mierou prispelo ku kolízii konanie každého z účastníkov.
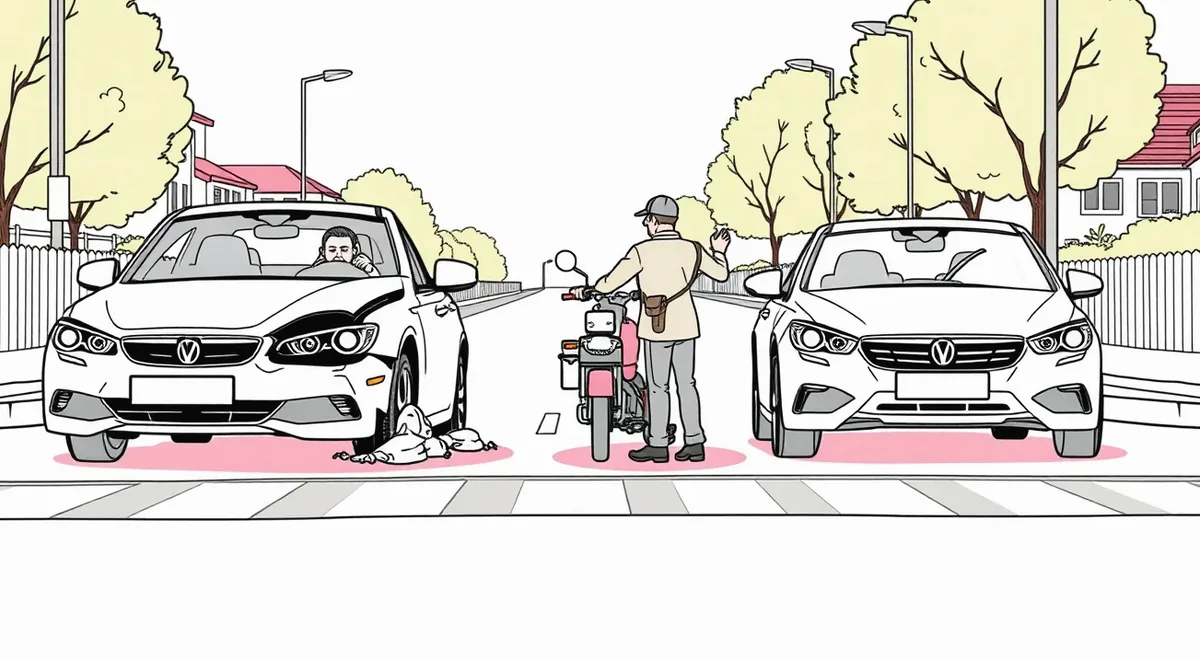
Ako sa počíta poistné plnenie, keď nastane spoluzavinenie nehody?
Podľa zákona o povinnom zmluvnom poistení hradí poisťovateľ za poisteného škodu iba v rozsahu, v akom poistený za túto škodu skutočne zodpovedá. Likvidátor poisťovne preto po nahlásení udalosti posudzuje mieru zodpovednosti oboch strán. Ak určí pomer zavinenia napríklad 50 na 50, znamená to, že každý z vodičov zodpovedá za polovicu škody, ktorú spôsobil druhému účastníkovi.
V praxi to nefunguje tak, že by sa škody navzájom vymazali alebo že by nikto nedostal nič. Každý vodič má nárok na náhradu polovice svojej skutočnej škody z poistky toho druhého. Kto má uzatvorené iba základné PZP – povinné zmluvné poistenie, musí zvyšných 50 percent nákladov na opravu vlastného auta zaplatiť zo svojho vrecka. Druhou polovicu nákladov však môže pokryť vlastná kalkulačka havarijného poistenia, ak má vodič uzatvorené aj kasko.
Nasledujúca tabuľka ukazuje, ako vyzerá finančné vyrovnanie pri modeli, kedy má vodič A škodu 4 000 eur a vodič B škodu 2 000 eur pri rôznych mierach zavinenia:
| Pomer zavinenia (Vodič A : Vodič B) | Výplata z PZP vodiča B pre vodiča A | Výplata z PZP vodiča A pre vodiča B | Nekrytá škoda vodiča A |
|---|---|---|---|
| 0 % : 100 % (výlučná vina B) | 4 000 € (100 %) | 0 € | 0 € |
| 30 % : 70 % | 2 800 € (70 %) | 600 € (30 %) | 1 200 € |
| 50 % : 50 % (rovný diel) | 2 000 € (50 %) | 1 000 € (50 %) | 2 000 € |
| 80 % : 20 % | 800 € (20 %) | 1 600 € (80 %) | 3 200 € |
Rovnaké pravidlo platí aj pre škody na zdraví. Ak sa poškodený spolujazdec nepripútal bezpečnostným pásom, súdna prax dlhodobo potvrdzuje krátenie nárokov na bolestné a sťaženie spoločenského uplatnenia v rozsahu 10 až 30 percent. Dôvodom je, že porušením predpisu sám prispel k závažnosti svojho zranenia.
Krížové uplatnenie nárokov: keď škodu hlásia obaja vodiči
Pri sporných nehodách na križovatkách alebo parkoviskách bežne nastáva situácia, kedy obaja vodiči nahlásia poistnú udalosť svojej poisťovni a súčasne si uplatňujú náhradu škody z poistky protistrany. Tomuto stavu hovoríme krížové uplatnenie nárokov. Obaja účastníci vystupujú v pozícii poškodeného aj v pozícii možného škodcu.
Dôležité je dodržať zákonné lehoty. Každý poistený je povinný oznámiť poistnú udalosť svojej poisťovni písomne do 15 dní od jej vzniku na území Slovenska, alebo do 30 dní, ak k nej došlo v zahraničí. Poisťovňa má následne lehotu 3 mesiace odo dňa oznámenia na to, aby šetrenie ukončila a oznámila výsledok poškodenému.
Upozornenie na časté riziko: Nikdy nepodpisujte záznam o nehode, v ktorom je predtlačené alebo rukou dopísané vaše jednostranné priznanie viny, ak s ním vnútorne nesúhlasíte. Takýto podpis v strese bezprostredne po náraze poisťovne často vyhodnotia ako nespochybniteľný dôkaz a preukázať neskoršie spoluzavinenie dopravnej nehody druhým šoférom býva mimoriadne náročné.
Pri krížovom hlásení sa likvidačné spisy oboch poisťovní navzájom prepájajú. Ak sa likvidátori dohodnú na obojstrannej vine, krátenie zasiahne obe strany. Výsledkom je aj strata časti bonusu na poistnom pri oboch zmluvách, pretože z oboch poistiek odišlo poistné plnenie.
Dôkazné bremeno pri spoluzavinení dopravnej nehody
V poistnom práve platí zásada, že ten, kto tvrdí existenciu určitej skutočnosti, ju musí aj dokázať. Ak poisťovňa vinníka tvrdí, že poškodený nesie spoluvinu a chce mu poistné plnenie skrátiť, nesie dôkazné bremeno. Nemôže iba sucho konštatovať, že poškodený mohol ísť pomalšie. Musí predložiť konkrétne technické dôkazy.
Mnoho vodičov sa spolieha na to, že ak vinník dostal od polície blokovú pokutu, je vec vybavená. To je však omyl. Poisťovňa nie je viazaná záverom policajného vyšetrovania ani uloženou pokutou. Likvidátor posudzuje takzvanú technickú prijateľnosť nehodového deja a príčinnú súvislosť. Pokuta rieši iba porušenie pravidiel cestnej premávky, no občianskoprávna zodpovednosť za vzniknutú škodu sa riadi vlastnými pravidlami.
Ak sa chcete brániť neoprávnenému obvineniu zo spoluviny, musíte mať pevné podklady. Zistite si vopred, aké sú správne kroky likvidácie škodovej udalosti, aby ste nezabudli na dôležité detaily priamo na ceste.
Pripravte si a po nehode bezodkladne zabezpečte tieto dôkazy:
- Podrobná fotodokumentácia: snímky konečného postavenia oboch vozidiel, brzdných stôp, úlomkov na vozovke a výhľadových pomerov v križovatke.
- Záznam z palubnej kamery: vlastné video alebo záznam z vozidla svedka predchádza neskorším výmyslom o rýchlosti jazdy.
- Kontakty na nezávislých svedkov: mená a telefónne čísla osôb, ktoré videli reakcie oboch vodičov pred zrážkou.
- Správa o nehode: riadne vyplnené európske tlačivo podpísané oboma účastníkmi s presným nákresom situácie.
- Písomná lekárska správa: vyšetrenie hneď po nehode pri zraneniach preukazuje priamu súvislosť s nárazom.
Ak si neviete rady s tým, čo doložiť poisťovni po dopravnej nehode, kompletný zoznam podkladov vám ušetrí čas pri dokazovaní priebehu celej udalosti.
Chodec mimo priechodu: ako sa delí zodpovednosť za nehodu?
Veľmi citlivou témou býva stret motorového vozidla s chodcom alebo cyklistom. Vodiči motorových vozidiel zodpovedajú za škodu spôsobenú prevádzkou dopravných prostriedkov podľa prísnej objektívnej zodpovednosti. To však neznamená, že chodec má vždy pravdu a nemôže byť označený za spoluvinníka.
Ak chodec vstúpi na vozovku mimo priechodu pre chodcov bezprostredne pred prichádzajúce auto, prípadne prechádza cez cestu na červený signál, porušuje zákon o cestnej premávke. Znalci z odboru cestnej dopravy v takýchto prípadoch skúmajú, či mal vodič pri dodržaní predpísanej rýchlosti technickú možnosť vozidlo pred prekážkou zastaviť. Pokiaľ znalec potvrdí, že vodič nemohol zrážke zabrániť žiadnym primeraným spôsobom, nesie chodec plnú zodpovednosť za škodu na aute aj na vlastnom zdraví.
Ak však vodič prekročil rýchlosť alebo sa nevenoval riadeniu a chodec išiel na červenú, vzniká typické spoluzavinenie dopravnej nehody. Zodpovednosť sa spravidla rozdelí v pomere 50 na 50 alebo 70 na 30 v neprospech chodca. Poisťovňa potom z PZP vozidla vyplatí zranenému chodcovi len príslušnú časť bolestného a majiteľ vozidla môže od chodca požadovať úhradu pomernej časti nákladov na opravu poškodeného nárazníka či čelného skla.
V sporných situáciách je preto nevyhnutné vedieť, kedy volať políciu k nehode. Od 1. júla 2022 síce platí zrušenie finančnej hranice škody, no pri nezhode v zavinení alebo pri zranení je privolanie hliadky zákonnou povinnosťou.
Nesúhlasíte s rozhodnutím poisťovne? Postup krok za krokom
Keď vám likvidátor zašle oznámenie, že vaše poistné plnenie kráti o 30 či 50 percent pre údajnú spoluvinu, nemusíte tento záver automaticky prijať. Poisťovne sa často spoliehajú na to, že bežný motorista spor vzdá. Obrana však existuje a má jasné pravidlá.
- Vyžiadajte si kompletnú likvidačnú správu: požiadajte poisťovňu o písomné zdôvodnenie krátenia vrátane technického posudku, o ktorý svoje rozhodnutie opiera.
- Podajte písomnú sťažnosť (odvolanie): adresujte ju priamo oddeleniu sťažností danej poisťovne. Uveďte vecné argumenty, prečo s určenou mierou nesúhlasíte a doložte nové dôkazy.
- Zabezpečte si kontrolný posudok: nezávislé znalecké dokazovanie výšky škody a priebehu deja znalcom z odboru dopravy často vyvráti unáhlené závery likvidátora.
- Obráťte sa na poistného ombudsmana: ide o mimosúdny orgán, ktorý bezplatne preveruje postupy poisťovní a dokáže sprostredkovať nápravu.
- Uplatnite nárok na súde: ak poisťovňa odmieta ustúpiť, poslednou možnosťou je podanie žaloby o doplatenie poistného plnenia prostredníctvom advokáta.
Podrobnejší rozbor toho, čo robiť, keď poisťovňa zamietne poistné plnenie alebo ho bezdôvodne skráti, vám pomôže lepšie sa pripraviť na komunikáciu s finančnou inštitúciou.
Často kladené otázky o spoluzavinení nehody
Môže likvidátor určiť inú vinu, než akú zistila polícia na mieste?
Áno, likvidátor nie je viazaný závermi polície pri riešení priestupku. Poisťovňa hodnotí mieru občianskoprávnej zodpovednosti samostatne na základe predložených dôkazov a technických posudkov.
Doplatí mi havarijné poistenie zvyšok škody, ktorú PZP odmietlo uhradiť?
Áno, práve na to slúži havarijná poistka. Ak vám PZP vinníka uhradí pre spoluzavinenie len 60 percent škody, zvyšných 40 percent si môžete uplatniť z vlastného kaska, znížených iba o dohodnutú spoluúčasť.
Čo sa stane s mojím bonusom na poistnom, ak máme vinu 50 na 50?
Pretože z vašej poistky odišlo poistné plnenie na úhradu časti škody druhému vodičovi, vaša poisťovňa túto udalosť zaeviduje ako rozhodnú udalosť. To spravidla znamená stratu časti bonusu alebo uplatnenie malusu pri oboch účastníkoch.
Môžem vypovedať zmluvu PZP, ak nesúhlasím s tým, ako poisťovňa nehodu uzavrela?
Áno, Občiansky zákonník umožňuje vypovedať poistnú zmluvu do jedného mesiaca odo dňa oznámenia poistnej udalosti. Výpovedná lehota je jeden mesiac a po jej uplynutí poistenie zaniká.