15 kalendárnych dní — presne toľko času má konateľ firmy či správca vozového parku na to, aby poisťovni písomne nahlásil nehodu, ku ktorej došlo na území Slovenskej republiky. Ak firemné vozidlo poškodí iné auto a túto lehotu podľa zákona č. 381/2001 Z. z. o povinnom zmluvnom poistení zmeškáte, poisťovateľ voči vám môže uplatniť zákonný postih. V praxi to znamená, že aj keď ste platili poistné roky načas, škodu v tisícoch eur nakoniec uhradíte z vlastného firemného rozpočtu. Pochopenie toho, ako prebieha likvidácia škody krok za krokom, je pre každého podnikateľa kľúčové. Umožňuje minimalizovať prestoje áut, zabezpečiť hladké preplatenie nákladov na opravu a predísť nepríjemným sporom o amortizáciu či krátenie plnenia.
Vozový park je pre firmu pracovným nástrojom. Každý deň, kedy dodávka či obchodnícke vozidlo stojí rozbité na dvore servisu, vytvára priamu prevádzkovú stratu. Celý proces vyrovnania škody je súborom prísne vymedzených krokov: od zabezpečenia miesta incidentu cez správnu dokumentáciu, obhliadku technikom, až po komunikáciu s likvidátorom a schválenie krycieho listu. Poďme sa pozrieť na všetky etapy podrobne a s dôrazom na úskalia, ktoré na firmy v praxi čakajú.
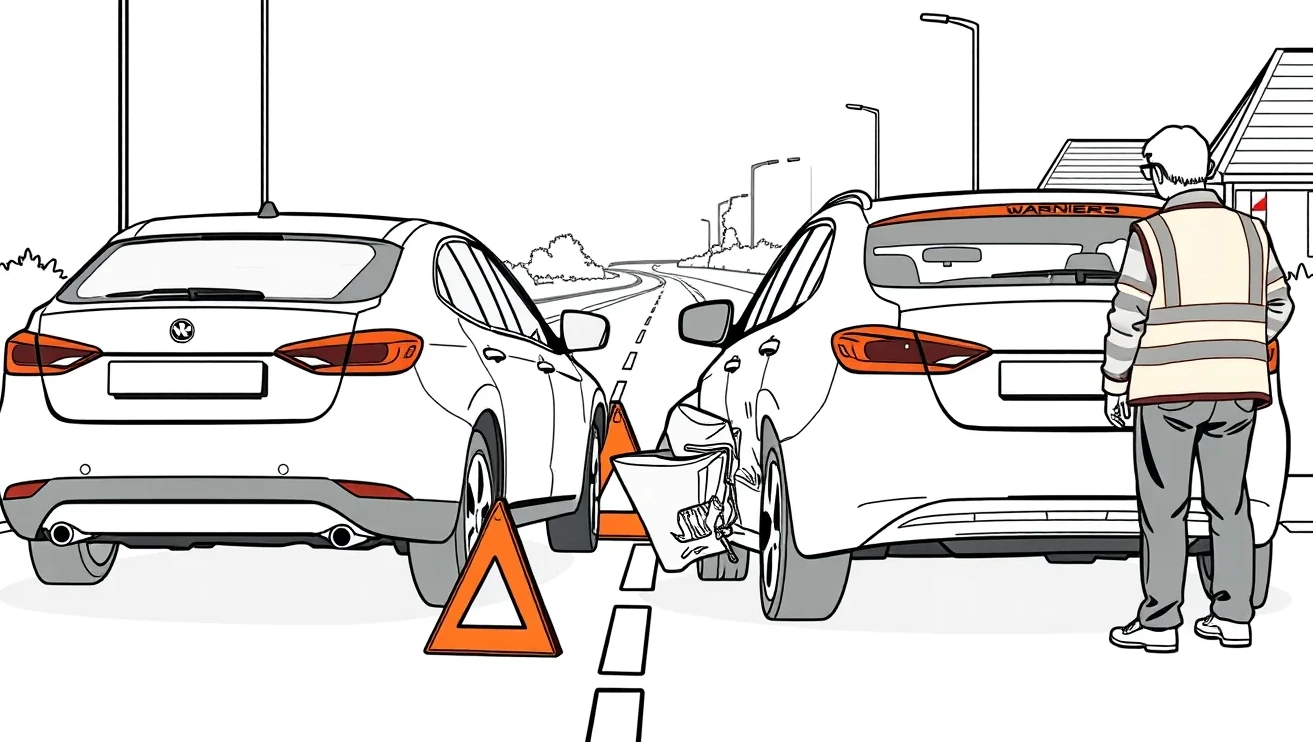
Rozdiel medzi dopravnou nehodou a škodovou udalosťou: Kedy volať políciu a čo robiť na mieste
Prvý a zásadný omyl, s ktorým sa zamestnanci stretávajú priamo na ceste, spočíva v nerozlišovaní medzi dopravnou nehodou a škodovou udalosťou. Slovenský zákon č. 8/2009 Z. z. o cestnej premávke tieto dva pojmy striktne oddeľuje. Pre firmu má toto delenie obrovský finančný aj administratívny dosah: nesprávne vyhodnotenie situácie môže viesť k blokovej pokute, zbytočnému zdržaniu a v horšom prípade aj k problémom pri poistnom plnení.
Udalosť sa považuje za bežnú škodovú udalosť len vtedy, ak nedošlo k žiadnemu zraneniu ani usmrteniu osôb, nepoškodilo sa všeobecne prospešné zariadenie (napríklad zvodidlá, semafory či dopravné značenie), neunikli žiadne nebezpečné prevádzkové kvapaliny a vodiči sa jednoznačne dohodli na zavinení. V takomto prípade nie je potrebné volať policajnú hliadku a účastníkom stačí riadne vyplniť a podpísať tlačivo Správa o nehode. Akonáhle však nastane rozpor o vine, vodiči požili alkohol alebo odhadovaná škoda zasahuje do zmluvných limitov vyžadujúcich policajný záznam, incident sa automaticky stáva dopravnou nehodou s povinnou účasťou polície.
Postup na mieste nehody krok za krokom
Aby ste zamestnancom poskytli jasný manuál, ako sa zachovať bezprostredne po kolízii, zaveďte vo firme tento štandardizovaný postup pri dopravnej nehode:
- Zabezpečte bezpečnosť a miesto udalosti: Zapnite výstražné svetlá, oblečte si reflexnú vestu ešte pred vystúpením z kabíny a umiestnite výstražný trojuholník (v obci 50 metrov, mimo obce 100 metrov za vozidlom).
- Zistite zdravotný stav posádky: V prípade akéhokoľvek poranenia okamžite volajte linku 112 alebo 155. Zdravie má vždy prednosť pred majetkom.
- Vyhodnoťte potrebu privolania Policajného zboru: Ak je sporný vinník, došlo k poškodeniu tretej strany alebo k zraneniu, volajte linku 158. Ak je situácia zrejmá a bez zranení, pokračujte dohodou.
- Zdokumentujte situáciu mobilným telefónom: Pred odtiahnutím áut z jazdnej dráhy urobte štyri celkové diagonálne zábery celého postavenia vozidiel vrátane brzdných dráh, detailné fotografie poškodení a záber na tabuľky s EČV.
- Vyplňte a podpíšte Správu o nehode: Starostlivo zapíšte údaje oboch vodičov, čísla poistných zmlúv PZP, vyznačte krížikmi body kontaktu a nakreslite situačný plánik. Bez podpisu oboch strán je dokument pre poisťovňu sporný.
- Kontaktujte asistenčnú službu: Ak je vozidlo nepojazdné, zavolajte asistenčnú centrálu vašej poisťovne. Využitie náhodných „lovcov nehôd“ vedie takmer vždy k predraženému odťahu, ktorý poisťovňa nepreplatí v plnej výške.
Ak vodič druhého vozidla odmieta podpísať záznam alebo odíde z miesta, privolanie polície je nevyhnutné. Rovnako pamätajte, že spor o vinníka často vedie ku komplikáciám, akými je dokazovanie spoluzavinenia. To, ako sa posudzuje miera zavinenia dopravnej nehody, potom určuje, či vám poisťovňa vyplatí celé odškodnenie alebo iba jeho pomernú časť.
Nasledujúca tabuľka sumarizuje rozdiely, ktoré musí poznať každý vodič referentského či úžitkového vozidla:
| Kritérium | Škodová udalosť | Dopravná nehoda |
|---|---|---|
| Prítomnosť zranenia či usmrtenia | ✗ Nie | ✓ Áno (aj ľahké zranenie) |
| Zavinenie medzi vodičmi | Zhodli sa a podpísali záznam | Sporné alebo odmietnutie podpisu |
| Poškodenie zvodidiel, stĺpov, cesty | ✗ Nie | ✓ Áno (majetok tretej osoby) |
| Alkohol alebo omamné látky | ✗ Vylúčené | ✓ Podozrenie alebo zistenie |
| Povinnosť volať políciu (SR) | ✗ Nie je nutné | ✓ Zákonná povinnosť |
| Kľúčový dokument pre likvidáciu | Správa o nehode s podpismi | Policajná správa o výsledku šetrenia |
| Pri neistote vždy odporúčame kontaktovať asistenčnú linku alebo privolať hliadku PZ. | ||
Zodpovednosť z PZP verzus krytie z havarijného poistenia
Keď zamestnanec spôsobí haváriu, vzniká škoda na dvoch stranách: na cudzom majetku a na vlastnom firemnom aute. Škodu na cudzom vozidle kryje PZP – povinné zmluvné poistenie vinníka. Zákonný limit je pritom mimoriadne štedrý — po novele účinnej od augusta 2024 predstavuje najmenej 6 450 000 eur za škodu na zdraví a nákladoch pri usmrtení a najmenej 1 300 000 eur za vecnú škodu a ušlý zisk bez ohľadu na počet poškodených. Tieto čiastky bezpečne ochránia firmu pred likvidačnými nárokmi tretích strán.
PZP však nikdy neuhradí škodu na vašom vlastnom aute. Na opravu vlastnej dodávky či osobného vozidla slúži lacné kasko, prípadne pri menších flotilách starších vozidiel môže pomôcť cena mini havarijného poistenia zameraná na vybrané riziká. Pri havarijnom poistení však vždy počítajte so spoluúčasťou. Štandardne je dohodnutá vo výške 5 %, minimálne 150 eur, alebo fixnou sumou podľa zmluvy.
Škoda v zahraničí a 30-dňová lehota: Ako prebieha likvidácia škody krok za krokom mimo územia SR
Posielate zamestnancov na obchodné cesty do Česka, Rakúska, Nemecka či Maďarska? Zahraničná havária predstavuje špecifický scenár. Slovenský zákon č. 381/2001 Z. z. pamätá na vyššiu administratívnu náročnosť pri cezhraničných udalostiach: lehota pre poisteného na písomné oznámenie škody poisťovateľovi sa v tomto prípade predlžuje z bežných 15 dní na 30 kalendárnych dní po jej vzniku. Napriek tomu nečakajte na posledný deň — oneskorené nahlásenie komplikuje obhliadku a môže oddialiť vystavenie krycieho listu.
Mnoho firemných dispečerov sa pýta, ako prebieha likvidácia škody krok za krokom, pokiaľ je vinníkom zahraničný vodič. Postup je odlišný od bežného domáceho ťuknutia. Ak nehodu v cudzine zavinil tamojší občan a poškodil slovenské firemné auto, nárok na náhradu škody uplatňujete buď priamo v zahraničnej poisťovni vinníka, alebo jednoduchšie: cez jej likvidačného zástupcu na Slovensku. Slovenská kancelária poisťovateľov (SKP) vedie online register, kde podľa názvu zahraničnej poisťovne zistíte, ktorá slovenská poisťovňa vykonáva funkciu likvidačného zástupcu na našom území. Celú agendu potom vybavujete v slovenčine.
V praxi sa osvedčuje rozlišovať, či máte na vozidle uzatvorené vlastné havarijné poistenie. Likvidácia škodovej udalosti v zahraničí sa dá vyriešiť dvoma spôsobmi:
- Uplatnenie nároku z vlastného kaska s následným regresom: Pre firmu je to najrýchlejšia cesta. Škodu nahlásite svojej havarijnej poisťovni, tá uhradí opravu (zníženú o spoluúčasť) a následne si celú vyplatenú sumu vrátane vašej spoluúčasti uplatní formou regresu u zahraničného vinníka. Vaša firma nezostane bez likvidity a nečaká mesiace na stanovisko zo zahraničia.
- Priame uplatnenie cez PZP zahraničného vinníka: Tento variant volíte vtedy, ak vozidlo nemá havarijnú poistku. Proces trvá dlhšie, pretože komunikácia medzi poisťovňami podlieha medzinárodnému systému zelenej karty a lehotám zahraničného práva.
Pre správne nahlásenie a bezproblémový priebeh šetrenia je nevyhnutné, aby mal vodič v aute medzinárodnú automobilovú poisťovaciu kartu (bývalú zelenú kartu). Zelená karta slúži ako univerzálny medzinárodný preukaz o existencii zákonného poistenia. Vodič si z nej musí odpísať presné číslo zmluvy vinníka a kód krajiny a poisťovne. Zmeškanie 30-dňovej lehoty alebo chýbajúce údaje z protokolu môžu viesť k tomu, že poisťovateľ bude požadovať regres pri PZP, pokiaľ by oneskorením vznikla škoda na dôkaznej situácii.
Nezabudnite tiež sledovať stav celého prípadu online. Dnes už každá moderná inštitúcia poskytuje webový portál, kde po zadaní čísla škody vidíte nahrané doklady a štádium spracovania. Kedykoľvek môžete skontrolovať číslo poistnej udalosti a kontrola stavu vám presne ukáže, či likvidátor čaká na policajnú správu zo zahraničia, alebo už schválil faktúru za odťah.
Preplatenie faktúry po oprave: Čo musí faktúra obsahovať a ako funguje krycí list
Keď je vozidlo po obhliadke a servis dokončí práce, nastáva rozhodujúca fáza: finančné vyrovnanie. Ak podnikateľ nechce zaťažovať cash flow firmy platbou faktúry vo výške niekoľko tisíc eur, najvýhodnejším riešením je oprava v zmluvnom servise poisťovne na takzvaný krycí list. Krycí list je písomný záväzok poisťovne voči autoservisu, že po predložení finálnej faktúry a kalkulácie uhradí poistné plnenie priamo na bankový účet opravovne. Podnikateľ v takomto prípade hradí servisu iba čiastku DPH (ak je firma platiteľom dane) a prípadnú dohodnutú spoluúčasť pri havarijnom krytí.
Nie každá oprava sa však končí hladkým vystavením krycieho listu. Ak sa rozhodnete pre nezmluvný servis alebo sa likvidácia rieši preplatením faktúry vystavenej na vašu firmu, likvidátor podrobí každú položku detailnej kontrole. Aby poisťovňa faktúru akceptovala bez krátenia, doklad musí spĺňať striktné náležitosti.
Čo musí obsahovať faktúra pre poisťovňu
Likvidátor porovnáva účtovné doklady so zápisom z obhliadky (kalkulačným systémom Audatex alebo Eurotax). Na faktúre nesmú chýbať tieto údaje:
- Jednoznačná identifikácia vozidla: Značka, model, EČV a najmä kompletné VIN číslo vozidla, ktoré sa musí zhodovať s technickým preukazom a záznamom o obhliadke.
- Číslo poistnej udalosti: Každý účtovný doklad musí mať vo variabilnom symbole alebo v poznámke uvedené pridelené číslo škody.
- Podrobný rozpis náhradných dielov: Zoznam každého vymeneného dielu s uvedením originálneho katalógového čísla OE/OEM, jednotkovej ceny a počtu kusov. Položky typu „materiál na opravu paušálom“ poisťovňa automaticky škrtá.
- Časové normy a hodinové sadzby práce: Rozpad prác na klampiarske, mechanické a lakovnícke úkony s počtom normohodín. Sadzby za normohodinu musia zodpovedať obvyklým cenám v danom regióne, inak poisťovňa uplatní vlastné limity.
- Materiál lakovania: Položkový rozpis lakovacích prác a použitej chémie podľa predpísaného kalkulačného vzorca.
Práve rozdiely v sadzbách za prácu bývajú častým kameňom úrazu. Téme, prečo vznikajú rozdiely v účtovaní medzi rôznymi dielňami, sa venuje náš článok autorizovaný servis verzus nezávislý servis. Ak servis prekročí časové normy určené výrobcom vozidla, likvidátor rozdiel neuzná a nepreplatí.
Modelový výpočet likvidácie škody na firemnom vozidle
Predstavme si modelovú situáciu z firemnej praxe. Obchodný zástupca na trojročnej firemnej Škode Octavia Combi (všeobecná hodnota vozidla pred nehodou stanovená znalcom poisťovne na 18 000 eur) nedobrzdil v kolóne a narazil do vozidla pred sebou. Zavinenie je na strane vášho zamestnanca, škoda sa teda likviduje z vlastného havarijného poistenia. V zmluve je dohodnutá spoluúčasť 5 %, minimálne 150 eur. Firma je platiteľom DPH.
Vozidlo bolo odtiahnuté do servisu, kde prijímací technik vyčíslil opravu prednej časti. Pozrime sa, ako prebieha likvidácia škody krok za krokom po finančnej a daňovej stránke:
- 1. Celková cena opravy v servise: Faktúra za nový nárazník, svetlomet, chladič a lakovnícke práce činí 4 000 eur bez DPH (pri sadzbe 20 % DPH je to 4 800 eur s DPH).
- 2. Výpočet spoluúčasti: Zo sumy 4 000 eur predstavuje 5 % presne 200 eur (keďže 200 eur je viac ako minimálnych 150 eur, uplatní sa čiastka 200 eur).
- 3. Uplatnenie DPH: Keďže poistený podnikateľ má právo na odpočet dane podľa zákona o DPH, poisťovňa vypláca poistné plnenie vždy výhradne v sumách bez DPH. Daň si podnikateľ uplatní vo svojom daňovom priznaní.
- 4. Poistné plnenie poisťovne: Poisťovňa vystaví krycí list na sumu: 4 000 eur − 200 eur (spoluúčasť) = 3 800 eur. Tieto peniaze pošle priamo na účet servisu.
- 5. Finálna platba firmy servisu: Podnikateľ doplatí servisu sumu spoluúčasti (200 eur) plus celú DPH z faktúry (800 eur), teda celkovo 1 000 eur pri preberaní opraveného auta.
Ak by však náklady na opravu presiahli približne 70 až 80 percent všeobecnej hodnoty vozidla pred poškodením, poisťovňa by opravu neschválila a vyhlásila by takzvanú ekonomickú totálnu škodu. V takom prípade by sa nepreplácala faktúra za opravu, ale vyplatila by sa všeobecná hodnota auta znížená o hodnotu použiteľných zvyškov (vraku) a dohodnutú spoluúčasť. Či sa pri konkrétnom type auta oplatí držať drahú poistku s plným krytím, rozoberá analýza oplatí sa havarijné poistenie.
Čo ak servis zistí po odstrojení nárazníka ďalšie skryté chyby na chladiči či náprave? V žiadnom prípade nesmie pokračovať v montáži bez vedomia poisťovne. Servis musí požiadať o takzvanú doobhliadku. Technik poisťovne príde dielňu navštíviť opätovne, zapíše poškodenia nosných častí do doplnkového protokolu a až po jeho schválení likvidátor navýši finančný limit opravy. Včasná obhliadka vozidla a doobhliadka sú kľúčovými míľnikmi, bez ktorých by hrozilo krátenie plnenia za neodsúhlasené diely.
Zákazníkom tiež odporúčame dať si pozor na to, ako poisťovňa pristupuje k výmene starých dielov za nové. Problém, kedy likvidátor nezákonne strháva čiastky za takzvané zhodnotenie vozidla, podrobne mapuje článok zameraný na to, kedy sa uplatňuje opotrebenie dielov a poistné plnenie. Podľa ustálenej judikatúry slovenských súdov a stanoviska Národnej banky Slovenska poškodený pri PZP nesmie doplácať na amortizáciu, ak oprava iba uviedla auto do pôvodného technického stavu.
Vandalizmus a krádež súčastí firemného vozidla v procese likvidácie
Firemné vozidlá parkujúce na sídliskách, nestrážených verejných parkoviskách či pred priemyselnými halami čelia častým útokom vandalov a zlodejov komponentov. Ukradnuté spätné zrkadlá, vyrezané drahé katalyzátory, odcudzené LED svetlomety alebo karoséria poškriabaná kľúčom — to všetko sú situácie, ktoré do likvidačného konania vnášajú špecifické pravidlá.
Prvým krokom pri zistení vandalizmu alebo krádeže časti auta je okamžité privolanie Policajného zboru SR. Kým pri drobných kolíziách dvoch áut postačuje záznam o nehode, pri úmyselnom trestnom čine alebo priestupku proti majetku je policajný protokol zákonnou podmienkou pre likvidáciu z havarijného poistenia. Poisťovňa bez úradného potvrdenia od polície plnenie za vandalizmus či krádež odmietne vyplatiť.
Pri parkovacích škodách však často vzniká dilema: ide o vandalizmus alebo o bezohľadného vodiča, ktorý vám auto oškrel a ušiel? Ako detailne rozoberáme v texte škoda na parkovisku, likvidátor pri obhliadke skúma stopy laku a charakter preliačin. Ak ide o ryhu od kľúča, udalosť sa vedie ako vandalizmus. Ak ide o pozdĺžne pretlačenie dverí so stopami cudzieho laku, ide o stret dvoch vozidiel spôsobený neznámym vinníkom. Tento rozdiel je zásadný najmä pre posúdenie spoluúčasti a vplyvu na škodový priebeh firmy.
Ako prebieha proces likvidácie pri krádeži dielov:
- Zaistenie miesta činu a fotodokumentácia: Vozidlo nenechávajte bez dozoru. Nič neupratujte ani nečistite, aby ste nezničili prípadné daktyloskopické stopy páchateľa. Urobte detailné fotografie miesta, okolia aj poškodenia.
- Polícia a potvrdenie o oznámení: Vyčkajte na príchod hliadky, spíšte zápisnicu a vyžiadajte si potvrdenie o podaní trestného oznámenia s presnou špecifikáciou chýbajúcich dielov (napríklad katalyzátor, radarový snímač adaptívneho tempomatu, navigačný modul).
- Okamžité hlásenie poisťovni: Do poisťovne zašlite hlásenie škody spolu s číslom policajného spisu (ČVS). Poisťovňa začne likvidáciu, no záverečné vyplatenie peňazí býva často viazané na uznesenie polície o prerušení trestného stíhania (ak sa páchateľ nezistí).
- Dočasné zabezpečenie auta: Po súhlase technika poisťovne zabezpečte auto proti vniknutiu vody či ďalšiemu poškodeniu (napríklad prekrytie rozbitého okna fóliou). Náklady na takéto nevyhnutné zabezpečenie patria medzi zachraňovacie náklady, ktoré poisťovňa v zmysle poistných podmienok prepláca.
Často sa v praxi stáva, že zlodej pri krádeži poškodí ďalšie komponenty — napríklad pri demontáži navigačného systému vytrhá palubnú dosku a prereže káblové zväzky. V takých prípadoch oprava často dosiahne hranicu totálnej škody. Vhodne nastavené poistenie auta a pripoistenia dokáže pokryť aj prepravu vozidla do stráženého areálu servisu a zabezpečiť náhradné úžitkové vozidlo pre firmu, aby zákazky nestáli.
Sťažnosť na postup poisťovne na Národnú banku Slovenska a alternatívne riešenie sporov
Čo robiť, ak likvidácia viazne, poisťovňa odmieta vyplatiť skutočné náklady na opravu, alebo kráti poistné plnenie s odvolaním sa na sporné výluky? Podnikateľ má k dispozícii niekoľko zákonných stupňov obrany, ktorými dokáže neprimeraný postup likvidátora napadnúť.
V prvom rade pamätajte na zákonné lehoty. Podľa § 11 zákona č. 381/2001 Z. z. je poisťovateľ povinný bez zbytočného odkladu začať prešetrovanie potrebné na zistenie rozsahu povinnosti plniť a skončiť toto prešetrovanie do troch mesiacov odo dňa oznámenia škodovej udalosti. Ak vyšetrovanie nemožno v tejto lehote skončiť (napríklad preto, že polícia nerozhodla o vinníkovi), je poisťovňa povinná poškodenému písomne oznámiť dôvody. Akonáhle je šetrenie ukončené, poistné plnenie je podľa § 797 ods. 2 Občianskeho zákonníka splatné do 15 dní. Ak poisťovňa tieto lehoty bezdôvodne ignoruje, dostáva sa do omeškania a máte nárok na úroky z omeškania.
Stupne obrany proti kráteniu poistného plnenia
Ak nesúhlasíte so záverom likvidácie, postupujte systematicky cez tieto inštitúcie:
- 1. Interná reklamácia v poisťovni: Prvým krokom je oficiálny nesúhlas s výškou poistného plnenia. V odvolaní uveďte presnú argumentáciu, doložte faktúry zo servisu, certifikáty dielov a odkážte sa na kalkulačné štandardy. Poisťovne majú na interné vybavenie sťažnosti spravidla 30 dní a v mnohých prípadoch likvidátor po doplnení technických argumentov plnenie dodatočne doplatí.
- 2. Podnet na Národnú banku Slovenska (NBS): Národná banka Slovenska vykonáva dohľad nad finančným trhom. Hoci NBS priamo nerozhoduje individuálne majetkové spory medzi vami a poisťovňou (nemôže poisťovni prikázať: „vyplaťte tejto firme 1 200 eur“), dohliada na dodržiavanie zákonných lehôt, transparentnosť a férovosť postupov. Ak poisťovňa neoprávnene naťahuje 3-mesačnú lehotu alebo ignoruje vlastné poistné podmienky, podnet na NBS býva veľmi účinným tlakom. Poisťovne berú dohľadové konania NBS s maximálnou vážnosťou, pretože im hrozia systémové sankcie.
- 3. Alternatívne riešenie sporov (ARS) a Poistný ombudsman: Slovenská asociácia poisťovní zriadila inštitút Poistného ombudsmana, ktorý poskytuje nezávislé posúdenie sporov. Konanie je bezplatné alebo viazané na minimálny poplatok, neformálne a omnoho rýchlejšie než súdny proces. Výsledkom je odporúčanie alebo dohoda o urovnaní.
- 4. Súdne konanie a znalecký posudok: Ak zlyhajú mimosúdne cesty a ide o vysokú finančnú sumu, nezostáva iné než žaloba o poistné plnenie. V takomto spore je kľúčové nechať si vypracovať nezávislý znalecký posudok z odboru dopravy a strojníctva, ktorý verifikuje správnosť technologického postupu opravy a primeranosť fakturovaných cien.
Pokiaľ sa poistná udalosť týka staršieho vozidla a poisťovňa vyplatila len zlomok ceny, problémom môže byť aj strata hodnoty na trhu. Tomuto fenoménu sa venuje inštitút pre obchodné znehodnotenie opraveného auta, kedy môžete od vinníka alebo jeho poisťovne požadovať kompenzáciu za to, že havarované vozidlo má pri následnom predaji v bazári nižšiu trhovú cenu než nehavarované vozidlo.
Rovnako pamätajte, že pri riešení poistných zmlúv vo firme je dôležitá pravidelná revízia podmienok. Či už ide o vozidlá v správe veľkých spoločností, alebo pár firemných áut, správny výber partnera šetrí tisíce eur. Ako funguje trh a na čo sa zamerať pri jednotlivých hráčoch, ukazuje komplexný zoznam poisťovní na Slovensku.
Často kladené otázky o priebehu likvidácie poistnej udalosti
V tejto záverečnej časti prinášame odpovede na najčastejšie otázky, ktoré manažéri a podnikatelia riešia, keď zisťujú, ako prebieha likvidácia škody krok za krokom v každodennej praxi.
Prečo mi poisťovňa nevyplatila peniaze do 15 dní od nehody?
Ide o jeden z najrozšírenejších mýtov. Lehota 15 dní podľa § 797 ods. 2 Občianskeho zákonníka sa nepočíta od dátumu nehody, ale až od skončenia šetrenia poistnej udalosti. Na samotné šetrenie má poisťovňa zo zákona až 3 mesiace od nahlásenia škody. Peniaze vám teda na účet prídu do 15 dní až po tom, čo likvidátor získa všetky podklady, faktúry a prípadné policajné správy a vydá konečné rozhodnutie o poistnom plnení.
Čo robiť, ak servis vystaví vyššiu faktúru, než schválil likvidátor?
Servis nesmie bez vášho súhlasu vykonávať opravy nad rámec schváleného rozpočtu. Ak počas opravy technici zistia ďalšie poškodenia, servis je povinný bezodkladne prerušiť práce a privolať poisťovňu na doobhliadku. Ak servis svojvoľne naúčtoval vyššiu hodinovú sadzbu alebo neoriginálne diely bez predchádzajúcej dohody s poisťovňou, likvidátor rozdiel nepreplatí a servis môže túto čiastku vymáhať od vás. Preto si pred začatím opráv vždy písomne dohodnite, že servis bude fakturovať výhradne položky odsúhlasené poisťovňou.
Môže poisťovňa krátiť plnenie, ak malo firemné auto prepadnutú technickú kontrolu (STK)?
Neplatná technická alebo emisná kontrola je závažným porušením povinností prevádzkovateľa vozidla. Poisťovňa však nesmie plnenie zamietnuť automaticky. Musí preukázať takzvanú príčinnú súvislosť — teda či zlý technický stav vozidla priamo spôsobil vznik nehody alebo zväčšil rozsah škody (napríklad zlyhanie opotrebovaných bŕzd). Ak vám niekto nedal prednosť na križovatke a vy ste mali prepadnutú STK len administratívne o dva dni, táto skutočnosť nemala vplyv na vznik škody a poisťovňa z PZP vinníka musí škodu v plnom rozsahu nahradiť. Pri vlastnom kasku však počítajte so sankciami podľa zmluvných podmienok.
Kedy vzniká nárok na náhradné vozidlo počas opravy?
Ak ste poškodenou stranou a škoda sa hradí z PZP vinníka, máte nárok na preplatenie nákladov na prenájom náhradného vozidla rovnakej kategórie na dobu, ktorá je technicky nevyhnutná na opravu vášho auta (alebo do vyhlásenia totálnej škody). Poisťovňa prepláca prenájom na základe predloženej faktúry z autopožičovne a zákazkového listu zo servisu, ktorý potvrdzuje dĺžku technologického času opravy. Pri zavinení vlastným vodičom závisí nárok na náhradné auto od toho, či máte túto asistenčnú službu dojednanú v balíku havarijného poistenia.