Havarijné poistenie motocykla predstavuje jediný spôsob, ako ochrániť vlastný stroj pred finančnými následkami havárie, krádeže či vyčíňania počasia. Zatiaľ čo zákonné PZP – povinné zmluvné poistenie slúži výhradne na úhradu škôd, ktoré jazdou spôsobíte iným ľuďom, škody na vlastnej motorke nepreplatí. Ak v zákrute dostanete šmyk na štrku, položíte stroj na bok alebo vám zaparkovanú motorku zvalí vietor, bez vlastného kaska platíte celú opravu z vlastného vrecka. Na rozdiel od áut je však motocykel podstatne zraniteľnejší a rizikovejší majetok, čo sa priamo odráža v prístupe poisťovní, nastavení spoluúčasti aj v prísnych bezpečnostných pravidlách.
Väčšina majiteľov dvoch kolies rieši dilemu, či vôbec kasko uzatvárať. Ceny náhradných dielov a lakovania plastov sú totiž mimoriadne vysoké, pričom aj banálny pád na mieste dokáže poškodiť kapotáž, riadidlá, zrkadlá a páčky za stovky eur. V tomto sprievodcovi sa pozrieme na kľúčové podmienky, technické nástrahy aj postupy pri riešení škôd, aby ste presne vedeli, kedy vám zmluva skutočne pomôže a kedy vám hrozí zamietnutie výplaty.
Hodnota stroja a havarijné poistenie motocykla: Ako prebieha ocenenie
Pri dojednávaní poistnej zmluvy je kľúčové správne určiť poistnú sumu. Kým nové skladové vozidlo a poistenie vychádza priamo z faktúry a nadobúdacej ceny, pri jazdenom stroji je situácia odlišná. Poisťovne pri starších ročníkoch nevychádzajú z toho, za koľko ste motocykel reálne kúpili v inzeráte, ani z vašich citových väzieb či subjektívnych investícií do servisu. Základom pre výpočet poistného aj limitu plnenia je takzvaná všeobecná hodnota motocykla ku dňu ocenenia.
Oceňovacie systémy a výpočet trhovej ceny
Poisťovne na slovenskom trhu využívajú na stanovenie hodnoty špecializované kalkulačné a znalecké softvéry, najčastejšie systémy Audatex alebo Eurotax. Tieto databázy pracujú s obrovským množstvom trhových dát. Do systému sa zadá presná značka, model, kubatúra, výkon motora, rok výroby, mesiac prvého prihlásenia do evidencie a počet najazdených kilometrov. Systém automaticky odpočíta trhovú amortizáciu a vygeneruje tabuľkovú cenu stroja.
Ak má motorka technické vady, poškodený lak z minulosti alebo nejasnú servisnú históriu, hodnota klesá ešte hlbšie pod priemer trhu. Pre majiteľa to znamená zásadné pravidlo: poistná suma uvedená v zmluve pri staršom stroji nezaručuje, že rovnakú sumu dostanete pri likvidácii poistnej udalosti o dva roky neskôr. Plnenie sa totiž vždy odvíja od všeobecnej hodnoty v momente vzniku škody.
Kedy má kasko na motorku ekonomický zmysel
Všeobecne platí, že plné havarijné poistenie motocykla sa ekonomicky najviac vypláca pri strojoch do 3 až 5 rokov veku. Dôvodom je pomer medzi cenou poistky a reálnou hodnotou stroja. Poistné za motocykel sa pohybuje rádovo v stovkách eur ročne, čo je v percentuálnom pomere k hodnote vozidla citeľne viac ako pri bežných osobných autách. Ak máte desaťročný motocykel v trhovej hodnote 2 500 € a ročné poistné by predstavovalo 400 € pri spoluúčasti 150 €, za pár rokov by ste poisťovni zaplatili viac, než je zostatková cena celého stroja. Pri zánovných motorkách je však situácia opačná, keďže oprava pokriveného rámu alebo prednej vidlice ľahko presiahne niekoľko tisíc eur.
Dokúpená výbava a padacie rámy
Veľkým kameňom úrazu bývajú doplnky. Cestovné motocykle často nesú doplnkovú výbavu v hodnote stoviek až tisícov eur: ladené výfuky, padacie rámy, prídavné hmlové svetlá, gélové sedadlá či navigácie. Pokiaľ túto výbavu neuvediete priamo do poistnej zmluvy a nenecháte ju pripoistiť, poisťovňa ju pri totálnej škode alebo krádeži nepreplatí. Štandardná zmluva totiž kryje motocykel výhradne v továrenskej konfigurácii z výroby.
Zabezpečenie motocykla a kasko poistenie proti krádeži
Krádež dvoch kolies je pre páchateľov nepomerne jednoduchšia než odcudzenie osobného automobilu. Dva alebo tri silní muži dokážu ľahkú motorku za minútu naložiť do dodávky a odviezť bez toho, aby museli prekonávať zámok riadenia. Práve preto poisťovne nastavujú v poistných podmienkach pre krytie rizika krádeže mimoriadne prísne požiadavky na spôsob uzamknutia.
Zámok riadenia nestačí
Medzi motorkármi stále prežíva mýtus, že ak zamknú riadidlá kľúčom v spínacej skrinke, splnili podmienky zabezpečenia. Pre poistné plnenie to v drvivej väčšine prípadov nestačí. Zámok riadenia je továrenským prvkom, ktorý skúsený zlodej prekoná trhnutím riadidlami za pár sekúnd. Poisťovne v zmluvných podmienkach jasne definujú minimálne mechanické a elektronické prekážky. Bez ich preukázateľného použitia vám v prípade krádeže hrozí krátenie plnenia alebo úplné zamietnutie poistnej výplaty.
Upozornenie na časté riziko: Odcudzenie motocykla z ulice alebo parkoviska bez použitia pevného ukotvenia patrí medzi najčastejšie dôvody zamietnutia poistného plnenia. Ak podmienky zmluvy vyžadujú uzamknutie stroja k pevnému bodu, nestačí použiť len kotúčový zámok na prednom kolese. Zlodeji motorku jednoducho nadvihnú a naložia. Ak poisťovni a polícii nepreukážete, že bol motocykel fyzicky pripútaný k pevnej konštrukcii, prídete o poistné plnenie.
Kombinácia kotvy, reťaze a kotúčového zámku
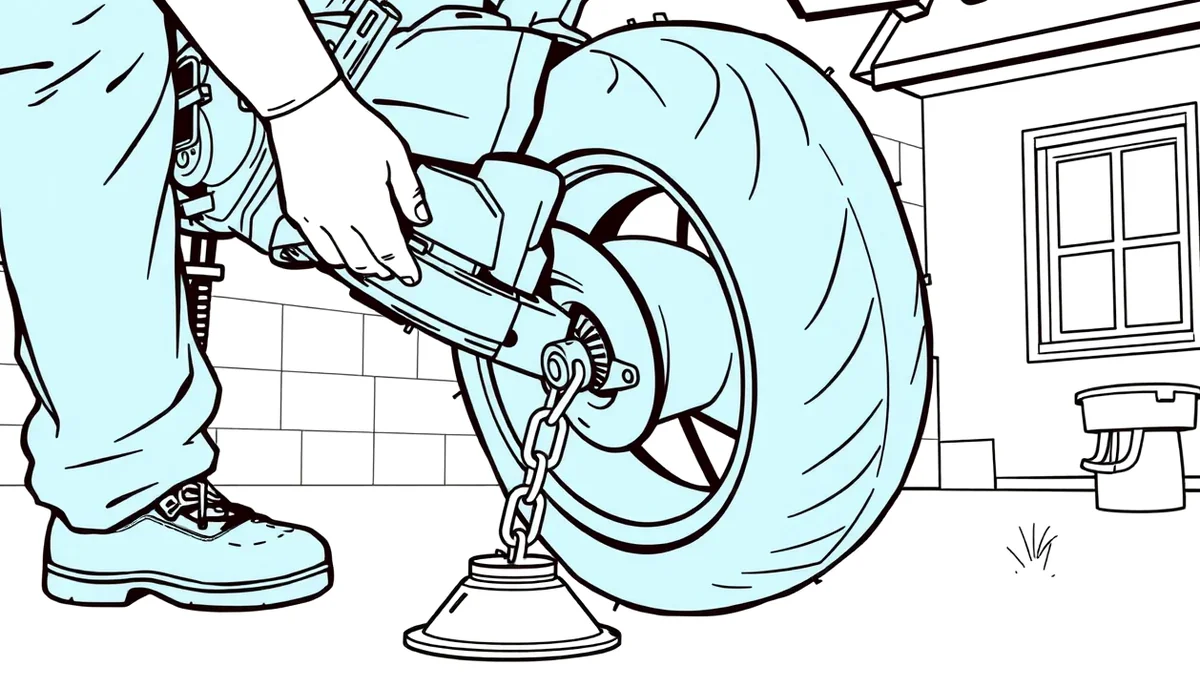
Pri parkovaní na verejnom priestranstve alebo na voľne prístupnom pozemku vyžaduje väčšina poisťovní minimálne kvalitný mechanický zámok. Optimálnu ochranu tvorí masívna kalená reťaz v kombinácii s bezpečnostnou kotvou zavŕtanou do betónu alebo pevného základu. Druhým štandardom je zámok na brzdový kotúč s integrovaným pohybovým alarmom. Zvukový signál s hlasitosťou cez 110 dB dokáže odradiť príležitostných zlodejov už pri manipulácii s plachtou.
Elektronické systémy a GPS lokátory
Pre drahšie stroje s poistnou sumou nad 10 000 € môže zmluva vyžadovať aj aktívne elektronické zabezpečenie. Ide najmä o imobilizér a certifikovaný GPS lokátor s nepretržitým napojením na pult centrálnej ochrany. Výhodou vlastného GPS monitoringu je nielen vyššia šanca na vypátranie stroja, ale často aj zľava na poistnom, ktorá priaznivo ovplyvní celkovú cenu havarijného poistenia. Pri likvidácii poistnej udalosti si poisťovňa vždy vyžiada všetky sady kľúčov a ovládačov od motocykla aj od deklarovaných zámkov. Ak niektorý kľúč chýba, likvidátor skúma, či nedošlo k nedbanlivostnému konaniu.
Technický stav motocykla, prepadnutá STK a vplyv na havarijné poistenie motorky
Otázka platnosti technickej a emisnej kontroly patrí pri motocykloch k citlivým témam. Mnoho motorkárov vytiahne stroj na jar zo zimného spánku a v eufórii z prvých teplých dní zabudne skontrolovať dátum na kartičke STK. Ak v takomto stave dôjde k dopravnej nehode, vzniká vážny problém s likvidáciou škody.
Príčinná súvislosť medzi závadou a nehodou
Ak máte v čase nehody neplatnú technickú kontrolu, poisťovňa túto skutočnosť okamžite zistí z centrálnej evidencie vozidiel. Prepadnutá STK však automaticky neznamená, že poisťovňa nezaplatí ani cent. Podľa platnej legislatívy a súdnej praxe musí existovať príčinná súvislosť medzi technickým stavom motocykla a vznikom poistnej udalosti.
Pokiaľ do vás na križovatke zozadu narazí iné vozidlo, skutočnosť, že vám pred týždňom skončila platnosť STK, nemala žiadny vplyv na vznik nehody. V takom prípade poisťovňa nesmie plnenie krátiť len na základe formálneho administratívneho nedostatku. Situácia sa však radikálne mení, ak havarujete vlastným zavinením. Ak likvidátor alebo policajný znalec zistí, že príčinou pádu boli zjazdené pneumatiky pod zákonným limitom dezénu, poškodené brzdové hadice alebo nadmerná vôľa v riadení, poisťovňa pristúpi k výraznému kráteniu alebo úplnému odmietnutiu poistného plnenia.
Homologizácia doplnkov a výfukových systémov
Osobitnú pozornosť venujte neoriginálnym dielom. Ladené výfuky bez homologizačnej značky, necertifikované LED smerovky, chýbajúce spätné zrkadlá alebo upravené držiaky evidenčných čísiel môžu spôsobiť, že motocykel je z technického hľadiska nespôsobilý na premávku na pozemných komunikáciách. V prípade vážnej nehody znalci skúmajú každý detail. Ak nehomologizované diely zhoršili viditeľnosť alebo ovládanie stroja, poistné plnenie bude krátené na základe porušenia poistných podmienok.
Postup pri hlásení poistnej udalosti na motocykli krok za krokom
Správny a bezchybný postup bezprostredne po nehode alebo páde rozhoduje o tom, ako rýchlo a v akej výške dostanete poistné peniaze na účet. Psychický šok z pádu často vedie k zanedbaniu kľúčových krokov, ktoré sa neskôr nedajú napraviť.
- Zabezpečenie miesta nehody a zdravia: Zapnite výstražné svetlá, ak fungujú, oblečte si reflexnú vestu a v bezpečnej vzdialenosti umiestnite výstražný trojuholník. Ak došlo k zraneniu osôb, okamžite volajte záchrannú službu na čísle 112 alebo 155. Bezpečnosť a zdravie majú prednosť pred záchranou motocykla.
- Rozhodnutie o privolaní polície: Políciu musíte privolať vždy, ak došlo k zraneniu či usmrteniu osoby, ak došlo k úniku prevádzkových kvapalín na vozovku, ak vznikla škoda na majetku tretej osoby (zvodidlá, dopravné značenie), ak máte podozrenie na požitie alkoholu u druhého vodiča alebo ak ide o krádež či vandalizmus. V sporných prípadoch je privolanie hliadky bezpečnejšie aj pre neskoršie dokazovanie.
- Dôkladná fotodokumentácia: Pred akoukoľvek manipuláciou so strojom dôkladne odfoťte celé miesto nehody z viacerých uhlov. Zaznamenajte brzdné dráhy, rozptyl úlomkov plastov, polohu motocykla voči ceste a poškodenie jednotlivých dielov. Spravte detailné zábery na tachometer s počtom kilometrov, VIN číslo na ráme a poškodenú výstroj.
- Spísanie záznamu o nehode: Ak je účastníkom aj iné vozidlo a nevoláte políciu, bezpodmienečne vyplňte a obojstranne podpíšte tlačivo Správa o nehode. Uistite sa, že je jasne vyznačený vinník a presný priebeh kolízie.
- Kontaktovanie asistenčnej služby: Ak je motocykel nepojazdný, nepokúšajte sa o amatérsky odťah, ktorý by mohol poškodenie rámu zväčšiť. Zavolajte asistenčnú službu vašej poisťovne. Asistencia zabezpečí špecializovaný odťah motocykla v dodávke alebo na prívese určenom pre jednostopové vozidlá a prevoz do zmluvného servisu.
- Oznámenie škody poisťovni: Škodovú udalosť nahláste svojej poisťovni písomne, telefonicky alebo online. Hoci Občiansky zákonník ukladá povinnosť oznámiť udalosť bez zbytočného odkladu, zmluvné podmienky stanovujú konkrétne lehoty — štandardne 15 dní pri udalosti na území Slovenska a 30 dní, ak k škode došlo v zahraničí.
Zoznam dokladov potrebných k nahláseniu poistnej udalosti
Aby likvidácia prebehla hladko a bez zdržania, pripravte si nasledujúce dokumenty. Správna dokumentácia pre poisťovňu po autonehode aj motonehode zahŕňa:
- Číslo poistnej zmluvy k havarijnému poisteniu,
- Veľký a malý technický preukaz motocykla (osvedčenie o evidencii časť I a II),
- Vodičský preukaz osoby, ktorá motocykel v čase nehody viedla (poisťovňa kontroluje príslušnú skupinu A, A1 alebo A2),
- Správu o nehode podpísanú účastníkmi alebo policajný protokol o vyšetrení nehody,
- Kompletnú fotodokumentáciu z miesta nehody a detailné fotografie poškodení,
- Servisnú zákazku alebo faktúru za opravu, prípadne kalkuláciu nákladov z autoservisu,
- Bankové spojenie (IBAN) pre výplatu poistného plnenia.
Výstroj jazdca a havarijná poistka
Častou chybou začiatočníkov je predpoklad, že kasko automaticky uhradí aj zničenú prilbu, karbónové chrániče a drahú koženú kombinézu. Štandardné havarijné poistenie motocykla kryje výhradne samotný stroj a jeho pevné súčasti. Prilba ani oblečenie sa nepovažujú za súčasť vozidla a vo väčšine poistiek nespadajú ani pod základné krytie batožiny. Na ochranu drahej motovýbavy je nevyhnutné uzatvoriť špeciálne pripoistenie výstroja, ktoré niektoré poisťovne ponúkajú ako voliteľný doplnok k základnému balíku.
Platnosť kaska na motorku v zahraničí a krytie na dovolenke
Cestovanie na dvoch kolesách po horských priesmykoch v Alpách, pozdĺž pobrežia Jadranu či po rumunských serpentínach patrí k vrcholom motosezóny. Pred prekročením hraníc je však nutné dôkladne overiť, ako je vaše havarijné poistenie motocykla nastavené z hľadiska územnej platnosti.
Geografická platnosť zmluvy
Väčšina štandardných poistných zmlúv slovenských poisťovní zahŕňa takzvanú geografickú Európu vrátane celého územia Európskej únie a niektorých priľahlých štátov (napríklad Švajčiarsko, Nórsko, Spojené kráľovstvo). Pozor si však musíte dať na štáty ako Turecko, Ukrajina, Moldavsko či krajiny severnej Afriky, ktoré bývajú v zmluvných podmienkach výslovne vylúčené alebo vyžadujú osobitné pripoistenie. Pred odchodom si overte čo skontrolovať na poistení pred dovolenkou, aby ste nezostali prekvapení pri poruche v tranzitnej krajine.
Asistenčné služby a limity pre odťah zo zahraničia
Kým na Slovensku vám asistenčná služba bez problémov preplatí odťah do najbližšieho servisu, pri poruche či havárii stovky kilometrov od domova rýchlo narazíte na finančné stropy. Základná asistencia v kasku máva často limit na odťah stanovený na sumu okolo 150 € až 300 €. Reálny odťah havarovanej motorky z Rakúska či Talianska späť na Slovensko však stojí pokojne 800 € až 1 500 €. Ak nemáte dokúpenú rozšírenú technickú asistenciu, celý rozdiel nad základný limit platíte sami. Pre zahraničné cesty je preto kľúčové preveriť, či asistenčné krytie zahŕňa aj repatriáciu motocykla do miesta trvalého bydliska.
Jazdy na uzavretom okruhu (track days)
Veľmi častým problémom bývajú amatérske voľné jazdy na pretekárskych okruhoch ako Slovakiaring, Pannoniaring či Masarykov okruh v Brne. Mnoho motorkárov si myslí, že ak nejde o oficiálne bodované majstrovstvá, ale len o tréning bezpečnej jazdy, kasko škodu uhradí. Realita je opačná. Poistné podmienky obsahujú striktnú výluku na akékoľvek jazdy na uzavretých motoristických okruhoch, merané tréningy, rýchlostné skúšky a nácvik športovej jazdy. Ak na okruhu havarujete, havarijné poistenie motocykla vám škodu nepreplatí ani v prípade, že ste jazdili v najpomalšej skupine začiatočníkov.
Dočasné vyradenie motocykla z evidencie a vplyv na poistnú zmluvu
Keďže motocyklová sezóna trvá v našich klimatických podmienkach približne od apríla do októbra, mnohí majitelia hľadajú cesty, ako ušetriť na poistení počas chladných zimných mesiacov. Jednou z možností je dočasné vyradenie motocykla z evidencie vozidiel na dopravnom inšpektoráte.
Administratívny postup na dopravnom inšpektoráte
O dočasné vyradenie môžete požiadať na ktoromkoľvek klientskom centre alebo elektronicky cez portál verejnej správy. Pri žiadosti odovzdáte tabuľky s evidenčným číslom a osvedčenie o evidencii. Za dočasné vyradenie sa platí správny poplatok podľa dĺžky trvania. Následne s potvrdením o vyradení oslovíte poisťovňu. Podobný princíp funguje aj pri automobiloch, kde pozastavenie PZP na zimné mesiace prerušuje povinnosť platiť zákonnú poistku.
Riziká zazimovania bez poistného krytia
Ak na základe vyradenia z evidencie poistnú zmluvu ukončíte alebo prerušíte, musíte počítať s vážnymi dôsledkami. Odstavený stroj v garáži prestáva byť chránený. Počas zimy však hrozia riziká, ktoré nesúvisia s jazdou:
- Požiar alebo výbuch v garážovom dome či rodinnom dome,
- Krádež vlámaním do garáže alebo pivnice,
- Zaplavenie pri prasknutom vodovodnom potrubí,
- Poškodenie kabeláže hlodavcami, ktoré cez zimu hľadajú úkryt v motore.
Ak zrušíte kompletné kasko, všetky tieto škody znášate sami. Niektoré poisťovne preto ponúkajú takzvané sezónne kasko. Pri tomto variante platíte znížené poistné, pričom počas sezóny máte plné krytie vrátane havárie a v zimných mesiacoch poistka automaticky prechádza do režimu kľudového poistenia, kedy kryje výlučne živelné riziká a krádež v garáži.
Zrušenie a zánik kaska: Predaj motocykla, totálna škoda a zákonné lehoty
Ukončenie poistného vzťahu sa neriadi ľubovôľou klienta, ale presnými pravidlami, ktoré stanovuje zákon č. 40/1964 Zb. Občiansky zákonník v paragrafoch 788 až 828. Akékoľvek zanedbanie termínov znamená, že zmluva pokračuje do ďalšieho poistného roka.
Predaj stroja a zmena držiteľa
Pri predaji motocykla kasko zaniká dňom zápisu zmeny držiteľa v evidencii vozidiel. Ako pôvodný majiteľ musíte poisťovni zaslať písomnú žiadosť o ukončenie zmluvy spolu s kópiou veľkého technického preukazu, kde je zapísaný nový vlastník. Poisťovňa má povinnosť vykonať vyúčtovanie a vrátiť vám nespotrebované poistné za obdobie od dňa prepisu do konca predplateného obdobia.
Totálna škoda a spôsob výpočtu poistného plnenia
Pri ťažkej havárii likvidátor posudzuje, či je oprava technicky a ekonomicky rentabilná. Za totálnu škodu sa pri motocykloch spravidla považuje stav, kedy by predpokladané náklady na opravu presiahli 70 % až 80 % všeobecnej hodnoty stroja pred nehodou. Pri deformácii rámu alebo poškodení bloku motora býva totálna škoda vyhlásená takmer okamžite.
Výpočet plnenia pri totálnej škode prebieha podľa presného vzorca: od všeobecnej hodnoty motocykla v čase tesne pred nehodou sa odpočíta hodnota použiteľných zvyškov vraku a dohodnutá spoluúčasť. Použiteľné zvyšky poisťovňa zvyčajne ponúkne v internetovej aukcii vrakov, kde ich môžete za vysúťaženú sumu predať záujemcovi, alebo si ich ponecháte a predáte na náhradné diely sami. Ak bol motocykel financovaný cez lízing, uplatní sa vinkulácia poistného plnenia a peniaze od poisťovne smerujú prednostne lízingovej spoločnosti na doplatenie úveru. Pri nových strojoch môže zásadný finančný prepad zmierniť poistenie finančnej straty.
Výpovedné lehoty podľa Občianskeho zákonníka
Ak chcete zmluvu vypovedať z vlastného rozhodnutia, musíte striktne rešpektovať zákonné termíny:
- Výpoveď ku koncu poistného obdobia: Podľa § 800 ods. 1 Občianskeho zákonníka musí byť výpoveď doručená poisťovni najneskôr 6 týždňov pred výročným dňom zmluvy. Ak tento termín zmeškáte čo i len o jeden deň, poistka platí ďalší celý rok. Pred výročím sa odporúča vykonať ročnú revíziu poistných zmlúv a porovnať aktuálne ponuky na trhu.
- Výpoveď do dvoch mesiacov od uzavretia: Podľa § 800 ods. 2 Občianskeho zákonníka môže každá strana zmluvu vypovedať do dvoch mesiacov od jej dojednania s osemdňovou výpovednou lehotou.
- Výpoveď po poistnej udalosti: Podľa poistných podmienok môžete zmluvu vypovedať do 1 mesiaca odo dňa oznámenia priznania alebo zamietnutia poistného plnenia.
- Zánik pre nezaplatenie poistného: Podľa § 800 ods. 3 Občianskeho zákonníka poistenie zanikne, ak prvé poistné nie je zaplatené do 3 mesiacov od splatnosti, alebo ak ďalšie poistné nie je uhradené do 1 mesiaca od doručenia písomnej výzvy. Spoliehať sa na nezaplatenie ako formu zrušenia poistky je však nezodpovedné, pretože poisťovňa má právo dlžnú sumu za dané obdobie vymáhať.
Prehľad variantov poistenia motocykla a nastavenie spoluúčasti
Pri výbere krytia stojíte pred rozhodnutím, akú mieru rizika na seba prevezmete. Spoluúčasť je suma, ktorou sa podieľate na úhrade každej vzniknutej škody. Čím vyššiu spoluúčasť si zvolíte, tým bude ročné poistné nižšie. Pri motorkách však pozor na drobné poškodenia kapotáží — ak si zvolíte príliš vysokú minimálnu sumu, menšie opravy vám poistka vôbec nepokryje.
Štandardné nastavenie na trhu kombinuje percentuálny podiel a pevnú minimálnu sumu. Najčastejšie sa stretnete s variantmi 5 % min. 100 €, 5 % min. 150 €, 5 % min. 165 € alebo 10 % min. 300 €. Pre porovnanie jednotlivých možností si pozrite nasledujúci prehľad.
| Typ poistného krytia | Kryté riziká | Typická spoluúčasť | Pre koho je vhodné |
|---|---|---|---|
| Základné PZP | Iba škody spôsobené iným účastníkom premávky | 0 € | Zákonná povinnosť pre všetky stroje s EČV |
| PZP s minikaskom | Zodpovednosť + stret so zverou a živel | Pevná suma (cca 100 – 150 €) | Staršie motocykle nad 7 až 10 rokov veku |
| Sezónne havarijné poistenie | Plné krytie v sezóne, v zime iba krádež a živel | 5 % min. 150 € | Jazdci, ktorí v zime stroj zásadne nevyťahujú |
| Celoročné havarijné poistenie | Havária, pád, krádež, živel, vandalizmus | 5 % min. 100 € až 165 € | Nové a zánovné stroje do 5 rokov veku |
| Kombinácia Kasko + GAP | Plné kasko + doplatok do novej kúpnej ceny | Podľa kaska (GAP kryje spoluúčasť) | Úplne nové stroje financované na leasing či úver |
Ak hľadáte cenovo najvýhodnejšie riešenie, oplatí sa zvážiť balík, v ktorom je uzatvorené najlacnejšie PZP a kasko u jedného poistiteľa, vďaka čomu môžete získať zľavu za prepoistenosť. Majitelia, ktorí využívajú na prepravu okrem motorky aj osobný automobil, môžu rovnaké princípy uplatniť pri hľadaní riešenia na lacné poistenie auta. Kým pri autách chráni hodnotu poistka proti totálnej strate, stojí za zváženie aj otázka, či je samostatná zmluva GAP vhodná aj pre vašu motorku. Pri preprave jednostopového stroja na dovolenku dodávkou či vozíkom nezabúdajte ani na povinnosť poistiť prívesný vozík, aby bol krytý celý jazdný tandem.
Pre zodpovedných vodičov je dôležitým faktorom bonus za bezškodový priebeh. Ak jazdíte roky bez nehody a na motocykli ste nespôsobili poistnú udalosť, zľava na poistnom dokáže dosiahnuť až približne 60 % z pôvodnej sadzby. Pri nahlásení každej zavinenej poistnej udalosti však musíte počítať s malusom a navýšením ceny poistky v nasledujúcom období.
Často kladené otázky o havarijnom poistení motocykla
Preplatí mi kasko opravu, ak spadnem sám v zákrute bez cudzieho zavinenia?
Áno. Základným pilierom havarijného poistenia je práve krytie havárie spôsobenej vlastným zavinením. Pokiaľ na mokrom asfalte alebo štrku dostanete šmyk a poškodíte motocykel, poisťovňa uhradí opravu v servise zníženú o dohodnutú spoluúčasť. Podmienkou je, že ste neboli pod vplyvom alkoholu alebo omamných látok a nešlo o jazdu na uzavretom pretekárskom okruhu.
Je súčasťou poistného plnenia aj zničená motocyklová prilba a kombinéza?
Nie, v štandardnom krytí kaska výstroj zahrnutá nie je. Prilba, kožená kombinéza, čižmy ani chrániče sa nepovažujú za príslušenstvo motocykla ani za bežnú batožinu. Aby vám poisťovňa uhradila škodu na oblečení po páde, musíte mať uzatvorené špeciálne pripoistenie moto výstroja so samostatne stanoveným limitom plnenia.
Ako rýchlo musím nahlásiť poistnú udalosť poisťovni?
Zákon ukladá povinnosť nahlásiť udalosť bez zbytočného odkladu. Poistné podmienky väčšiny poisťovní stanovujú presnú lehotu: štandardne do 15 dní, ak sa nehoda stala na území Slovenska, a do 30 dní, ak k škode došlo v zahraničí. Pri oneskorenom nahlásení môže poisťovňa pristúpiť ku kráteniu poistného plnenia, ak oneskorenie sťažilo zistenie rozsahu a príčiny škody.
Oplatí sa havarijné poistenie aj na desaťročný motocykel?
Vo väčšine prípadov sa celoročné plné kasko na takto starý stroj ekonomicky neoplatí. Všeobecná hodnota desaťročnej motorky býva nízka, zatiaľ čo poistné dosahuje stovky eur ročne. Lepšou a ekonomickejšou alternatívou je kombinácia PZP s cielenými pripoisteniami, napríklad pripoistenie stretu so zverou a živelných udalostí, kde neplatíte vysoké poistné za riziko havárie.