Mnoho motoristov predpokladá, že keď elektromobil nemá klasický spaľovací motor a jeho zdvihový objem valcov je nulový, automaticky spadne do najnižšej sadzobnej kategórie a poistka bude stáť len pár desiatok eur. Realita na slovenskom poistnom trhu je však odlišná. PZP pre elektromobily sa už dávno nepočíta podľa fiktívneho objemu do 1 000 cm³, ale riadi sa úplne inými technickými parametrami vozidla. Ak stojíte pred kúpou nového rodinného auta do zásuvky, dôkladné zoznámenie sa s pravidlami poistenia vám ušetrí nielen peniaze, ale aj starosti pri riešení nečakaných nehôd.
Povinné zmluvné poistenie ukladá zákon č. 381/2001 Z. z. každému držiteľovi motorového vozidla bez ohľadu na typ pohonu. Vzťahuje sa na plne batériové elektromobily (BEV), plug-in hybridy (PHEV), klasické full-hybridy (HEV) aj mild-hybridy (MHEV). Zákon definuje motorové vozidlo ako samostatné nekoľajové vozidlo s vlastným mechanickým pohonom s najväčšou konštrukčnou rýchlosťou viac ako 25 km/h, prípadne s prevádzkovou hmotnosťou nad 25 kg a rýchlosťou nad 14 km/h. Zatiaľ čo zákonné minimálne limity krytia ostávajú rovnaké pre všetkých, mechanizmus stanovenia ceny a rizikové faktory pri elektrických autách majú svoje prísne špecifiká.
Výkon v kW namiesto objemu: Ako sa počíta PZP pre elektromobily?
Pri bežnom benzínovom či naftovom aute je základným kameňom pre výpočet poistného zdvihový objem valcov v kubických centimetroch. V technickom preukaze elektromobilu však nájdete v kolónke objemu nulu alebo prázdne miesto. Poisťovne preto museli svoju segmentáciu prispôsobiť a ako hlavný technický parameter prijali výkon motora v kilowattoch (kW) spolu s celkovou hmotnosťou vozidla.
Prečo vysoký výkon a hmotnosť zvyšujú riziko škody
Elektromobily ponúkajú okamžitý nástup krútiaceho momentu a vysoké zrýchlenie, čo z pohľadu poistnej matematiky predstavuje vyššie riziko škodovej udalosti, najmä u menej skúsených vodičov. Zároveň sú elektrické autá kvôli masívnej trakčnej batérii výrazne ťažšie ako ich spaľovací konkurenti rovnakej kategórie. Vyššia prevádzková hmotnosť znamená pri kolízii väčšiu kinetickú energiu, a teda spravidla aj rozsiahlejšiu škodu na cudzom majetku či zdraví.
Kým v minulosti sa ročné poistné za bezemisné autá pohybovalo v orientačnom rozpätí od 89 € do 196 €, dnes závisí cena najmä od toho, aký silný motor poháňa vaše nápravy. Mestský hatchback s výkonom 100 kW bude poistne podstatne dostupnejší než prémiové SUV s výkonom cez 300 kW. Do výslednej sumy samozrejme vstupujú aj bežné klientske parametre, ako je vek držiteľa, bydlisko a škodový priebeh.
Zákonné limity poistného krytia pri elektrických autách
Pretože moderné elektromobily dokážu spôsobiť pri nehode značné poškodenie infraštruktúry alebo viacerých áut naraz, je dôležité sledovať zákonné minimá. Zákon č. 381/2001 Z. z. stanovuje tieto základné limity poistného plnenia:
- 6 450 000 € na jednu škodovú udalosť pri škode na zdraví a nákladoch pri usmrtení bez ohľadu na počet zranených alebo usmrtených,
- 1 300 000 € na jedného poškodeného pri škode na zdraví,
- 1 300 000 € na jednu škodovú udalosť pri vecnej škode a ušlom zisku bez ohľadu na počet poškodených osôb.
Ak by ste jazdili bez platnej poistky, príslušný okresný úrad vám môže uložiť sankciu vo výške od 50 € do 5 000 €. Závažnejšie však je, že celú spôsobenú škodu by ste v takom prípade museli hradiť z vlastného rodinného rozpočtu. Správne nastavená cena PZP pritom zaručuje, že oprávnené nároky poškodených tretích strán uhradí poisťovňa v plnom rozsahu a bez spoluúčasti.
Plug-in hybridy a zákonná poistka: Rozhoduje spaľovací motor alebo celkový výkon?
Pri hybridoch, ktoré kombinujú spaľovací agregát s elektromotorom a umožňujú externé nabíjanie zo siete, narážajú majitelia na ďalšiu dilemu. V osvedčení o evidencii majú zapísaný objem valcov spaľovacieho motora, jeho samostatný výkon v kW a popri tom aj výkon jedného či dvoch elektromotorov. Ako k týmto číslam pristupujú jednotlivé poisťovne pri uzatváraní zmluvy?
Kombinovaný systémový výkon verzus výkon spaľovacieho motora
Prístup poistného trhu nie je jednotný a líši sa podľa interných sadzobníkov konkrétnych ústavov:
- Hodnotenie podľa spaľovacieho motora: Niektoré poisťovne berú ako východiskový údaj výlučne zdvihový objem valcov a výkon benzínového či naftového agregátu. Elektromotor v takom prípade vnímajú ako pomocný pohon a výsledná sadzba sa takmer nelíši od bežného konvenčného auta.
- Kombinovaný systémový výkon: Modernejšie sadzobníky zohľadňujú celkový systémový výkon sústavy v kW. Ak má spaľovací motor 110 kW a elektromotor pridáva ďalších 85 kW, vozidlo môže byť zaradené do kategórie s celkovým výkonom takmer 200 kW, čo sa odrazí na vyššom ročnom poplatku.
- Segmentácia podľa hmotnosti: Pri plug-in hybridoch zohráva rolu aj pohotovostná hmotnosť, ktorá kvôli prítomnosti dvoch pohonných jednotiek a batérie často presahuje dve tony.
Pri zadávaní údajov do poistnej zmluvy je nevyhnutné prepísať presné hodnoty z technického preukazu (časť II). Ak do formulára omylom zadáte len výkon elektromotora namiesto systémového výkonu alebo zameníte plug-in hybrid za jednoduchý mild-hybrid, vystavujete sa riziku komplikácií. Zlá kategorizácia vozidla môže v prípade nehody viesť k dodatočnému doúčtovaniu poistného či kráteniu plnenia formou regresu.
Prehľad rozdielov medzi pohonmi z pohľadu poistenia
Aby ste mali jasnú predstavu o tom, ako sa jednotlivé typy pohonov správajú v poistných podmienkach, pripravili sme porovnanie kľúčových vlastností.
| Parameter poistenia | Čistý elektromobil (BEV) | Plug-in hybrid (PHEV) | Spaľovacie auto (ICE) |
|---|---|---|---|
| Hlavný tarifný parameter | Výkon v kW a hmotnosť | Objem cm³ alebo systémový kW | Objem valcov v cm³ |
| Orientačné ročné PZP | 89 € až 196 € | 92 € až 183 € | 80 € až 220 € |
| Krytie vlastnej batérie z PZP | ✗ (len z kaska) | ✗ (len z kaska) | ✗ (bežná 12V batéria) |
| Možnosť ťahania na lane | ✗ (nutná plošina) | ✗ (zvyčajne zakázané) | ✓ (s neutrálom) |
| Zníženie dane z mot. vozidiel | Oslobodené (sadzba 0 €) | 50 % zníženie sadzby | Bez ekologickej úľavy |
Rozdiely sú markantné nielen pri výpočte, ale aj pri prevádzke. Keď kupujete nové či jazdené vozidlo do rodiny, musíte myslieť na to, ako poistiť auto po kúpe ešte pred prvou jazdou na dopravný inšpektorát.
Eko zľavy a bonusy za bezemisný pohon: Poskytujú ich všetky poisťovne?
Rozšíreným mýtom medzi motoristami je presvedčenie, že štát ukladá poisťovniam povinnosť poskytovať na zelené vozidlá paušálne zľavy. Pravda je taká, že zákon žiadnu ekologickú zľavu na poistnom nariaďuje. Akákoľvek cenová výhoda za elektrický pohon je výlučne komerčným rozhodnutím konkrétnej poisťovne v rámci jej marketingovej a obchodnej stratégie.
Ktoré poisťovne zvýhodňujú alternatívne pohony?
Niektoré finančné domy vnímajú majiteľov elektromobilov ako uvedomelejších vodičov, ktorí jazdia defenzívnejšie a starajú sa o technický stav svojho vozidla. Z toho dôvodu zavádzajú špeciálne eko-bonusy, ktoré dokážu znížiť základnú sadzbu poistného o 10 až 25 percent. V minulosti ponúkala zvýhodnené tarify pre elektroautá napríklad Poisťovňa UNIQA, zatiaľ čo iné inštitúcie, ako je poistenie auta v Allianz, stavajú skôr na komplexných balíkoch asistenčných služieb šitých na mieru elektrickým komponentom.
Na druhej strane existujú poisťovne, ktoré k elektromobilom pristupujú neutrálne alebo dokonca prísnejšie. Pre ne predstavuje vysoká hmotnosť, drahá oprava vysokonapäťovej techniky a riziko poškodenia batérie pri náraze faktor zvýšeného rizika. Pred uzavretím zmluvy je preto vhodné zistiť si aktuálne tipy na zníženie poistného za auto a porovnať si viacero ponúk.
Čo kryje PZP pri nabíjaní a manipulácii s káblom?
Poistenie zodpovednosti sa nevzťahuje iba na škody spôsobené samotným pohybom auta po ceste. Kryje škody vzniknuté v súvislosti s prevádzkou motorového vozidla, čo zahŕňa aj proces nabíjania:
- Úraz chodca cez nabíjací kábel: Ak natiahnete kábel z rodinného domu cez verejný chodník a okoloidúci chodec oň zakopne a zraní sa, nárok na náhradu škody na zdraví sa uplatňuje z vášho PZP. Dávajte si však pozor na hrubú nedbanlivosť – ak kábel nebol riadne označený, poisťovňa môže požadovať regres.
- Poškodenie nabíjacej stanice: Ak pri manipulácii s vozidlom poškodíte verejný stojan alebo cudzí wallbox, škoda tretej strane sa likviduje z PZP.
- Škody spôsobené požiarom pri nabíjaní: Ak dôjde k zlyhaniu palubnej nabíjačky a oheň preskočí na susedné zaparkované vozidlo alebo poškodí fasádu susedovho domu, škody na cudzom majetku vyplatí vaše povinné zmluvné poistenie.
Vlastné auto, vaša vlastná nabíjacia stanica ani vaša vlastná nehnuteľnosť však z PZP kryté nie sú. Na vlastné škody musíte mať zjednané komerčné poistenie majetku alebo havarijné krytie.
Daňová úľava 50 percent na hybridné vozidlo: Prečo nemá nič spoločné s PZP?
Ďalším veľmi častým omylom medzi vodičmi je miešanie daňových predpisov so zákonným poistením. Od daňových poradcov často počuť, že hybridy a elektroautá majú nárok na výrazné úľavy. Mnohí motoristi sa potom v poisťovni dožadujú polovičnej zľavy z poistky. Tu však dochádza k zásadnej zámene dvoch odlišných právnych predpisov.
Rozdiel medzi daňou z motorových vozidiel a poistným
Zákon č. 361/2014 Z. z. o dani z motorových vozidiel upravuje zdaňovanie áut používaných na podnikanie. Podľa tohto zákona platí:
- Pre hybridné motorové vozidlá a vozidlá na plynový pohon (LPG, CNG) sa uplatňuje zníženie ročnej sadzby dane o 50 percent.
- Pre čisté batériové elektromobily je ročná sadzba dane z motorových vozidiel priamo stanovená na 0 €.
- Zákon o dani z príjmov (č. 595/2003 Z. z.) navyše zaraďuje batériové elektromobily do odpisovej skupiny 0 s mimoriadne priaznivou dobou odpisovania len 2 roky.
Tieto daňové výhody sú schválené Národnou radou SR na podporu ekologizácie firemných flotíl. Nemajú však absolútne žiadny súvis so zákonom č. 381/2001 Z. z. o povinnom zmluvnom poistení. Komerčná poisťovňa nevychádza z daňového priznania a nemá žiadnu právnu povinnosť znížiť poistné o polovicu len preto, že daňový úrad udelil úľavu na dani.
Prečo samotné PZP pre drahý elektromobil rodine nestačí?
Zákonné poistenie chráni vašu peňaženku pred nárokmi iných ľudí, ktorým spôsobíte škodu. Ak však dôjde k dopravnej nehode vašou vinou, pri strete so zverou alebo pri živelnej udalosti, oprava vlastného elektroauta padá výlučne na vaše plecia. Trakčná batéria tvorí často 40 až 50 percent celkovej hodnoty nového vozidla a jej výmena po poškodení spodku auta stojí bežne 10 000 € až 25 000 €.
Práve preto by majitelia elektrických a plug-in hybridných áut mali zvážiť aj doplnkovú ochranu. Zistite si, aká je orientačná cena havarijného poistenia pre váš model. Pri zmluve sledujte, ako je nastavená spoluúčasť pri poškodení batérie elektromobilu, a pri novších autách sa oplatí preveriť aj to, aká je cena GAP poistenia, ktoré chráni finančnú stratu pri totálnej škode alebo krádeži.
Nehoda a hlásenie poistnej udalosti pri elektromobile: Ako postupovať pri batérii?
Dopravná nehoda s elektrickým vozidlom si vyžaduje špecifický prístup už na mieste udalosti. Trakčná batéria pracuje s napätím 400 až 800 voltov, čo predstavuje pri mechanickom poškodení obalu riziko skratu, úrazu elektrickým prúdom alebo neskoršieho požiaru.
Prečo je odťah na lane prísne zakázaný
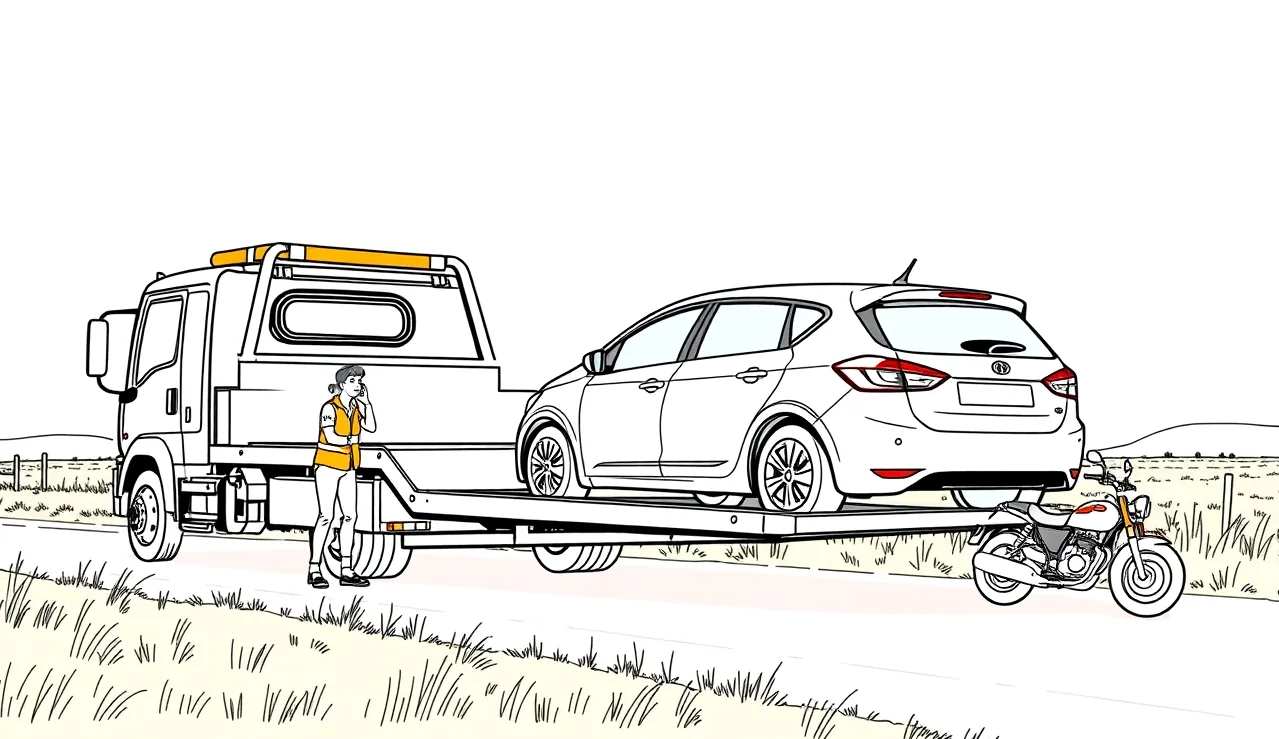
Ak vám pri spaľovacom aute dôjde palivo, môžete ho bezpečne odtiahnuť na lane na najbližšiu čerpaciu stanicu. Pri elektromobile je ťahanie na lane vo väčšine prípadov prísne zakázané výrobcom. Elektromotory sú s kolesami spojené priamo cez stály prevod bez mechanickej spojky. Otáčaním kolies pri vlečení funguje elektromotor ako generátor, ktorý vyrába elektrické napätie.
Keďže riadiaca elektronika vypnutého alebo poškodeného vozidla nedokáže túto energiu bezpečne spracovať, hrozí prepätie, zničenie meniča alebo požiar palubnej elektroniky. Elektromobil s vybitou batériou či poruchou musí byť naložený na plošinu odťahového špeciálu, kde sa žiadne koleso nedotýka vozovky. Skontrolujte si preto vo svojej zmluve rozsah asistenčných služieb, aby ste za takýto špeciálny odťah nedoplácali stovky eur zo svojho vrecka.
Fotodokumentácia podvozka a stavu akumulátora
Pri nahlasovaní škodovej udalosti poisťovni je kľúčová precízna dokumentácia. Ak došlo ku kolízii s iným vozidlom, prejazdu cez obrubník alebo k nárazu na prekážku, dôkladne zdokumentujte celú situáciu:
- Fotografie spodnej časti vozidla: Ak je to bezpečné, odfoťte priestor pod autom. Škrabance, deformácie ochranného krytu alebo preliačiny na podlahovom paneli batérie sú pre likvidátora rozhodujúce.
- Chybové hlásenia na palubnej doske: Zaznamenajte všetky varovné kontrolky týkajúce sa vysokonapäťového systému, izolácie či poklesu napätia.
- Autorizovaná diagnostika: Trvajte na tom, aby bolo vozidlo prepravené do servisu s certifikáciou pre prácu na vysokonapäťových systémoch. Poisťovňa vyžaduje presný diagnostický protokol stavu batériových modulov.
Pre podrobnejší rozbor škôd vzniknutých nárazom na nerovnosti na ceste si prečítajte, ako sa rieši poškodenie podvozku a spodku vozidla. Špecifickým rizikom ostáva aj požiar elektroauta v podzemnej garáži, pri ktorom môžu zásah hasičov a ochladzovanie batérie v karanténnom kontajneri vygenerovať škody presahujúce státisíce eur.
Dôležité lehoty pri poistení a likvidácii škôd
Pri správe poistenia a riešení nehôd musíte dodržiavať zákonom stanovené termíny. Zmeškanie niektorej z lehôt môže spôsobiť zamietnutie poistného plnenia alebo pokutu od úradov.
| Úkon / Situácia | Zákonná lehota | Komu sa nahlasuje / Kde sa vybavuje |
|---|---|---|
| Uzavretie PZP pri kúpe vozidla | Najneskôr v deň prvého použitia | Poisťovňa (pred prihlásením na DI) |
| Hlásenie škody vzniknutej na Slovensku | Do 15 dní od vzniku udalosti | Poisťovňa vinníka nehody |
| Hlásenie škody vzniknutej v zahraničí | Do 30 dní od vzniku udalosti | Poisťovňa vinníka / korešpondent |
| Skončenie likvidácie poisťovňou | Do 3 mesiacov od oznámenia | Poisťovňa voči poškodenému |
| Výpoveď PZP pred výročným dňom | Najneskôr 6 týždňov vopred | Písomne do vlastnej poisťovne |
Nezabúdajte na to, že podmienky poistenia sa každoročne vyvíjajú. Preto je prospešná pravidelná ročná revízia poistných zmlúv, vďaka ktorej overíte, či vaša zmluva zodpovedá aktuálnej hodnote vozidla a trhovým sadzbám.
Často kladené otázky o poistení elektromobilov a hybridov
Je PZP pre elektromobily drahšie než pre bežné spaľovacie autá?
Nie je pravidlom, že by bolo drahšie. Pri bežných rodinných elektromobiloch s výkonom do 150 kW je sadzba porovnateľná s autami s objemom motora 1,6 až 2,0 litra. Výraznejšie si priplatia iba majitelia vysoko výkonných prémiových modelov s viacmotorovým pohonom.
Čo ak chodec zakopne o môj nabíjací kábel natiahnutý cez chodník?
Ujma na zdraví chodca sa hradí z vášho povinného zmluvného poistenia, pretože ku škode došlo v priamej súvislosti s prevádzkou vozidla. Ak ste však kábel nechali bez akéhokoľvek výstražného označenia, poisťovňa môže od vás časť vyplatenej sumy vymáhať späť z dôvodu hrubej nedbanlivosti.
Preplatí mi PZP vinníka poškodenú batériu v plnej výške?
Áno. Ak do vášho elektromobilu narazí iné vozidlo a zaviní nehodu, z jeho PZP máte nárok na plnú náhradu škody bez akejkoľvek spoluúčasti. Ak autorizovaný servis vyhodnotí, že batéria je neopraviteľná a musí sa vymeniť celý modul či akumulátor, poisťovňa vinníka je povinná tento náklad uhradiť.
Musím mať zákonnú poistku aj na elektrickú kolobežku?
Áno, ak nespĺňa výnimky. Podľa legislatívy podliehajú povinnému zmluvnému poisteniu aj ľahké elektrické vozidlá, ktorých konštrukčná rýchlosť presahuje 25 km/h, alebo také, ktoré vážia viac ako 25 kg a ich rýchlosť je vyššia ako 14 km/h.