Drobný kamienok vymrštený spod kolies auta pred vami zvyčajne na prvý pohľad nespôsobí paniku. Šofér často len počuje tupé cvaknutie a pokračuje v jazde bez toho, aby čokoľvek skontroloval. Stačí však prvé chladné ráno, zapnutie vnútorného ofuku a z nepatrnej bodky na skle sa okamžite roztiahne tridsaťcentimetrová prasklina priamo cez zorné pole vodiča. V takom momente prichádza tvrdé vytriezvenie. Pri moderných automobiloch vybavených kamerami a dažďovými senzormi stojí nová sklenená tabuľa s montážou stovky eur. Vodič pred vami akúkoľvek zodpovednosť poprie a bežná zmluva vám po nahlásení malej škody zbytočne zhorší škodový priebeh. Práve v týchto nepríjemných situáciách vstupuje do hry samostatné poistenie skiel, ktoré motoristom umožňuje vymeniť alebo opraviť zasklenie rýchlo, bez zdĺhavého vyšetrovania a bez straty vyjazdených zliav na iných poistkách.
Mnoho vodičov sa spolieha na to, že škodu na skle vyrieši zákonná poistka šoféra, ktorý išiel pred nimi, prípadne sa domnievajú, že ich plne ochráni základný balík krytia. Realita v likvidácii poistných udalostí je však diametrálne odlišná. Zaskočený majiteľ auta často zistí, že dokázať odletený kamienok je bez priamych svedkov a nespochybniteľného videozáznamu takmer nemožné. Ak navyše vozidlo nemá uzatvorené komplexné krytie, celá ťarcha opravy padá na jeho vlastnú peňaženku. Správne nastavená ochrana skiel predstavuje finančný vankúš, ktorý eliminuje zbytočné spory na cestách aj nečakané výdavky v autoservise.
Samostatné poistenie skiel a jeho rozdiely oproti bežnej havarijke
Základná dilema väčšiny motoristov spočíva v otázke, prečo platiť za osobitný poistný produkt, keď na trhu existuje komplexná ochrana vozidla. Ak je na aute dojednaná klasická havarijná poistka, poškodenie zasklenia je v nej spravidla zahrnuté v rámci všeobecného rizika havárie či živelnej udalosti. Problém však nastáva pri spôsobe likvidácie. Havarijné krytie takmer vždy obsahuje dohodnutú spoluúčasť, napríklad päť percent z ceny opravy s minimálnou pevnou sumou stopäťdesiat eur. Pri výmene bočného okna alebo lacnejšieho čelného skla tak poistné plnenie pokryje len zlomok nákladov, pričom zvyšok dopláca majiteľ z vlastného vrecka.
Druhým a ešte zásadnejším faktorom je dopad na celkové poistné v ďalších obdobiach. Každé hlásenie z havarijnej zmluvy sa započítava do škodového priebehu. Poisťovňa pri výročnom vyúčtovaní uplatní malus, čo znamená, že vám na nasledujúci rok zdvihne cenu poistky za celé vozidlo. Samostatné poistenie skiel chráni rozpočet práve tým, že funguje autonómne. Uplatnenie nároku na nové sklo nezasahuje do bonusov hlavnej zmluvy havarijného poistenia, vďaka čomu si vodič zachováva maximálne zľavy za bezškodovú jazdu. Pre motoristov s vozidlami staršími ako sedem či osem rokov, ktorým sa už drahé kasko neoplatí, predstavuje táto možnosť jediný spôsob, ako si poistiť najzraniteľnejšiu časť auta za prijateľnú cenu.
Finančné krytie a vplyv škody na škodový priebeh
Keď motorista zvažuje výhody a nevýhody balíkového poistenia auta, mal by sa zamerať na to, ako jednotlivé produkty pracujú so spoluúčasťou. Pri samostatných produktoch určených výhradne na zasklenie poisťovne často uplatňujú nulovú spoluúčasť v prípade, ak sa poškodenie dá opraviť technológiou scelenia živicou. Náklady na takúto opravu sa pohybujú na úrovni 40 až 80 eur a vozidlo odchádza zo servisu za necelú hodinu. Ak je však prasklina rozsiahla a vyžaduje kompletnú výmenu, spoluúčasť býva fixná a transparentná, napríklad dvadsať alebo päťdesiat eur, prípadne nulová pri návšteve zmluvného autoskla.
Preukazovanie histórie bez nehôd je pri motorových vozidlách štandardom. Ak potrebujete od poisťovne vystaviť oficiálny doklad o bezškodovom priebehu, záznam o výmene čelného skla z kaska vám môže pokaziť inak bezchybnú štatistiku. Samostatný produkt tento register nezaťažuje. Poisťovňa vedie škodu iba v rámci konkrétneho pripoistenia, vďaka čomu motorista neprichádza o výhodné sadzby pri prechode ku konkurencii ani pri dojednávaní novej zmluvy na iné auto v rodine.
Porovnanie vlastností jednotlivých foriem poistenia
Aby bolo jasné, ako sa líšia jednotlivé cesty k náhrade škody, pomôže porovnanie troch základných prístupov: uplatnenie nároku z PZP vinníka, čerpanie z klasickej havarijky a využitie špecializovaného krytia skiel. Mnohí vodiči hľadajú najlacnejšie PZP a kasko, no pri detailnom pohľade na zmluvné podmienky zistia, že ochrana skla je v základných balíkoch orezaná na minimum alebo podlieha prísnym limitom. Preto samostatné poistenie skiel predstavuje strednú cestu s najvyšším komfortom pri likvidácii.
| Parameter poistenia | Samostatné krytie skiel | Havarijné poistenie | PZP cudzieho vozidla |
|---|---|---|---|
| Vplyv na bonus a malus | Bez vplyvu na kasko | Zhoršenie bonusu | Bez vplyvu na poškodeného |
| Nutnosť preukázať vinníka | Nie, škoda sa nepreukazuje | Nie, kryje aj vlastnú vinu | Áno, vyžaduje sa dôkaz viny |
| Spoluúčasť pri oprave živicou | Spravidla 0 eur | Podľa zmluvy (často min. 150 eur) | 0 eur (ak škodu uznajú) |
| Rýchlosť likvidácie | Spravidla do niekoľkých dní | Štandardná obhliadka | Týždne až mesiace šetrenia |
| Typický limit plnenia | Zmluvný limit (napr. 1 000 až 2 000 eur) | Všeobecná hodnota vozidla | Zákonný limit 1 300 000 eur na majetok |
Prečo povinné zmluvné poistenie zlyháva pri kamienkoch a ako chráni poistenie autoskiel
Najčastejšou ilúziou slovenských vodičov je presvedčenie, že rozbité čelné sklo zaplatí vodič auta, spod ktorého kolesa kameň vyletel. Táto predstava vychádza z logiky, že škodu má hradiť ten, kto ju spôsobil. Zákon o povinnom zmluvnom poistení síce stanovuje minimálny limit krytia škôd na majetku na 1 300 000 eur bez ohľadu na počet poškodených, no uplatnenie tohto nároku v praxi naráža na neprekonateľné prekážky. Poisťovne v pozícii likvidátora škôd z PZP dlhodobo zamietajú drvivú väčšinu takýchto žiadostí s odvolaním sa na nepreukázanie príčinnej súvislosti.
Právny problém spočíva v tom, že samotná skutočnosť, že pred vami išlo nákladné či osobné auto, ešte neznamená, že kameň uviedla do pohybu prevádzka tohto konkrétneho vozidla. Kameň mohol ležať na vozovke, mohol spadnúť z protiidúceho auta alebo ho mohol odraziť iný účastník premávky. Ak vodič vpredu odmietne podpísať správu o nehode, prípadne tvrdí, že o žiadnom kamienku nevie, poškodený šofér ťahá za kratší koniec. Poisťovňa vinníka plnenie bez jednoznačného priznania alebo nespochybniteľných dôkazov jednoducho zamietne.
Dôkazné bremeno pri odletenom kameni na diaľnici
Podľa Občianskeho zákonníka leží dôkazné bremeno vždy na strane poškodeného. Ak sa pýtate, kto zaplatí rozbité čelné sklo pri bežnej jazde na diaľnici, odpoveď vás nepoteší. Ani záznam z lacnejšej palubnej kamery často nestačí. Kamera síce zachytí zvuk nárazu a následné prasknutie, no málokedy disponuje takou snímkovou frekvenciou a rozlíšením, aby detailne zaznamenala trajektóriu miniatúrneho úlomku štrku od pneumatiky predchádzajúceho auta až po vaše okno. Poisťovne sa navyše opierajú o judikatúru, podľa ktorej vymrštenie kameňa z cesty nemusí byť porušením povinností vodiča, pokiaľ nešlo o nesprávne zabezpečený náklad.
Mnohí motoristi preto hľadajú doplnkové možnosti a uzatvárajú voliteľné pripoistenia k povinnému zmluvnému poisteniu. V rámci týchto balíčkov je možné dojednať aj krytie skla. Kým klasické PZP chráni cudzie škody, pripoistenie slúži výhradne vám. Rozdiel v komforte je priepastný: pri vlastnom pripoistení neriešite, kto pred vami išiel, či mal zástierky a či je ochotný zastaviť na krajnici a spísať záznam.
Rýchle nahlásenie škody bez hľadania vinníka
V momente, keď máte dojednané samostatné poistenie skiel, vyhnete sa zdĺhavým sporom a naháňaniu neznámych šoférov po cestách. Celý proces likvidácie sa zjednoduší na priamy vzťah medzi vami a vašou zmluvnou poisťovňou. Škodu nahlásite elektronicky alebo telefonicky, bez toho, aby ste museli uvádzať evidenčné číslo cudzieho auta. Likvidátor neskúma, či bol povrch cesty znečistený štrkom po zimnom posype alebo išlo o neudržiavaný úsek. Rozhodujúci je samotný fakt, že na poistenom diele vzniklo mechanické poškodenie kryté zmluvou.
V praxi to znamená, že namiesto niekoľkotýždňovej neistoty pri dohadovaní s likvidátorom cudzieho PZP môžete navštíviť zmluvné autosklo hneď na druhý deň po vzniku praskliny. Servis si škodu nafotí, overí platnosť krytia a po schválení kalkulácie vykoná opravu alebo kompletnú výmenu. Vy uhradíte iba prípadnú dohodnutú spoluúčasť a o zvyšok faktúry sa postará bezhotovostná likvidácia medzi servisom a poistnou inštitúciou.
Prasknuté čelné sklo bez vonkajšieho nárazu a proces dokazovania škody
Nie každé poškodenie autoskla má na svedomí letiaci kameň. Pomerne bežným javom je prasklina, ktorá sa objaví zdanlivo bez akejkoľvek vonkajšej príčiny. Ráno nasadnete do auta, naštartujete, zapnete vyhrievanie a po niekoľkých minútach začujete jemné puknutie. Na spodnom okraji okna sa z ničoho nič vytvorí čiara, ktorá sa postupne rozširuje smerom nahor. Pre vodiča ide o šokujúcu situáciu, pretože na skle nevidí žiadny stopový kráter po náraze. Poisťovne pri takýchto škodách zbystria pozornosť, keďže ich zaujíma, či ide o poistnú udalosť, únavu materiálu alebo dôsledok výrobnej vady.
Základným pravidlom poistenia je, že kryje náhle, nepredvídateľné a vonkajšie udalosti. Ak k prasknutiu došlo vplyvom skrytej mikroskopickej bodky od kamienka z minulosti, ktorú vodič prehliadol, poistné krytie sa na škodu bez problémov vzťahuje. Ak by však išlo o konštrukčnú vadu karosérie na novom aute, poisťovňa vás môže odkázať na uplatnenie záruky u autorizovaného predajcu. Práve preto je dôležité vedieť, ako správne postupovať pri obhliadke a aké dôkazy pripraviť, aby likvidácia prebehla hladko a bez prieťahov.
Zmeny teplôt, únava materiálu a vnútorné pnutie karosérie
Moderné automobily využívajú lepené čelné sklá, ktoré plnia dôležitú nosnú funkciu celej karosérie. Prispievajú k jej celkovej torznej tuhosti. Ak prechádzate cez nerovnosti, parkujete na vysokom obrubníku s jedným kolesom vo vzduchu alebo prechádzate cez hlboké výtlky, karoséria sa prirodzene krúti. V skle vzniká obrovské mechanické pnutie. Ak sa k tomuto mechanickému namáhaniu pridá prudký teplotný šok, materiál to nemusí vydržať. V lete k tomu dochádza pri rozpálenom aute a zapnutí klimatizácie na plný výkon, v zime zasa pri polievaní zamrznutého okna horúcou vodou či zapnutí elektrického výhrevu pri mínus desiatich stupňoch Celzia.
Keď sa vonkajšie podmienky zhoršia, správne nastavená poistka na auto v zime dokáže zachrániť rodinný rozpočet pred nečakanými výdavkami na servis. Vodiči často robia chybu, že miniatúrny zásah neriešia hneď. Malá jamka na skle obsahuje vzduchovú bublinku a nečistoty. Keď do nej v zime vnikne vlhkosť a zamrzne, zväčší svoj objem a sklo roztrhne. Z banálnej opravy za niekoľko desiatok eur sa okamžite stáva rozsiahla škoda vyžadujúca novú tabuľu.
Poisťovne ako napríklad renomovaná inštitúcia, pri ktorej je overené poistenie auta v Allianz, posudzujú príčinu vzniku škody podľa detailných fotografií. Likvidátor skúma štruktúru lomu. Aj keď prasklina vyzerá ako čistá zmena pnutia, špeciálna lupa servisu takmer vždy odhalí mikroskopické poškodenie vrchnej vrstvy skla. Práve samostatné poistenie skiel sa vzťahuje na náhle poškodenia tohto druhu, pokiaľ nejde o bežné opotrebenie, poškriabanie primrznutou škrabkou či zodratými stieračmi, ktoré poistné podmienky jednoznačne vylučujú.
Doklady a podklady potrebné pri hlásení poistnej udalosti
Aby poisťovňa nepredlžovala proces schvaľovania a poistné plnenie odišlo na účet servisu bez zdržania, motorista si musí pripraviť ucelený balík dokumentov. Nepripravenosť vodiča a chýbajúce fotografie sú najčastejším dôvodom, prečo likvidátori posielajú výzvy na doplnenie podkladov. Zoznam vyžadovaných vecí je pri škodách na skle pomerne striktný, pretože poisťovne chránia svoje portfóliá pred poistnými podvodmi a retroaktívnym hlásením starých poškodení.
Pred nahlásením škodovej udalosti si dôkladne pripravte a skontrolujte tieto položky:
- Číslo poistnej zmluvy: doklad potvrdzujúci existenciu a platnosť krytia skiel v čase vzniku udalosti.
- Veľký technický preukaz (osvedčenie o evidencii časť II): kópia alebo scan oboch strán pre overenie technických parametrov vozidla a typu zasklenia.
- Vodičský preukaz šoféra: doklad osoby, ktorá viedla vozidlo v čase, kedy k poškodeniu došlo alebo kedy bola prasklina spozorovaná.
- Fotodokumentácia poškodenia zblízka: ostrý detail praskliny alebo miesta nárazu, ideálne s priloženým perom či mincou pre porovnanie mierky.
- Fotodokumentácia celého vozidla: záber spredu s jasne čitateľným evidenčným číslom (EČV) a záber na stav tachometra s počtom najazdených kilometrov.
- Fotografia výrobného štítku skla: detail homologizačných znakov a loga výrobcu v rohu poškodeného okna pre objednanie správneho dielu.
- Písomný záznam o škode: presný popis kedy, kde a za akých okolností došlo k poškodeniu (dátum, čas, úsek cesty).
- Faktúra a zákazkový list: konečné vyúčtovanie z autoservisu obsahujúce rozpis materiálu, montážnych prác a prípadnej kalibrácie asistenčných systémov.
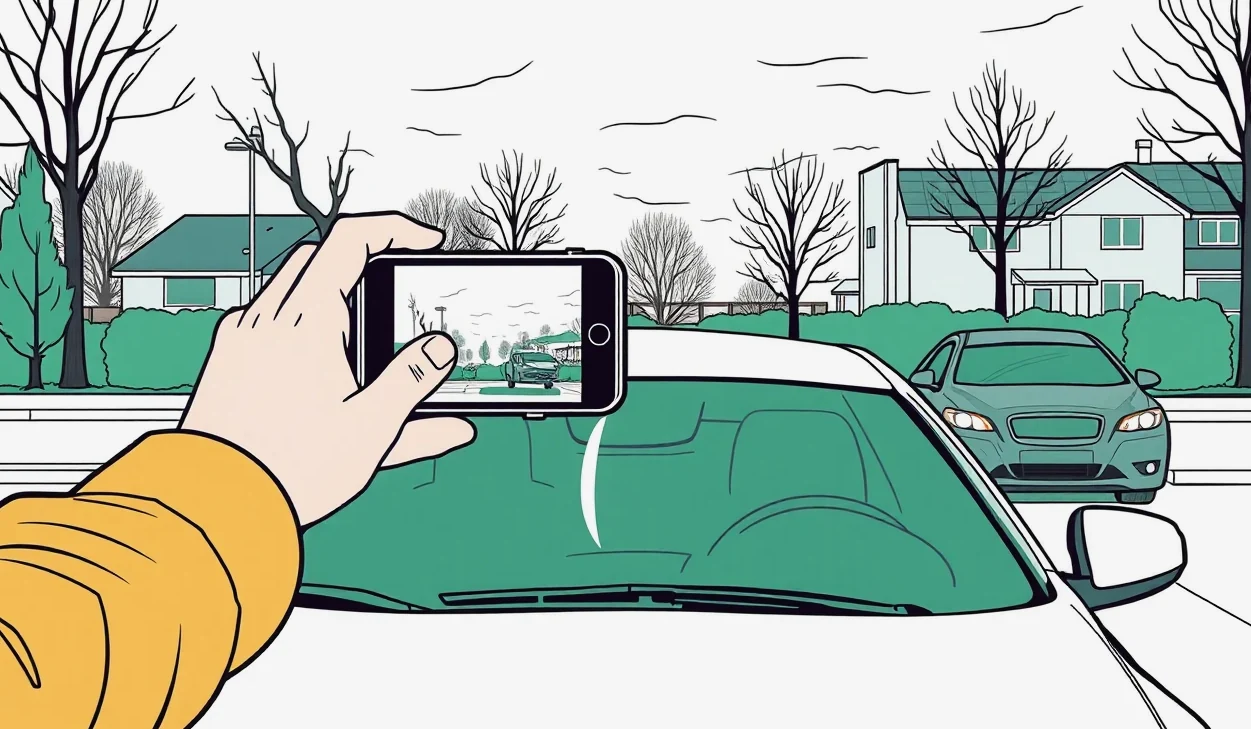
Finančné nároky na vyhrievané autosklo a poistenie skiel pri drahých výmenách
Doby, kedy bolo čelné sklo len obyčajným kusom priehľadného materiálu uchyteným v gumenom tesnení, sú dávno minulosťou. Dnešné zasklenie moderného vozidla predstavuje technologicky sofistikovaný komponent plný elektroniky, optiky a vyhrievacích prvkov. Práve táto technologická zložitosť stojí za prudkým rastom cien opráv. Kým pri staršom kompaktnom aute stála výmena bežného tónovaného skla dvesto eur, pri novom rodinnom SUV sa účet za opravu bez problémov vyšplhá na trojnásobok až štvornásobok.
Ak kupujete novšie vozidlo z predajne, preverte si možnosti ochrany vopred. Pre majiteľov čerstvo registrovaných áut býva kľúčové havarijné poistenie nového vozidla, no doplnkové krytie skiel chráni rozpočet pred drobnými kolíziami so štrkom, ktoré na našich cestách hrozia prakticky denne. Bez ohľadu na vek auta je nutné sledovať, aké technológie má vaše sklo v sebe zabudované, aby nastavený limit plnenia v zmluve zodpovedal reálnym cenám v špecializovaných dielňach.
Technológia skiel s ohrevom a radarovými kamerami ADAS
Najvýraznejšou položkou pri výmene moderného skla je prítomnosť asistenčných systémov vodiča, označovaných skratkou ADAS. Za čelným sklom, v priestore pred vnútorným spätným zrkadlom, sa nachádza optická kamera systému udržiavania v jazdných pruhoch, dažďový a svetelný senzor, laserový radar núdzového brzdenia a často aj optická plocha pre premietanie head-up displeja. Ak sa sklo vymení, kamera a radary sa musia nanovo nakalibrovať pomocou špeciálnych terčov a diagnostického softvéru. Nesprávne nastavená kamera môže viesť k zlyhaniu autonómneho brzdenia alebo k nebezpečnému ťahaniu volantu mimo jazdný pruh.
Samotná cena výmeny čelného skla s ADAS vrátane kalibrácie sa v roku [year] bežne pohybuje v rozmedzí 650 až 1 000 eur. Pri prémiových značkách s akustickým odhlučnením a solárnym pokovovaním môže byť táto čiastka ešte vyššia. Samotné vyhrievanie skla predstavuje ďalší technický prvok. Staršie riešenia využívali viditeľné tenké drôtiky v štruktúre fólie, novšie prémiové modely využívajú neviditeľnú vodivú kovovú nanovrstvu. Ak takéto vyhrievané sklo praskne, oprava živicou je zvyčajne vylúčená, pretože prasklina preruší elektrický okruh a výhrev prestane fungovať. Výmena je jediným technicky prípustným riešením.
Keď zvažujete samostatné poistenie skiel, preverte si predovšetkým výšku poistného limitu. Ak vám zmluva ponúka maximálne krytie do výšky päťsto eur, no reálna výmena vášho vyhrievaného okna s kalibráciou kamier stojí osemstopäťdesiat eur, rozdiel tristo eur budete musieť doplatiť zo svojho. K sume poistného sa navyše pripočítava daň z poistenia, ktorú upravuje zákon č. 213/2018 Z. z. s pevnou sadzbou 8 percent z prijatého poistného pri neživotnom poistení. Táto položka je automaticky započítaná v cene, ktorú vám poisťovňa predpíše na poistke.
Dôležité lehoty pri uzatvorení a likvidácii poistenia
Poistenie motorových vozidiel sa riadi prísnymi právnymi predpismi a zmluvnými lehotami. Každé zmeškanie termínu môže znamenať krátenie poistného plnenia alebo úplné odmietnutie nároku. Či už potrebujete podať výpoveď, nahlásiť škodu alebo doložiť fotky po vstupe do poistenia, pravidlá nepustia. Ak plánujete zmenu poisťovateľa z dôvodu nevyhovujúcich podmienok, myslite na to, že štandardná výpoveď poistky 6 týždňov pred výročím je zákonnou podmienkou, bez ktorej sa zmluva automaticky predĺži na ďalší rok.
Pred podpisom novej zmluvy si overte konkrétne produkty na trhu, napríklad komplexný prehľad autopoistenia od Kooperativy, aby ste poznali presné zmluvné pravidlá danej inštitúcie. Pre rýchlu orientáciu v časových limitoch poslúži nasledujúci prehľad zákonných a zmluvných termínov, ktoré musíte ako poistník dodržať.
| Situácia alebo úkon | Zákonná či zmluvná lehota | Právny rámec a dôsledok zmeškania |
|---|---|---|
| Nahlásenie poškodenia skla | Spravidla do 7 dní od vzniku škody | Poistné podmienky; riziko krátenia plnenia |
| Dodanie vstupnej fotodokumentácie | Zvyčajne do 2 až 5 dní od uzavretia | Zmluvná podmienka; krytie nenadobudne platnosť |
| Výpoveď pred koncom poistného obdobia | Najmenej 6 týždňov pred výročím | § 800 Občianskeho zákonníka; zmluva pokračuje ďalší rok |
| Výpoveď novej zmluvy po uzavretí | Do 2 mesiacov, výpovedná lehota 8 dní | § 800 Občianskeho zákonníka; zánik poistného vzťahu |
| Splatnosť poistného plnenia poisťovňou | Do 15 dní po skončení šetrenia | § 797 Občianskeho zákonníka; nárok na úroky z omeškania |
Predaj vozidla a prechod zmluvy na poistenie čelného skla
Pri predaji motorového vozidla dochádza k zásadným zmenám vo všetkých právnych vzťahoch viazaných na dané auto. Mnoho predávajúcich žije v omyle, že poistka na sklá automaticky prechádza na nového majiteľa spolu s vozidlom, podobne ako je tomu pri povinnom zmluvnom poistení do momentu jeho odhlásenia na dopravnom inšpektoráte. Realita je však odlišná. Zmluvné poistenie majetku a motorových vozidiel, ktoré upravuje Občiansky zákonník v paragrafoch 788 až 828, je zmluvou viazanou na konkrétnu osobu poistníka a jeho poistný záujem.
V momente, keď vozidlo zmení svojho vlastníka, pôvodný poistník stráca poistný záujem na predmete poistenia. Nový majiteľ si musí dojednať vlastnú ochranu skiel od prvého dňa prevádzky. Ak by došlo k rozbitiu okna cestou z prepisu na dopravnom inšpektoráte, novému nadobúdateľovi stará zmluva nepomôže a škodu bude musieť uhradiť zo svojho vrecka.
Prechod vlastníckych práv a vrátenie nespotrebovaného poistného
V praxi funguje prechod majetku veľmi priamočiaro. Pôvodný majiteľ oznámi poisťovni zmenu držby vozidla a doloží kópiu veľkého technického preukazu so zápisom nového vlastníka, prípadne kúpnu zmluvu či faktúru. V tomto režime nastáva zánik zmluvy ku dňu zmeny zápisu v evidencii vozidiel. Postup je identický ako pri iných špecializovaných poistkách – napríklad podobne ako prebieha zánik poistenia pri prepise vozidla pri finančných stratách, aj krytie skiel zaniká automaticky zo zákona.
Poisťovňa má po doručení oznámenia povinnosť vykonať finančné vyúčtovanie. Poistník má nárok na vrátenie takzvaného nespotrebovaného poistného za obdobie odo dňa zániku zmluvy do konca predplateného poistného roka. Tieto peniaze poisťovňa pošle poštovou poukážkou alebo na bankový účet uvedený v žiadosti. Pre nového majiteľa je naopak dôležité nezabudnúť na komplexné poistenie auta. Okrem skiel býva rozumné zvážiť aj krytie celkovej finančnej straty, pričom férová cena GAP poistenia dokáže v kombinácii so sklami vytvoriť spoľahlivý ochranný štít proti neočakávaným výdavkom.
Pri zmene majiteľa zaniká samostatné poistenie skiel dňom prepisu vozidla, no kupujúci by nemal otáľať s uzavretím novej zmluvy. Vstupná kontrola vyžaduje nepoškodený stav okien. Ak by si nový majiteľ poistil sklo, na ktorom už drobná prasklina existuje, poisťovňa na základe vstupných fotografií takúto vadu zaznamená do výluk a prípadnú následnú výmenu nepreplatí.
Časté otázky vodičov o poistení skiel
Vzťahuje sa poistenie skiel aj na panoramatickú strechu a strešné okno?
Štandardné krytie zahŕňa čelné, bočné a zadné zasklenie vozidla. Panoramatická presklená strecha a otvárateľné strešné okná sú vo väčšine poisťovní považované za karosárske diely a patria do výluk. Ak požadujete ochranu celej panoramatickej strechy, musíte si preveriť, či produkt ponúka špeciálne rozšírenie alebo je nutné strechu poistiť v rámci havarijného kaska.
Musím platiť spoluúčasť, ak sa poškodenie dá opraviť zaliatím živicou?
Pri oprave technológiou scelenia živicou poisťovne spravidla uplatňujú nulovú spoluúčasť. Cena takejto opravy je podstatne nižšia než celková výmena a poisťovňa tento šetrný postup finančne podporuje tým, že celú faktúru servisu uhradí bez akéhokoľvek doplatku zo strany poistníka.
Preplatí poisťovňa kalibráciu kamier ADAS po výmene čelného skla?
Áno, pokiaľ je kalibrácia technologicky predpísaná výrobcom vozidla po výmene skla a servis ju riadne vykáže na faktúre. Náklady na kalibráciu sa však započítavajú do celkového limitu poistného plnenia dojednaného v zmluve. Limit preto musí byť dostatočne vysoký, aby pokryl cenu skla, montážne práce aj diagnostické nastavenie optiky.
Prečo poisťovňa žiada fotografie celého auta a tachometra pri vstupe do poistenia?
Vstupná fotodokumentácia slúži ako nespochybniteľný dôkaz, že poistené sklá boli v čase uzatvorenia zmluvy úplne nepoškodené a bez prasklín. Zároveň sa fotografiou tachometra overuje presný nájazd kilometrov. Ak poistník fotografie v stanovenej lehote nedodá, poistné krytie nevstúpi do platnosti alebo sa v prípade škody uplatní vysoká sankčná spoluúčasť.
Môžem ísť na výmenu autoskla do akéhokoľvek servisu?
Záleží na poistných podmienkach konkrétnej zmluvy. Väčšina poisťovní preferuje sieť zmluvných autoskiel, kde prebieha obhliadka aj bezhotovostná úhrada priamo. Ak sa rozhodnete navštíviť nezmluvný servis, musíte si opravu a rozpočet vopred nechať odsúhlasiť likvidátorom, inak riskujete, že vám poisťovňa preplatí faktúru len do výšky priemerných trhových cien a zvyšok budete doplácať sami.