Vbehnutie do nečakane hlbokej vody v podjazde alebo na neoznačenej zaplavenej ceste patrí k situáciám, kde jediná sekunda nepozornosti rozhoduje o škode v tisícoch eur. Ak vodič situáciu podcení, spolieha sa na to, že moderné auto mláku zvládne, a po zhasnutí agregátu sa pokúsi znova otočiť kľúčom, prichádza okamžitá deštrukcia pohonnej jednotky. Pre majiteľa vozidla v tej chvíli začína zdĺhavý boj s likvidáciou, pretože havarijné poistenie a hydraulický ráz motora predstavujú v poistnej praxi jednu z najviac sporných oblastí. Poisťovne vnímajú nasatie vody do sacieho potrubia počas jazdy ako hrubú nedbanlivosť či porušenie prevenčnej povinnosti, následkom čoho majiteľ často čelí úplnému odmietnutiu poistného plnenia a zostávajú mu len oči pre plač a nepojazdný vrak.
Oprava zničeného motora po masívnom poškodení vnútorných komponentov dosahuje na slovenskom trhu čiastky od 3 000 EUR do viac ako 15 000 EUR v závislosti od značky, veku a konštrukcie vozidla. Pri starších vozidlách takáto oprava okamžite prekračuje ekonomickú zmysluplnosť a likvidátor prípad uzavrie ako totálnu škodu. Znalosť presných mechanických procesov, legislatívnych pravidiel a postupov pri uplatňovaní nároku je preto absolútne kľúčová na to, aby ste sa vyhli fatálnym chybám, ktoré pripravia poisteného o tisíce eur.
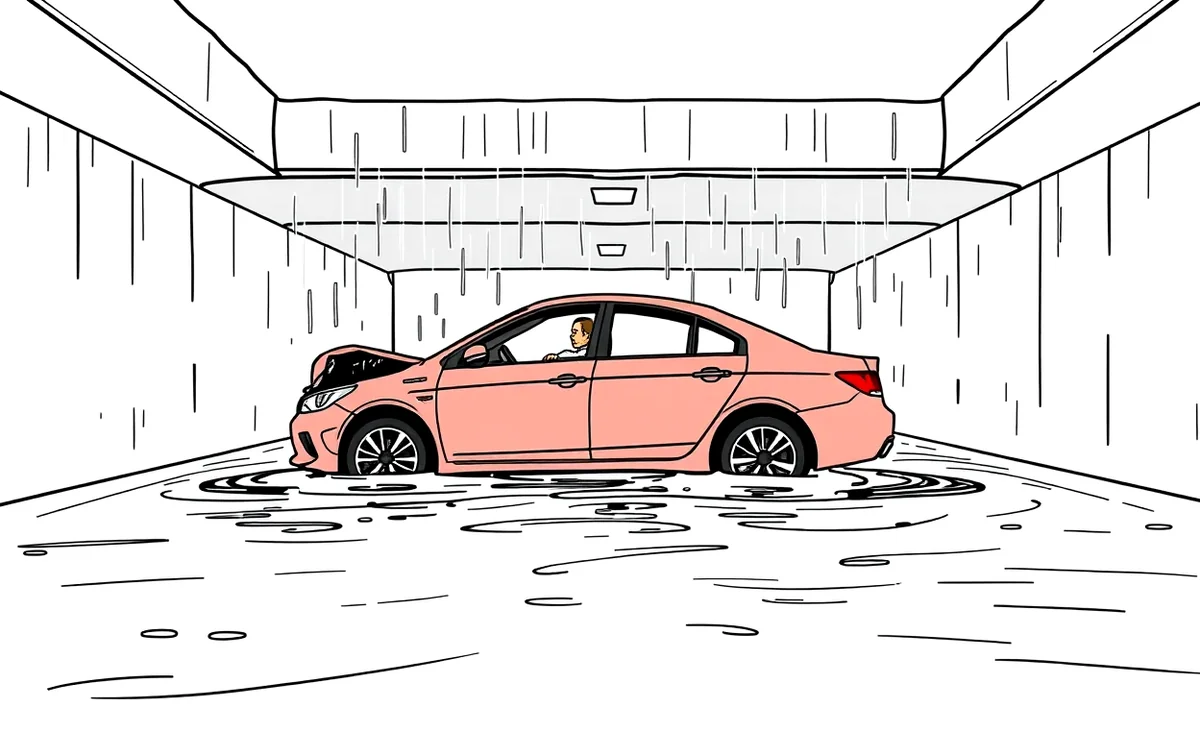
Prečo je zakázané opätovne štartovať motor po zhasnutí v hlbokej vode?
Prvým inštinktom väčšiny vodičov vo chvíli, keď ich vozidlo uprostred zatopeného úseku stratí ťah a motor náhle zhasne, je okamžitý pokus o reštart. Práve toto konanie však znamená definitívny rozsudok smrti pre mechaniku motora. Voda je na rozdiel od zmesi vzduchu a paliva fyzikálne nestlačiteľná kvapalina. Spaľovací priestor valca je konštruovaný tak, aby stláčal plyny v presne definovanom kompresnom pomere. Ak sa do tohto priestoru cez sací trakt, vzduchový filter a ventily dostane čo i len niekoľko desiatok mililitrov vody, piest pri svojom pohybe nahor narazí na pevnú hydraulickú bariéru.
Mechanická deštrukcia vnútorných komponentov
V okamihu, keď piest narazí na hladinu nestlačiteľnej tekutiny v hornej úvrati, kinetická energia pohybujúceho sa kľukového mechanizmu a zotrvačníka sa nemá kam rozptýliť. Dôsledkom tohto extrémneho preťaženia je okamžitý hydraulický ráz motora. Ojnica, ktorá prenáša silu medzi piestom a kľukovým hriadeľom, nevydrží obrovský tlak a ohne sa ako zápalka, prípadne sa zlomí na niekoľko častí. Zlomená ojnica následne často prerazí stenu bloku motora, zničí piest, ohne ventily a nenávratne poškodí hlavu valcov aj kľukový hriadeľ.
Škoda, ktorá mohla pri okamžitom vypnutí zapaľovania znamenať len vyčistenie sacieho traktu a výmenu náplní za niekoľko stoviek eur, sa pokusom o naštartovanie premení na kompletnú deštrukciu agregátu. Pre moderné vozidlá vybavené turbodúchadlom a medzichladičom stlačeného vzduchu predstavuje voda dodatočnú hrozbu zničenia ložísk a lopatiek turba. Pokiaľ riešite komplexné poistenie motorového vozidla, musíte počítať s tým, že technické posúdenie poškodenia bude mimoriadne prísne.
Dôsledky štartovania pre poistné plnenie
Likvidátori poistných udalostí a privolaní technickí znalci dokážu veľmi presne rozpoznať, či motor zhasol prirodzene pre nedostatok kyslíka a zaliatie elektroinštalácie, alebo došlo k násilnému pokusu o štart. Keď štartér pretočí motor naplnený vodou, vznikajú špecifické ryhy na stenách valcov a charakteristické ohyby ojníc. Pokus o štartovanie v zaplavenom priestore poisťovňa vyhodnotí ako porušenie povinnosti podľa § 799 ods. 3 Občianskeho zákonníka, podľa ktorého je poistený povinný dbať, aby poistná udalosť nenastala, a nesmie zvyšovať rozsah vzniknutej škody.
Upozornenie na časté riziko: Ak vám motor v hlbokej vode zhasne, nikdy nevypínajte a znova nezapínajte štartér. Nechajte vozidlo v pokoji, vypnite zapaľovanie, zaraďte neutrál, bezpečne vystúpte a privolajte asistenčnú službu. Akýkoľvek pokus o oživenie pohonnej jednotky pred demontážou vstrekovačov a vyčerpaním vody zo spaľovacích komôr v odbornom servise vedie k okamžitej strate nároku na poistné plnenie z dôvodu hrubej nedbanlivosti.
Neoznačená zaplavená cesta: Máte nárok na poistné plnenie pri hydraulickom ráze motora?
Veľmi častým scenárom býva situácia, kedy sa vodič ocitne pred zaplaveným úsekom po bleskovej letnej búrke alebo lokálnom vyliatí potoka na komunikáciu, kde absentuje akékoľvek prenosné dopravné značenie, zákaz vjazdu či výstražné tabule. Vodič predpokladá, že kaluž je plytká, vojde do nej a v strede úseku klesne vozidlo do skrytého výtlku, kde hladina dosiahne nasávanie. Vzniká zásadná otázka, ako sa havarijné poistenie a hydraulický ráz motora posudzujú z hľadiska zavinenia a právnej zodpovednosti.
Všeobecné poistné podmienky väčšiny poisťovní obsahujú klauzuly, ktoré výslovne vylučujú škody spôsobené vniknutím vody do sacieho systému vozidla počas jazdy. Poisťovatelia sa odvolávajú na § 16 ods. 1 zákona č. 8/2009 Z. z. o cestnej premávke, ktorý ukladá vodičovi povinnosť prispôsobiť rýchlosť a štýl jazdy najmä stavu a povahe vozovky, poveternostným podmienkam a iným okolnostiam, ktoré možno predvídať. Z pohľadu likvidácie je argumentované, že vodič videl vodnú hladinu a mal pred ňou zastaviť bez ohľadu na prítomnosť dopravnej značky.
Rozdiel medzi živelnou udalosťou a prevádzkovou škodou
Základný spor spočíva v právnej kvalifikácii udalosti. Havarijné poistenie štandardne kryje riziko živlu, kam spadá povodeň a záplava. Ak však vozidlo nestálo zaparkované na parkovisku, kde ho prekvapila stúpajúca hladina rieky, ale bolo v pohybe, poisťovne udalosť preklasifikujú:
- Zatopené stojace vozidlo: Ide o jednoznačnú živelnú udalosť. Voda zaliala stojace auto, motor nebol v chode, poškodila sa elektroinštalácia, interiér a karoséria. Plnenie je priznané v plnom rozsahu po odpočítaní dojednanej spoluúčasti.
- Vozidlo v pohybe (hydraulický ráz): Poisťovňa skúma aktívne konanie vodiča. Vjazd do vody býva označený za vedomé podstúpenie neprimeraného rizika, čím sa uplatní výluka na poškodenie motora nasatím kvapaliny, prípadne krátenie podľa § 802 Občianskeho zákonníka.
Tento rozdiel je zásadný. Ak kupujete ojazdené auto z druhej ruky, vždy preverte jeho minulosť, pretože skryté vady po zatopení vozidla sa môžu prejaviť až po mesiacoch koróziou konektorov a riadiacich jednotiek. Pri uzatváraní novej zmluvy si vopred overte, či zmluva obsahuje výluku na hydro-lock, pretože najčastejšie chyby pri výbere poistenia pramenia práve z ignorovania výlukových odsekov.
Kedy vzniká reálna šanca na úspešné odškodnenie?
Nárok na poistné plnenie nie je úplne stratený, ak preukážete, že prekážka na ceste mala charakter náhleho a neodvrátiteľného javu. Ide o prípady, kedy k zaplaveniu došlo v neprehľadnom úseku za zákrutou, v nočných hodinách pri absencii verejného osvetlenia, alebo keď bolo vozidlo uväznené v kolóne vozidiel v tuneli či podjazde a voda stúpla rýchlejšie, než bolo možné vycúvať. Ak vodič nemal možnosť zaplavenú zónu bezpečne rozpoznať, miera jeho zavinenia klesá a poisťovňa nemôže automaticky aplikovať plné zamietnutie plnenia pre hrubú nedbanlivosť. Ak navyše hľadáte najlacnejšie havarijné poistenie, pamätajte, že nízka ročná platba býva často vykúpená práve prísnejšími výlukami pri poškodení podvozka a motora vodou.
Aké fotografie a videá z miesta udalosti výrazne pomôžu pri likvidácii?
Dôkazné bremeno pri likvidácii sporných udalostí leží primárne na poistenom. Akonáhle havarijné poistenie a hydraulický ráz motora vstúpia do procesu likvidačného konania, likvidátor sa bude opierať o predpoklad nesprávneho konania vodiča. Bezprostredná fotodokumentácia priamo z miesta činu je často jediným nástrojom, ktorým možno preukázať neprehľadnosť situácie, skutočnú hĺbku vody v čase incidentu a absenciu dopravného značenia.
Mnohí motoristi urobia tú chybu, že po vytiahnutí auta z vody odídu domov a škodu nahlásia až o niekoľko dní. Medzitým voda opadne, bahno vyschne a správca komunikácie môže dodatočne osadiť dopravné značenie. V takej situácii poistený stráca akúkoľvek šancu na úspešnú obranu.
Zoznam kľúčových záberov z miesta udalosti
Pri dokumentovaní postupujte systematicky a zaznamenajte každý detail skôr, než na miesto dorazí odťahová služba:
- Celkový pohľad na komunikáciu: Zhotovte širokouhlé zábery z oboch smerov jazdy, ktoré jednoznačne dokazujú, že pred kritickým úsekom nebola umiestnená prenosná dopravná značka B1 (zákaz vjazdu) ani výstražná značka A23 (iné nebezpečenstvo – voda na vozovke).
- Meranie hĺbky vodnej hladiny: Odfoťte výšku vody v porovnaní s pevným bodom – obrubníkom, kolesami vozidla alebo ponorenou časťou karosérie. Kľúčové je preukázať, že pred vjazdom hladina nepresahovala úroveň bežnej mláky.
- Záber na sací otvor a vzduchový filter: Ak je to bezpečné, odfoťte motorový priestor a umiestnenie sacieho traktu. Mnohé moderné autá majú nasávanie umiestnené prekvapivo nízko v prednom nárazníku.
- Stav vozovky pod vodou: Ak po odčerpaní alebo opadnutí vody vyjde najavo, že pod hladinou bol hlboký výtlk či prepadnutá kanalizačná vpusť, detailne toto miesto nafoťte s priloženým meradlom.
Pri každej poistnej udalosti platí, že dôkladná dokumentácia pre poisťovňu po autonehode chráni poisteného pred svojvôľou likvidátorov. Nezabúdajte ani na videozáznam, ktorý zachytáva reálne poveternostné podmienky a intenzitu dažďa.
Využitie palubnej kamery a telemetrie vozidla
Videozáznam z palubnej kamery (dashcam) je v sporoch o hydraulický ráz najsilnejším dôkazom. Záznam presne preukáže rýchlosť vozidla pred vjazdom do vody, viditeľnosť, správanie ostatných účastníkov premávky a reakčný čas vodiča. Ak kamera zachytí, že vozidlo pred vami prešlo bez problémov a vaše auto náhle narazilo na skrytú vodnú vlnu spôsobenú protiidúcim nákladným autom, ide o poľahčujúcu okolnosť preukazujúcu nepredvídateľnosť situácie.
Moderné automobily navyše ukladajú dáta do riadiacej jednotky motora (ECU). Záznam o otáčkach motora, polohe plynového pedála a rýchlosti v momente zastavenia potvrdí, že vodič cez vodu neuháňal agresívne, ale snažil sa o pomalý, opatrný prejazd. Tieto digitálne stopy môžu zvrátiť tvrdenie poisťovne o hrubej nedbanlivosti.
Pre správne uplatnenie nárokov je potrebné dodržať presné zákonné a zmluvné lehoty. Ich prehľad prináša nasledujúca tabuľka:
| Úkon poistníka / poisteného | Zákonná alebo zmluvná lehota | Právny dôsledok nedodržania |
|---|---|---|
| Písomné nahlásenie škodovej udalosti na území SR | Do 15 dní od vzniku udalosti | Riziko krátenia poistného plnenia |
| Písomné nahlásenie škody vzniknutej v zahraničí | Do 30 dní od vzniku udalosti | Právo poisťovne znížiť plnenie pre sťaženie vyšetrovania |
| Písomná reklamácia proti zamietnutiu plnenia | Štandardne do 30 dní od doručenia rozhodnutia | Uzatvorenie spisu likvidácie v poisťovni |
| Výpoveď poistnej zmluvy ku koncu poistného obdobia | Najmenej 6 týždňov pred výročným dňom | Automatické predĺženie zmluvy na ďalší rok |
| Výpoveď zmluvy po vzniku poistnej udalosti | Do 1 mesiaca od oznámenia plnenia či zamietnutia | Zánik zmluvy uplynutím mesačnej výpovednej lehoty |
| Odstúpenie od zmluvy uzavretej na diaľku (online) | Do 14 dní od uzavretia bez udania dôvodu | Vrátenie poistného, zmluva sa ruší od začiatku |
Dodržanie týchto termínov je nevyhnutným predpokladom na to, aby sa poškodený mohol úspešne domáhať svojich peňazí. Pokiaľ je škoda rozsiahla a hrozí, že auto bude vyhlásené za neopraviteľné, nezabúdajte overiť, či máte dojednané aj krytie straty trhovej hodnoty cez GAP poistenie online, ktoré vám dorovná rozdiel medzi všeobecnou cenou vozidla a obstarávacou cenou.
Postup pri zamietnutí poistného plnenia — reklamácia u poistiteľa
Ak vám likvidátor doručí list s verdiktom „zamietnuté z dôvodu vniknutia vody do motora a hrubej nedbanlivosti“, mnohí motoristi boj vzdajú. Tento krok je však len prvým kolom administratívneho procesu. Poisťovne zamietajú sporné prípady takmer automaticky s cieľom minimalizovať vlastné náklady. V situácii, kedy havarijné poistenie a hydraulický ráz motora vyústia do odmietavého stanoviska, musíte reagovať formálnou písomnou reklamáciou.
V odvolaní sa nesmiete obmedziť len na emocionálne sťažnosti. Argumentácia musí stáť na právnych základoch, technických dôkazoch a detailnom opise príčinnej súvislosti vzniku škody.
Ako štruktúrovať účinnú reklamáciu
Písomné odvolanie (nesúhlas s výsledkom likvidácie) adresujte priamo na oddelenie sťažností alebo vedeniu likvidácie poistiteľa. V dokumente uveďte:
- Číslo poistnej zmluvy a číslo poistnej udalosti: Presná identifikácia spisu a účastníkov.
- Rozporovanie tvrdenia o hrubej nedbanlivosti: Poukážte na to, že hrubá nedbanlivosť vyžaduje vedomé a bezohľadné konanie vodiča, pri ktorom musel vedieť, že škoda nastane. Ak nebola cesta označená a voda pôsobila plytko, išlo nanajvýš o bežnú nepozornosť, ktorá je z podstaty havarijného poistenia krytá.
- Doloženie nových dôkazov: Priložte fotografie z miesta činu, výpovede svedkov, záznam z palubnej kamery a záznam o počasí od Slovenského hydrometeorologického ústavu (SHMÚ) potvrdzujúci bleskovú prívalovú zrážku.
- Poukaz na nejednoznačnosť poistných podmienok: Podľa § 54 ods. 2 Občianskeho zákonníka platí, že v pochybnostiach o význame zmluvných podmienok sa volí výklad priaznivejší pre spotrebiteľa. Ak poistné podmienky presne nedefinujú hydraulický ráz ako absolútnu výluku, ale hovoria len o nesprávnej obsluhe, požiadajte o plnenie.
Ak nastala kolízia na ceste a neviete, či udalosť správne zaevidovať, pozrite si náš ucelený návod, ako vyzerá postup pri dopravnej nehode, pretože zavolanie polície k zaplavenému autu na ceste I. triedy vám poskytne oficiálny policajný záznam o neprejazdnosti úseku.
Význam nezávislého znaleckého posudku
Najsilnejšou zbraňou v rukách motoristu je odborný znalecký posudok z odboru cestnej dopravy a strojárstva. Znalec zapísaný v zozname Ministerstva spravodlivosti SR vykoná detailnú prehliadku poškodeného agregátu. Na rozdiel od poisťovacieho technika, ktorý urobí len povrchné fotografie, znalec zhodnotí smer nasatia vody, posúdi konštrukčnú výšku sacieho traktu a vypočíta, či mohla byť voda do motora vnesená hydrodynamickou vlnou vytvorenou iným autom.
Ak znalec dospeje k záveru, že vodič nemohol technicky predvídať nasatie vody pri danom stave vozovky, poisťovňa zvyčajne ustúpi a plnenie prehodnotí, aby sa vyhla súdnemu konaniu. Nezabudnite, že aj po oprave motora môže na vozidle vzniknúť obchodné znehodnotenie opraveného auta, ktoré pri novších modeloch predstavuje výraznú finančnú stratu pri následnom predaji.
Podanie podnetu na Národnú banku Slovenska ako orgán dohľadu nad finančným trhom
Pokiaľ poisťovňa vašu internú reklamáciu definitívne zamietne a trvá na odmietnutí výplaty poistného plnenia, vyčerpali sa štandardné komunikačné kanály v rámci poisťovacej inštitúcie. Ďalším krokom pred podaním občianskoprávnej žaloby na súd je podanie podnetu na Národnú banku Slovenska (NBS), ktorá vykonáva dohľad nad finančným trhom a chráni práva finančných spotrebiteľov.
Hoci NBS nemôže priamo nariaďovať poisťovni, aby vám vyplatila konkrétnu sumu peňazí (o peňažných nárokoch rozhodujú výlučne súdy), preveruje, či poisťovateľ postupoval v súlade so zákonom o poisťovníctve, poistnými podmienkami a dobrými mravmi.
Ako prebieha konanie pred NBS
Sťažnosť na NBS sa podáva elektronicky alebo písomne prostredníctvom formulára spotrebiteľského podnetu. K podnetu je nutné priložiť:
- Kópiu poistnej zmluvy vrátane všeobecných poistných podmienok.
- Pôvodné rozhodnutie poisťovne o zamietnutí plnenia.
- Kópiu vašej reklamácie a zamietavú odpoveď poisťovne z reklamačného konania.
- Fotodokumentáciu a znalecké posudky, ktoré preukazujú neoprávnenosť postupu likvidácie.
NBS si od poisťovne vyžiada kompletný likvidačný spis a vyjadrenie. Mnohé inštitúcie, či už ide o subjekty ako Poisťovňa UNIQA alebo Poisťovňa Kooperativa, venujú podnetom postúpeným z NBS osobitnú pozornosť. Ak centrálna banka identifikuje systémové pochybenie pri výklade zmluvných podmienok alebo neprimeranú tvrdosť pri posudzovaní nedbanlivosti, poisťovňa v snahe vyhnúť sa sankciám a strate reputácie často pristúpi k mimosúdnemu prehodnoteniu prípadu a poskytne kompromisné poistné plnenie.
Súdne vymáhanie nároku a finančný ombudsman
Okrem NBS sa môže poistený obrátiť na Poistného ombudsmana, ktorý pôsobí ako nezávislý orgán pre mimosúdne riešenie sporov medzi klientmi a poisťovňami. Ak zlyhajú všetky zmierne prostriedky, zostáva podanie žaloby na miestne príslušný súd. Dôležité je pamätať na trojročnú premlčaciu dobu, ktorá začína plynúť rok po vzniku poistnej udalosti podľa § 104 Občianskeho zákonníka. Na súde majú motoristi disponujúci znaleckým posudkom vysokú šancu na úspech, najmä ak sa preukáže, že komunikácia nebola označená a škoda nastala bez priameho úmyslu poškodiť vozidlo.
Časté otázky o hydraulickom ráze a poistnom krytí
Táto sekcia prináša odpovede na najpálčivejšie otázky, ktoré motoristi denne riešia pri poškodení vozidla vodou a komunikácii s poisťovňami.
Preplatí mi havarijné poistenie zničený motor, ak vojdem do zaplaveného podjazdu?
V drvivej väčšine prípadov nie automaticky. Všeobecné poistné podmienky obsahujú výluku na škody spôsobené vniknutím vody do sacieho systému vozidla v dôsledku vjazdu na zaplavenú komunikáciu. Výnimkou sú situácie, kedy preukážete, že podjazd nebol označený, hladina stúpla náhle v dôsledku bleskovej záplavy počas vašej prítomnosti v ňom a nemali ste technickú možnosť bezpečne cúvať či zastaviť.
Kedy poisťovňa uzavrie poškodenie motora vodou ako totálnu škodu?
Ako totálna škoda sa udalosť klasifikuje vtedy, keď predpokladané náklady na opravu vozidla podľa normatívov výrobcu presiahnu 85 % všeobecnej hodnoty vozidla (pri niektorých produktoch je to 70 % až 80 %). Keďže výmena motora v autorizovanom servise stojí 5 000 až 15 000 EUR, pri vozidlách starších ako 5 rokov takmer vždy dochádza k totálnej škode. Plnenie sa potom vypočíta ako trhová hodnota auta pred nehodou mínus hodnota predajných zvyškov vraku a zmluvná spoluúčasť.
Aká je štandardná spoluúčasť pri likvidácii poškodenia motora?
Štandardná spoluúčasť v zmluvách havarijného poistenia býva dojednaná vo výške 5 % s minimálnou sumou 165 EUR, prípadne vo variante 10 % s minimom 330 EUR. Ak poisťovňa poškodenie uzná, túto čiastku odpočíta z konečného poistného plnenia. Zvážte preto správne nastavenie poistnej zmluvy a vyhnite sa zbytočnému preplácaniu.
Mám nárok na bezplatný odťah z asistenčných služieb, ak mi zhasol motor vo vode?
Áno, asistenčné služby sú viazané na nepojazdnosť vozidla, nie na konečný výsledok likvidácie poistnej udalosti. Ak je auto nepojazdné po vjazde do vody, asistenčná služba zabezpečí vyslobodenie a odťah do najbližšieho zmluvného servisu v rámci limitov asistenčného krytia dojednaného v poistnej zmluve.
Pri riešení problémov po nehodách bez iného účastníka vám pomôže aj náš prehľadný článok popisujúci postup pri nehode bez protistrany, ktorý dopĺňa dôležité informácie pre každého poistníka.