Pre každého podnikateľa či správcu firemného vozového parku predstavujú havarijné poistenie a požiar vozidla tému, kde rozhodujú presné zmluvné podmienky a zákonné lehoty. Oheň dokáže zničiť majetok v hodnote desiatok tisíc eur v priebehu niekoľkých minút. Na rozdiel od bežnej dopravnej nehody vyžaduje likvidácia požiaru špecifické dokazovanie a súčinnosť viacerých štátnych orgánov. Škodu na vlastnom vyhorenom aute nikdy nekryje povinné zmluvné poistenie. Finančnú stratu rieši výhradne dobrovoľná havarijná poistka uzatvorená podľa § 788 Občianskeho zákonníka.
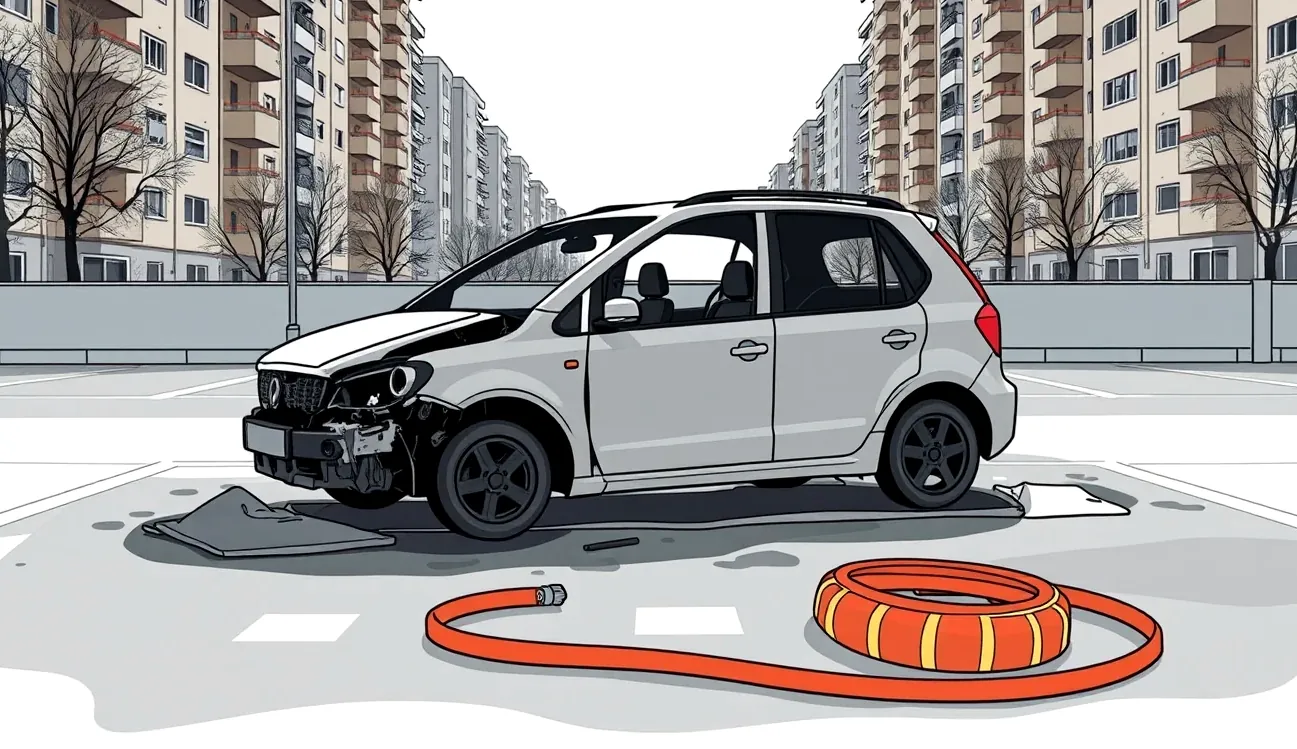
Havarijné poistenie pri požiari: Živel verzus úmyselné zapálenie
Pri nahlasovaní škody poisťovňa v prvom rade skúma príčinu vzniku ohňa. Poistné zmluvy striktne rozlišujú medzi živelnou udalosťou, technickou chybou materiálu a úmyselným konaním tretej osoby. Správna právna kvalifikácia udalosti určuje, či poisťovňa vyplatí plnenie v plnej výške, pristúpi ku kráteniu alebo uplatní výluku.
Požiar ako živelná udalosť a technické zlyhanie
Požiar, výbuch a úder blesku tvoria základný balík živelných rizík v kasko poistení. Živelnou udalosťou je nekontrolovateľné horenie, pri ktorom došlo k poškodeniu vozidla pôsobením vonkajšieho ohňa. Komplikácie však nastávajú pri samovznietení. Ak oheň vznikol v dôsledku skratu elektroinštalácie, prehriatia motora alebo únavy materiálu, poisťovne uplatňujú výluky na samotnú poškodenú súčiastku. Samotný chybný kábel či alternátor nepreplatia, no následné škody spôsobené rozšírením plameňov na zvyšok karosérie spravidla kryté sú. Zanedbaná údržba, ignorovanie výstražných kontroliek a chýbajúca platná technická či emisná kontrola však dávajú likvidátorovi právo plnenie krátiť.
Špecifickým rizikom moderných firemných flotíl je tepelný únik batérie a poistná udalosť pri elektromobiloch. Uhasenie a následné chladenie trakcie často vyžaduje špeciálny karanténny kontajner. Tieto zvýšené náklady musí pokrývať asistenčná služba dojednaná v poistnej zmluve, inak ich poisťovňa naúčtuje prevádzkovateľovi vozidla.
Úmyselné zapálenie treťou osobou ako vandalizmus
Ak vozidlo niekto v noci cielene polial horľavinou a zapálil, nejde z pohľadu poistných podmienok o živelnú udalosť. Poisťovne tento incident klasifikujú ako úmyselné poškodenie vozidla a poisťovňa vyžaduje preukázanie cudzieho zavinenia. Aby podnikateľ získal odškodnenie, musí mať v havarijnom poistení výslovne dojednané riziko vandalizmu. Ak zmluva pokrýva iba haváriu a živel, nárok na poistné plnenie pri podpaľačstve zaniká. Kľúčovým podkladom pre výplatu je v tomto prípade záverečná správa Policajného zboru SR.
Postup pri požiari vozidla a povinnosti firmy
Chaos pri požiari nesmie viesť k zanedbaniu zákonných a zmluvných povinností. Správne kroky likvidácie škodovej udalosti vám ušetria týždne čakania na poistné plnenie. Každý vodič firemného auta musí ovládať presnú postupnosť krokov:
- Zaistenie bezpečnosti a privolanie pomoci: Okamžite zastavte vozidlo, vypnite zapaľovanie a evakuujte posádku do bezpečnej vzdialenosti. Privolajte hasičov na čísle 150 alebo tiesňovú linku 112. Ak to situácia dovoľuje, použite práškový hasiaci prístroj len v počiatočnej fáze tlenia.
- Privolanie Polície SR: Pri požiari vozidla vždy volajte políciu na čísle 158. Prítomnosť polície je nevyhnutná pre vylúčenie cudzieho zavinenia a spísanie úradného záznamu.
- Súčinnosť so zisťovateľom príčin požiarov: Na miesto udalosti prichádza zisťovateľ príčin požiarov Hasičského a záchranného zboru. Vyžiadajte si číslo zásahu a kontakt na príslušné okresné riaditeľstvo, ktoré bude vydávať odbornú správu o príčine požiaru.
- Zabezpečenie vlastnej fotodokumentácie: Pred odtiahnutím vozidla dôkladne nafoťte celkovú situáciu, detail poškodenia, registračné značky aj stav okolia. Tieto zábery slúžia ako dôkazný materiál pri likvidácii.
- Oznámenie poistnej udalosti bez zbytočného odkladu: Podľa § 799 ods. 2 Občianskeho zákonníka je poistený povinný oznámiť poistnú udalosť písomne bez zbytočného odkladu. Poistné podmienky stanovujú lehotu spravidla do 15 dní pri vzniku na území Slovenskej republiky a do 30 dní pri vzniku v zahraničí.
- Zákaz predčasnej likvidácie vraku: S obhoreným skeletom nesmiete manipulovať ani ho ekologicky zlikvidovať pred vykonaním fyzickej obhliadky technikom poisťovne.
Vyhorenie vozidla na leasing a poistné plnenie z havarijnej poistky
Ak ide o financovaný majetok, havarijné poistenie a požiar vozidla podliehajú prísnym pravidlám vinkulácie v prospech financujúcej inštitúcie. Vlastníkom vozidla je počas trvania zmluvy leasingová spoločnosť alebo banka, nie podnikateľ, ktorý na ňom jazdí.
Vinkulácia poistného plnenia
V prípade, že nastane poistná udalosť na leasingovom aute, poistné plnenie sa automaticky nevypláca nájomcovi. Poisťovňa zašle peniaze priamo leasingovej spoločnosti na základe vinkulačného dokumentu. Leasingovka vykoná finančné vysporiadanie zmluvy: z poistného plnenia uspokojí svoje zostávajúce pohľadávky, nezaplatené istiny a poplatky. Prípadný kladný preplatok následne prevedie na účet klienta. Ak však poistné plnenie nepokryje zostatok dlhu, podnikateľ musí rozdiel doplatiť z vlastných zdrojov.
Totálna škoda a finančná strata
Požiar vo väčšine prípadov znamená vyhlásenie ekonomickej alebo technickej totálnej škody. Hranica pre vyhlásenie totálnej škody nastáva vtedy, keď predpokladané náklady na opravu presiahnu 70 % až 90 % všeobecnej hodnoty vozidla v čase udalosti. Poisťovňa pri totálnej škode nikdy nevypláca pôvodnú nákupnú cenu nového vozidla. Stanoví všeobecnú hodnotu auta tesne pred požiarom, odpočíta hodnotu použiteľných zvyškov (vraku) a dojednanú spoluúčasť.
Rozdiel medzi účtovnou a všeobecnou hodnotou dokáže vykryť poistenie finančnej straty, pričom pri porovnaní GAP poistenia zistíte, že táto poistka doplatí rozdiel medzi trhovou cenou a cenou na faktúre nového auta. Pri firemných vozidlách do troch rokov veku ide o zásadnú ochranu prevádzkového kapitálu.
| Parameter a poistný ukazovateľ | Zákonný rámec / Zmluvný limit | Dopad na firemné financie |
|---|---|---|
| Orientačná cena havarijného poistenia | od cca 2 % z novej hodnoty vozidla ročne | Daňovo uznateľný náklad na ochranu firemného majetku |
| Hranica vyhlásenia totálnej škody | náklady na opravu nad 70 % až 90 % trhovej hodnoty | Vozidlo sa neopravuje, pristupuje sa k vyčísleniu zostatkov |
| Štandardná výška spoluúčasti | 5 % (min. 165,97 €) alebo 10 % (min. 331,94 €) | Suma, ktorú firma znáša z vlastného rozpočtu |
| Lehota na výplatu plnenia (§ 797 ods. 3) | do 15 dní po skončení vyšetrovania | Peniaze prídu až po doručení záverečnej správy hasičov |
| Zánik poistenia pri totálnej škode (§ 801) | dňom, keď poistená vec zanikla | Nárok na vrátenie nespotrebovaného poistného |
| Výpovedná lehota zmluvy (§ 800 ods. 1) | aspoň 6 týždňov pred koncom poistného obdobia | Dodržanie termínu pri bežnej výmene poistného partnera |
Požiar firemného vozidla a škody na cudzom majetku v okolí
Ak firemné vozidlo začne horieť na parkovisku alebo v garáži a plamene poškodia susedné autá či fasádu budovy, vzniká otázka náhrady škody. Majitelia poškodených susedných vozidiel sa často mylne domnievajú, že ich škodu automaticky uhradí PZP vozidla, na ktorom požiar vznikol.
Zákon o povinnom zmluvnom poistení kryje škody spôsobené prevádzkou motorového vozidla. Pokiaľ však auto stálo zaparkované s vypnutým motorom a požiar vznikol samovoľne, prevádzkový charakter jazdy absentuje. V takom prípade poškodení susedia nemôžu čerpať plnenie z vášho PZP, pokiaľ sa nepreukáže zavinenie vodiča (napríklad zaparkovanie na horľavom materiáli s rozhorúčeným výfukom). Susedia musia primárne využiť vlastné havarijné poistenie. Ak kasko nemajú, vzniknutú škodu môžu od vašej firmy vymáhať iba v občianskoprávnom konaní, kde by museli uniesť dôkazné bremeno a preukázať porušenie vašich právnych povinností pri údržbe technického stavu.
Vlastníctvo a predaj obhoreného vraku po totálnej škode
Keď likvidátor uzavrie prípad ako totálnu škodu, havarijné poistenie a požiar vozidla vyvolávajú otázku, komu patrí zostatková hodnota zničeného auta. Vrak zostáva vždy vo vlastníctve pôvodného majiteľa, respektíve leasingovej spoločnosti. Poisťovňa obhorený skelet fyzicky neodoberá.
Likvidátor stanoví hodnotu použiteľných zvyškov pomocou elektronickej aukcie vrakov alebo znaleckého posudku. Túto kalkulovanú sumu odpočíta od všeobecnej hodnoty vozidla pred poistnou udalosťou. Poistné plnenie predstavuje rozdiel: Všeobecná hodnota – Hodnota vraku – Spoluúčasť. Podnikateľ následne dostane kontakt na víťaza aukcie, ktorý sa zaviazal odkúpiť vrak za vysúťaženú cenu. Majiteľ vozidla však nie je povinný vrak predať. Môže si ho ponechať na náhradné diely alebo zabezpečiť ekologickú likvidáciu na vlastné náklady. Ak nesúhlasíte so stanovenou hodnotou použiteľných zvyškov, nezávislý znalecký posudok pri poistnej udalosti je jediným účinným nástrojom na rozporovanie kalkulácie poisťovne.
Podľa § 801 Občianskeho zákonníka poistenie zaniká dňom, keď poistená vec zanikla. Vyhorením auta dochádza k zániku predmetu poistenia. Firma má nárok na vrátenie pomerného nespotrebovaného poistného za obdobie od dňa požiaru do konca poistného roka.
Podozrenie z poistného podvodu a predĺženie lehoty šetrenia
Pri každom požiari s vysokým plnením platí, že havarijné poistenie a požiar vozidla spúšťajú dôkladné preverovanie zo strany likvidátorov a špecialistov na prevenciu podvodov. Požiar patrí štatisticky medzi najčastejšie nástroje fingovaných poistných udalostí, najmä pri ťažko predajných autách alebo vozidlách s vážnymi mechanickými poruchami.
Poisťovne nasadzujú vlastných detektívov a technických znalcov. Tí skúmajú teplotu horenia, prítomnosť akcelerantov horenia, trasu jazdy podľa GPS telematiky aj záznamy z riadiacej jednotky. Podľa § 797 ods. 3 Občianskeho zákonníka je poistné plnenie splatné do 15 dní, no táto lehota začína plynúť až po skončení vyšetrenia potrebného na zistenie rozsahu povinnosti poisťovateľa plniť. Pokiaľ polícia alebo hasiči neuzavrú vyšetrovanie a neurčia presnú príčinu, poisťovňa šetrenie legálne preruší. Celý proces sa tak môže natiahnuť na niekoľko mesiacov.
Často kladené otázky k požiaru firemného vozidla
Preplatí mi havarijné poistenie auto, ak sa vznietilo samo od skratu v elektroinštalácii?
Áno, havarijné poistenie škodu na vozidle preplatí, ak nemáte v zmluve výluku na technické chyby. Samotnú chybnú súčiastku však poisťovňa z plnenia vylúči a uplatní dojednanú spoluúčasť.
Dostanem peniaze, ak mi auto niekto v noci úmyselne podpálil?
Plnenie dostanete iba vtedy, ak máte v poistnej zmluve dojednané riziko vandalizmu. Ak vaše kasko kryje len haváriu a živelné riziká, poisťovňa úmyselné zapálenie treťou osobou zamietne.
Kto dostane poistné plnenie, ak vyhorelo auto kúpené na leasing?
Peniaze putujú priamo leasingovej spoločnosti z dôvodu vinkulácie. Leasingovka z poistky uhradí zostatok nesplateného úveru a prípadný preplatok pošle na účet vašej firmy.
Môžem obhorený vrak po požiari rovno odviezť do šrotu?
V žiadnom prípade nie. Vrak musíte ponechať v stave po požiari až do vykonania fyzickej obhliadky likvidátorom poisťovne. Predčasná likvidácia vedie k odmietnutiu poistného plnenia.
Zaniká havarijná poistka automaticky v deň vyhorenia vozidla?
Áno. Podľa § 801 Občianskeho zákonníka poistenie zaniká dňom zániku poistenej veci. Poisťovňu požiadajte o vrátenie nespotrebovanej časti poistného.
Zhrnutie hlavných zásad pre fleet manažérov
- Požiar bezodkladne nahláste hasičom aj Polícii SR, bez ich úradnej správy poisťovňa plnenie nevyplatí.
- Overte si, či vaše kasko obsahuje popri živelných rizikách aj krytie vandalizmu pre prípad úmyselného podpaľačstva.
- Pri totálnej škode počítajte s odpočítaním hodnoty vraku a zmluvnej spoluúčasti od trhovej hodnoty vozidla.
- Financované vozidlá chráňte doplnkovým poistením finančnej straty GAP, ktoré vykryje rozdiel oproti pôvodnej nákupnej cene.
- Zákonná lehota 15 dní na výplatu plnenia začína plynúť až po oficiálnom ukončení šetrenia príčin požiaru.