Pre firmy spravujúce vozový park predstavujú havarijné poistenie a povodeň kľúčovú tému pri každej väčšej živelnej udalosti. Mnohí podnikatelia sa mylne domnievajú, že akékoľvek poškodenie spôsobené vodou automaticky zaplatí základná zákonná poistka. Nie je to pravda. Zákon č. 381/2001 Z. z. jasne stanovuje, že povinné zmluvné poistenie chráni výlučne zodpovednosť za škody spôsobené iným účastníkom cestnej premávky. Ak kalná voda zaplaví firemný dvor, podzemnú garáž alebo skladové priestory s dodávkami, škodu na vlastnom majetku uhradí iba dobrovoľné kasko alebo špeciálne pripoistenie živlu.
Spoliehať sa na to, že štát alebo prevádzkovateľ kanalizácie škody preplatí, znamená vystaviť firemné financie zbytočnému riziku. Havarijná poistka sa riadi paragrafom 788 a nasledujúcimi Občianskeho zákonníka ako dobrovoľné zmluvné poistenie. Každá poistná zmluva však obsahuje presné definície, výluky a povinnosti poisteného. Ak ich manažér vozového parku alebo zamestnanec nepozná, firma môže prísť o tisíce eur.
Rozdiel medzi povodňou a záplavou: Prečo poistné podmienky oddeľujú zrážky a rieku?
V bežnej reči sa slová povodeň a záplava používajú ako synonymá. V poistných zmluvách však ide o dva odlišné pojmy s vlastnými definíciami, pretože havarijné poistenie a povodeň majú presne vymedzené mantinely v poistných zmluvách. Poisťovne sa pri likvidácii striktne držia zmluvných dojednaní. Ak dôjde k zaplaveniu firemných áut, likvidátor najprv skúma primárnu príčinu vzniku vodnej plochy.
Zákon č. 7/2010 Z. z. o ochrane pred povodňami v paragrafe 2 odsek 1 definuje povodeň ako prírodný jav, pri ktorom voda dočasne zaplaví územie, ktoré zvyčajne nie je zaliate vodou. Z pohľadu poistných podmienok ide spravidla o stav, keď sa voda vyleje z brehov prirodzených alebo umelých vodných tokov a nádrží, prípadne pretrhne hrádzu. Ak vaše firemné vozidlá stoja pri rieke, ktorá sa po vytrvalom daždi vyliala, ide o klasickú povodeň.
Zákonná definícia povodne a poistná prax
Záplava je naproti tomu definovaná ako vytvorenie súvislej vodnej plochy na teréne v dôsledku atmosférických zrážok, topenia snehu alebo zlyhania odtoku vody z územia bez toho, aby došlo k vyliatiu vodného toku. Pre firemnú flotilu to znamená zásadný rozdiel. Ak voda zaplaví autá na firemnom parkovisku preto, že mestská kanalizácia nestíhala odvádzať prívalový dážď, poisťovňa udalosť klasifikuje ako záplavu z atmosférických zrážok, nie ako povodeň.
Niektoré lacnejšie poistné balíky alebo staršie zmluvy kryjú iba povodeň z vybreženia rieky, no záplavu z prívalového dažďa vylučujú alebo limitujú. Podnikatelia, ktorí hľadajú najlacnejšie havarijné poistenie, často prehliadnu rozsah živelného krytia. Pri komplexnom kasku typu all-risk bývajú kryté oba javy, no pri čiastkových produktoch je nutné skontrolovať všeobecné poistné podmienky.
Prívalové dažde a zrážková voda: Kedy vzniká výluka z poistenia?
Závažným problémom býva nahromadená voda v dôsledku konštrukčných chýb budov alebo zanedbanej údržby odvodňovacích systémov. Ak firemné vozidlá parkujú v podzemnej garáži a voda do nej vnikne cez nefunkčné spätné klapky kanalizácie alebo cez nezabezpečený vjazd, poisťovňa môže skúmať zodpovednosť správcu objektu. Kasko škodu spravidla uhradí, no následne môže uplatniť regres voči majiteľovi budovy.
Výluka z plnenia však nastáva, ak k zaplaveniu došlo v dôsledku vniknutia vody cez otvorené okná, strešné okno alebo zle dovreté dvere vozidla, pokiaľ neboli otvorené v dôsledku inej živelnej udalosti. Ak zamestnanec nechá počas búrky vetracie okienko pootvorené a zrážková voda zničí riadiacu jednotku v stredovom tuneli, havarijná poistka takúto škodu nepreplatí pre hrubú nedbanlivosť.
Výstraha SHMÚ a povinnosť preparkovať: Môže vám poisťovňa krátiť poistné plnenie?
Medzi motoristami a fleet manažérmi koluje mýtus, že ak Slovenský hydrometeorologický ústav (SHMÚ) vyhlási výstrahu druhého alebo tretieho stupňa pred povodňami a vy autá nepreparkujete na kopec, poisťovňa vám nevyplatí ani cent. Táto predstava je prehnaná, no obsahuje reálne právne jadro. Všeobecná povinnosť predchádzať škodám je zakotvená priamo v Občianskom zákonníku.
Poistné podmienky vyžadujú, aby poistený vykonal primerané opatrenia na odvrátenie hroziacej škody. Spor vzniká pri výklade slova „primerané“. Ak je vyhlásená výstraha a rieka začína stúpať, od správcu vozového parku sa očakáva, že nebude kľúče od áut ignorovať, ak má reálnu možnosť vozidlá bezpečne presunúť. Keď riešite havarijné poistenie a povodeň v kontexte prevencie škôd, rozlišuje sa medzi reálnou možnosťou a neprimeraným rizikom.
Hrubá nedbanlivosť verzus objektívne možnosti firmy
Poisťovňa môže krátiť poistné plnenie iba vtedy, ak preukáže hrubú nedbanlivosť, ktorá mala priamy vplyv na vznik alebo zväčšenie rozsahu škody. Ak firma vlastní tridsať dodávok, výstraha bola vyhlásená v nedeľu o druhej v noci a areál zalialo do dvoch hodín, nebolo v ľudských silách zabezpečiť tridsať vodičov a autá odviezť. V takom prípade krátenie plnenia nehrozí, pretože poistený nemal objektívnu možnosť škode zabrániť.
Iná situácia nastáva, ak bola záplavová zóna vyhlásená dva dni vopred, starosta obce vyzval na evakuáciu vozidiel a firemný dvor ostal plný áut len preto, že vedenie firmy odmietlo zaplatiť zamestnancom nadčas. V takýchto prípadoch likvidátori pristupujú ku kráteniu plnenia o 20 až 50 %. Aby ste predišli sporom, pravidelný audit poistenia vozidla krok za krokom by mal zahŕňať aj interné protokoly pre krízové situácie a živelné pohromy.
Povinnosť minimalizovať škodu verzus vlastná bezpečnosť pri rýchlo stúpajúcej vode
Zákon č. 7/2010 Z. z. jasne hovorí, že kto zistí nebezpečenstvo povodne alebo povodeň, je povinný to ihneď ohlásiť na tiesňovú linku 112. Zároveň platí základná právna zásada, že ochrana života a zdravia má vždy prednosť pred ochranou majetku. Žiadna poisťovňa na slovenskom trhu nemôže a nesmie od poisteného vyžadovať, aby riskoval život pri záchrane firemného vozidla zo stúpajúcej rieky.
Vo vzťahu medzi havarijným poistením a povodňou nikdy nesmie prevážiť ochrana plechov nad zdravím ľudí. Ak by zamestnávateľ nariadil skladníkovi alebo vodičovi vojsť do metrovej prúdiacej vody s cieľom naštartovať a zachrániť dodávku, dopúšťa sa hrubého porušenia predpisov BOZP s možnou trestnoprávnou dohrou. Ak sa voda valí do areálu rýchlosťou, ktorá znemožňuje bezpečný odchod pešo, jedinou správnou reakciou je evakuácia personálu na vyvýšené miesto.
Zákonné povinnosti konateľa a bezpečnosť zamestnancov
Konateľ firmy zodpovedá za vytvorenie bezpečných pracovných podmienok. V prípade náhlej živelnej udalosti je nutné dokumentovať časový sled udalostí. Poisťovne pri prešetrovaní poistných udalostí často žiadajú správu Hasičského a záchranného zboru (HaZZ) alebo záznamy obecnej povodňovej komisie. Tieto dokumenty slúžia ako nezvratný dôkaz, že personál nemohol s vozidlami manipulovať bez ohrozenia života.
Akonáhle bezprostredné nebezpečenstvo pominie a voda opadne, povinnosť minimalizovať škodu sa obnovuje. To znamená zabezpečiť vozidlo pred ďalším poškodzovaním, napríklad odtiahnutím z bahna na spevnenú plochu alebo prekrytím poškodených okien plachtou, aby do interiéru nepršalo. Náklady na tieto prvotné záchranné práce poisťovne preplácajú v rámci takzvaných zachraňovacích nákladov do výšky limitov dohodnutých v zmluve.
Vjazd do zatopeného úseku a ignorovanie dopravnej uzávery: Čistá strata pre firmu?
Jeden z najčastejších dôvodov, prečo poisťovne úplne zamietajú poistné plnenie pri zatopení motora, je pokus vodiča prejsť cez hlbokú vodu. Ak je cesta zaplavená a vodič sa rozhodne, že to „prejde“, ide o vedomé konanie. Ani najlepšie nastavené havarijné poistenie a povodeň vám nepomôžu, ak vodič vedome vojde do zatopeného podjazdu alebo ignoruje prenosné dopravné značenie zakazujúce vjazd.
Vniknutie vody do nasávania motora počas jeho chodu spôsobí takzvaný hydraulický šok (hydrolock). Keďže voda je na rozdiel od palivovej zmesi nestlačiteľná, piest sa pri kompresii okamžite zastaví. Výsledkom sú ohnuté ojnice, prasknutý blok motora, zničená kľuková hriadeľ a okamžitá deštrukcia pohonnej jednotky. Náklady na opravu moderného dieselového motora vo firemnej dodávke presahujú 5 000 až 10 000 eur.
Pokus o naštartovanie po opadnutí vody a fatálny hydrolock
Ešte rozšírenejšou chybou je snaha naštartovať motor po tom, čo voda opadla. Zamestnanec príde k autu, vidí, že voda siahala po spodnú hranu okien, no už je preč. Zo zvedavosti otočí kľúčom v zapaľovaní, aby zistil, či auto funguje. V tej chvíli štartér pretočí motor, voda z nasávacieho potrubia a vzduchového filtra vletí do valcov a motor sa definitívne zničí. Likvidátor pri obhliadke okamžite spozná poškodenie spôsobené chodom motora pod vodou.
Poisťovne takéto konanie posudzujú ako hrubé porušenie povinnosti poisteného predchádzať zväčšovaniu rozsahu škody. Kým samotné zaplavenie stojaceho vozidla by bolo kryté, deštrukcia motora spôsobená jeho naštartovaním býva z plnenia vylúčená. Preto vo firmách platí prísny zákaz štartovania akéhokoľvek vozidla, ktoré prišlo do kontaktu s vysokou hladinou vody, kým neprebehne demontáž a kontrola v odbornom servise.
Spoluúčasť pri povodni: Prečo platíte 5 % alebo 165 eur aj bez vlastného zavinenia?
Medzi motoristami pretrváva mýtus, že ak škodu spôsobil prírodný živel, za ktorý nikto nemôže, spoluúčasť sa neplatí. To je zásadný omyl. Na rozdiel od PZP, kde poškodený dostáva plnú náhradu od vinníka, pri likvidácii škôd, kde figurujú havarijné poistenie a povodeň, sa štandardne uplatňuje dohodnutá spoluúčasť bez ohľadu na mieru zavinenia. Havarijné poistenie je poistka vlastného majetku a zmluvné podmienky platia pre každú udalosť rovnako.
Štandardná spoluúčasť na slovenskom trhu je dohodnutá vo výške 5 % minimálne 165 eur, prípadne 10 % minimálne 330 eur. Niektoré zmluvy využívajú fixnú spoluúčasť vo výške 150 eur alebo 300 eur. Pre lepšie pochopenie princípov spoluúčasti v poistných vzťahoch si preštudujte pravidlá spoluúčasti v zmluve PZP, ktoré fungujú na odlišnom legislatívnom základe.
Výpočet spoluúčasti pri viacerých zaplavených vozidlách
Ak má podnikateľ vo dvore zaparkovaných päť vozidiel a všetky zatopí tá istá povodeň, poisťovňa nevedie udalosť ako jednu škodu s jednou spoluúčasťou. Každé motorové vozidlo má vlastnú poistnú zmluvu (alebo vlastnú položku vo flotilovej zmluve) a tvorí samostatný poistný predmet. Spoluúčasť sa preto odpočítava z plnenia za každé jedno vozidlo samostatne.
Ak vznikne na každom z piatich áut škoda vo výške 4 000 eur pri spoluúčasti 5 % min. 165 eur, spoluúčasť predstavuje 200 eur na jedno auto (5 % zo 4 000 eur). Firma tak zo svojho rozpočtu zaplatí spolu 1 000 eur. Ak by však škoda na aute bola len 1 500 eur, uplatní sa minimálna hranica 165 eur na vozidlo. Táto suma sa vždy odpočíta z konečnej výplaty poistného plnenia.
Sušenie interiéru a pleseň pred obhliadkou likvidátora: Ako postupovať správne?
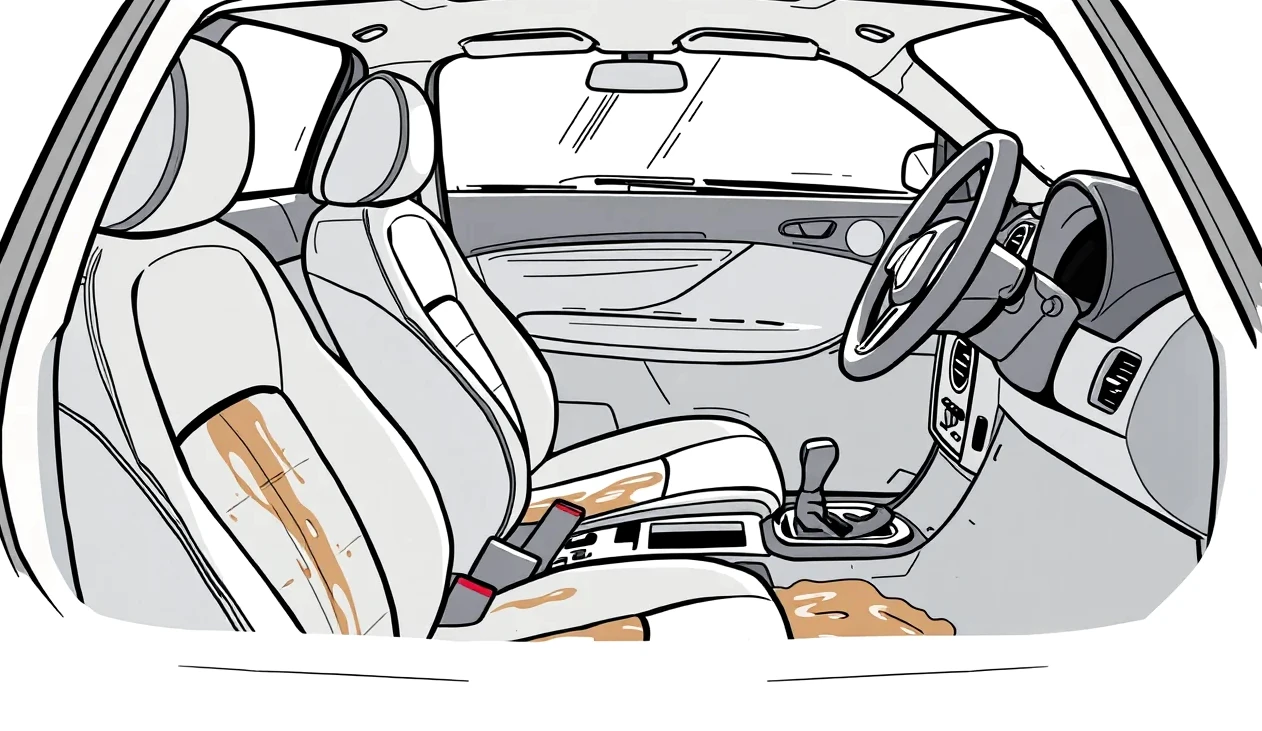
Povodeň prináša špinavú vodu plnú bahna, splaškov z kanalizácie, ropných látok a baktérií. Akonáhle voda opadne a zasvieti slnko, v interiéri vozidla vznikajú ideálne podmienky na masívne šírenie plesní a hniloby už v priebehu 24 až 48 hodín. Podnikatelia stoja pred dilemou: začať auto čistiť a sušiť okamžite, alebo čakať na príchod likvidátora, aby videl plný rozsah škôd? Pokiaľ ide o havarijné poistenie a povodeň, správny postup pri záchrane interiéru chráni nárok na poistné plnenie.
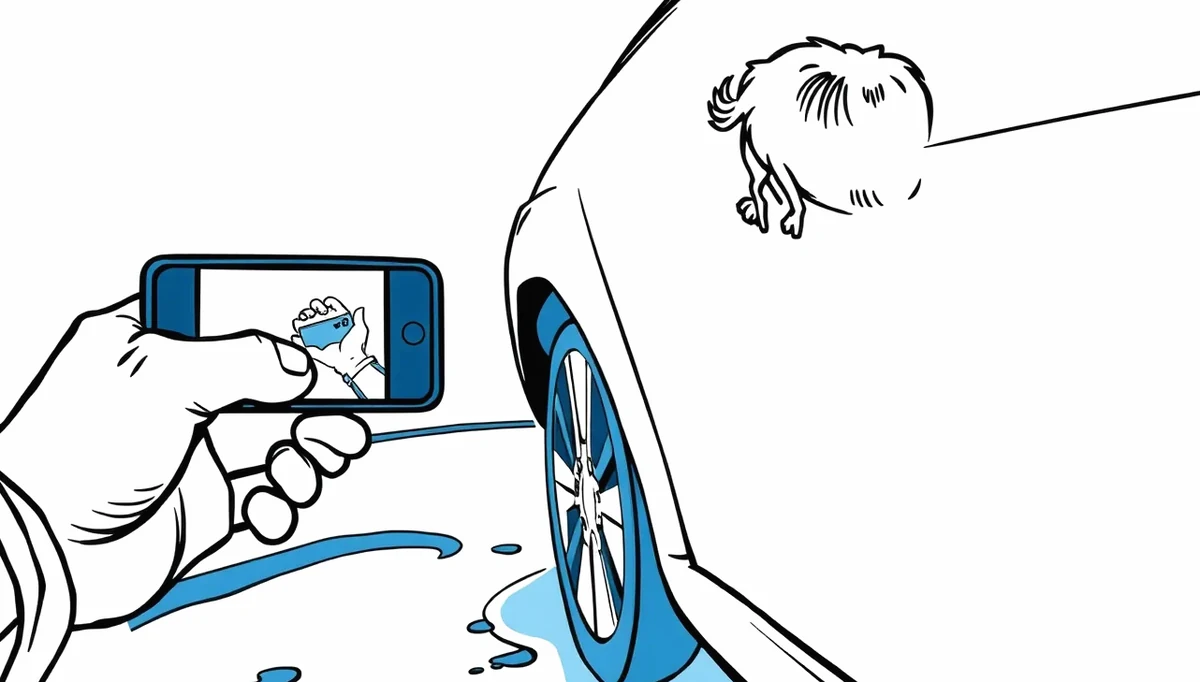
Základným pravidlom je podrobná a nezvratná fotodokumentácia pred akýmkoľvek zásahom. Likvidátor poisťovne potrebuje vidieť takzvanú čiaru ponoru (waterline). Ide o viditeľnú stopu po bahne a špine na vonkajšej karosérii a vnútornom čalúnení dverí, ktorá presne určuje, do akej výšky hladina vody siahala. Ak túto stopu umyjete skôr, ako ju nafotíte, poisťovňa môže spochybniť rozsah zatopenia elektronických modulov.
Záchranné práce a fotodokumentácia pred zásahom
Akonáhle detailne odfotografujete a natočíte video celého vozidla – vrátane výšky vody na kolesách, podbehoch, sedadlách a palubnej doske – môžete začať so záchrannými prácami. Medzi povolené a odporúčané kroky patrí otvorenie všetkých dverí, vybratie premočených textilných koberčekov a odčerpanie stojatej vody z podlahy priemyselným vysávačom alebo čerpadlom. Nikdy však nevyhadzujte demontované premočené diely ani veci z kufra do kontajnera pred vykonaním fyzickej obhliadky.
Ak by ste zničené sedadlá alebo navlhnutú riadiacu jednotku vyhodili, likvidátor ich nemôže započítať do kalkulácie škody. Ak proces viazne, môžete využiť znalecké dokazovanie výšky škody, ktorým nezávislý autorizovaný znalec zdokumentuje stav pred jeho ďalším znehodnotením. Pri rozsiahlejších flotilách je privolanie vlastného znalca najistejšou cestou, ako predísť podhodnoteniu škody zo strany poisťovne.
Špecifiká elektromobilov a hybridov: Čo spraví povodňová voda s trakčnou batériou?
S rastúcim počtom elektrických a plug-in hybridných vozidiel vo firemných flotilách sa dramaticky mení aj povaha škôd spôsobených vodou. Špecifickú kategóriu tvoria elektromobily, kde havarijné poistenie a povodeň narážajú na extrémne ceny trakčných akumulátorov. Medzi verejnosťou panuje mýtus, že elektromobil v zaplavenej garáži okamžite zabije elektrickým prúdom každého v okolí. V skutočnosti sú vysokonapäťové systémy konštruované podľa prísnych noriem s ochranou IP67 a vyššou.
Batériové moduly sú hermeticky uzavreté a pri akejkoľvek anomálii dôjde k okamžitému rozpojeniu pyrotechnických poistiek a stýkačov, ktoré izolujú vysokonapäťový okruh od karosérie. Skutočným problémom nie je bezprostredný úraz prúdom pri státí, ale elektrochemická korózia a vniknutie vlhkosti do batériového boxu pri dlhodobom zaplavení.
Riziko skratu, degradácia článkov a bezpečnostné protokoly servisu
Povodňová voda obsahuje vysoké množstvo minerálov, solí a nečistôt, ktoré pôsobia ako agresívny elektrolyt. Ak voda prenikne cez odvetrávacie ventily alebo tesnenia konektorov k samotným lítiovým článkom, začína proces pomalej vnútornej korózie. To môže viesť k postupnému skratu, prehrievaniu a v krajnom prípade k tepelnému úniku (thermal runaway) a požiaru batérie celé týždne po opadnutí vody.
Automobilky majú pre zaplavené elektromobily striktné servisné postupy. Ak voda siahala nad úroveň spodnej hrany batérie, väčšina výrobcov predpisuje kompletnú výmenu trakčného akumulátora, kabeláže a meniča bez možnosti ich repasovania. Keďže cena novej batérie pre úžitkový elektromobil sa pohybuje od 12 000 do 25 000 eur, takmer každé zatopenie batérie podlahovou vodou končí okamžitým vyhlásením totálnej škody. Navyše, moderné bezpečnostné senzory sú mimoriadne citlivé, pričom podrobnosti o tom, ako funguje krytie asistenčnej techniky v havarijnom poistení, ukazujú, že výmena radarov a kamier po zatopení stojí ďalšie tisíce eur.
Kedy poisťovňa vyhlási totálnu škodu na zaplavenom vozidle?
Mnohí majitelia áut si myslia, že ak voda siahala len po sedadlá a karoséria nie je pokrčená, auto sa jednoducho vyčistí, vysuší a bude jazdiť ďalej. V praxi likvidátorov spájajú havarijné poistenie a povodeň najčastejšie s vyhlásením ekonomickej totálnej škody. Dôvodom nie je mechanické poškodenie plechov, ale skaza elektroinštalácie a bezpečnostných systémov.
Rozlišujeme dva druhy totálnej škody:
- Technická totálna škoda: Vozidlo je fyzicky zničené do takej miery, že ho nie je možné opraviť žiadnym technologickým postupom tak, aby spĺňalo bezpečnostné štandardy pre premávku na pozemných komunikáciách.
- Ekonomická totálna škoda: Vozidlo by sa technicky opraviť dalo, ale predpokladané náklady na opravu v autorizovanom servise presiahnu stanovené percento jeho všeobecnej hodnoty v čase tesne pred škodou (spravidla 70 až 80 % v závislosti od konkrétnej poisťovne).
Technická verzus ekonomická totálna škoda elektroinštalácie
Moderné automobily obsahujú desiatky riadiacich jednotiek (ECU), stovky senzorov, zbernice CAN-bus a kilometre káblových zväzkov. Mnohé kľúčové moduly – napríklad riadiaca jednotka airbagov, snímače nárazu, zosilňovače, riadenie komfortu a konektory elektrického nastavovania sedadiel – sú umiestnené v najnižších častiach vozidla: pod kobercami, v podlahových kanáloch a pod prahmi dverí.
Akonáhle sa do týchto komponentov dostane kalná voda, dochádza ku kapilárnemu vzlínaniu vlhkosti do káblových zväzkov. Káble začnú zvnútra oxidovať (takzvaná medenka), čo spôsobuje náhodné skraty, stratu komunikácie medzi jednotkami a výpadky posilňovača riadenia či brzdových asistentov aj o pol roka neskôr. Žiadny autorizovaný servis nedá záruku na elektroinštaláciu po zatopení bez jej kompletnej výmeny. Výmena všetkých káblových zväzkov, jednotiek, bezpečnostných pásov s pyropatrónmi a sedadiel však cenovo takmer vždy prevýši trhovú hodnotu jazdeného vozidla.
Skryté riziká kúpy zaplavených áut na sekundárnom trhu
Pre firemných nákupcov jazdených áut predstavujú povodne v strednej Európe trvalé riziko. Zaplavené autá, ktoré poisťovne v Nemecku, Rakúsku alebo na Slovensku odpíšu ako ekonomickú totálnu škodu, často odkúpia špekulanti. Tí vozidlo povrchovo vyčistia, vytepujú, navoňajú a predávajú hlboko pod trhovú cenu. Ak takéto vozidlo zaradíte do firemného parku, čakajú vás nekonečné poruchy.
Pri dovoze jazdených vozidiel po rozsiahlych záplavách je nevyhnutná dôkladná previerka. Problémy a skryté vady po zatopení vozidla sa prejavia zlyhávaním alternátora, nefunkčnosťou bezpečnostných systémov a nevysvetliteľným vybíjaním batérie v nočných hodinách. Poisťovňa pri uzatváraní novej havarijnej poistky na takéto auto môže pri vstupe vyžadovať obhliadku, a ak zistí stopy po predchádzajúcom zatopení, živelné riziká z poistenia vylúči.
Ako sa počíta hodnota použiteľných zvyškov pri zatopenom aute?
Pri vyhlásení totálnej škody poškodený podnikateľ automaticky neočakáva, že mu na účet cinkne celá poistná suma uvedená na zmluve. Tento mýtus vedie k najväčším sklamaniam pri poistnom plnení. Pri totálnej škode sa poistné plnenie počíta podľa prísneho matematického vzorca:
Poistné plnenie = Všeobecná hodnota vozidla (VŠH) − Hodnota použiteľných zvyškov (vrak) − Spoluúčasť
Všeobecná hodnota vozidla je reálna trhová hodnota auta v okamihu tesne pred poistnou udalosťou. Počíta sa pomocou znaleckých programov (Audatex, Eurotax), ktoré zohľadňujú vek vozidla, počet najazdených kilometrov, servisnú históriu a celkový technický stav. Ak malo auto pred povodňou trhovú hodnotu 16 000 eur, táto suma tvorí východiskový strop.
Burza vrakov a reálny dopad na výplatu odškodnenia
Kameňom úrazu býva určenie hodnoty použiteľných zvyškov. Poisťovňa po obhliadke umiestni havarované alebo zatopené vozidlo do elektronickej aukcie (burza vrakov), kde registrovaní obchodníci a vrakoviská predkladajú záväzné cenové ponuky na odkúpenie vraku. Najvyššia ponuka z aukcie sa považuje za hodnotu použiteľných zvyškov.
Ak v aukcii niekto ponúkne za zaplavené auto 6 000 eur (pretože karosárske diely, sklá, dvere a nápravy sú nepoškodené), poisťovňa túto sumu odpočíta od všeobecnej hodnoty vozidla. Pri hodnote 16 000 eur a spoluúčasti 5 % (800 eur) vyplatí poisťovňa na účet firmy 9 200 eur (16 000 − 6 000 − 800). Zvyšných 6 000 eur získa firma tak, že vozidlo predá víťazovi aukcie, ktorého kontakt poisťovňa povinne poskytne. Ak majiteľ nesúhlasí so stanovenou trhovou hodnotou auta pred škodou, môže podať žiadosť o prehodnotenie výšky škody a predložiť vlastné cenové porovnanie z trhu.
Zaplavené vozidlo na leasing alebo úver: Ako prebieha vinkulácia poistného plnenia?
Väčšina firemných áut na Slovensku je financovaná prostredníctvom finančného alebo operatívneho leasingu, prípadne bankového úveru. Pri takýchto zmluvách je štandardnou podmienkou vinkulácia poistného plnenia v prospech financujúcej inštitúcie. Pre firmu to znamená, že v prípade škody poisťovňa nevyplatí peniaze na jej bankový účet, ale priamo leasingovej spoločnosti.
Keď do vzťahu medzi havarijným poistením a povodňou vstupuje financujúca leasingová spoločnosť, postup likvidácie podlieha prísnejším pravidlám. Pri bežnej parciálnej škode (oprave) leasingovka zvyčajne bez problémov vydá takzvaný devinkulačný súhlas na preplatenie faktúry servisu. Pri totálnej škode je však situácia úplne iná.
Finančné vyrovnanie s leasingovou spoločnosťou a GAP krytie
Akonáhle likvidátor potvrdí totálnu škodu, leasingová spoločnosť okamžite vypovedá leasingovú zmluvu a vykoná celkové finančné vyrovnanie. Poisťovňa pošle poistné plnenie (všeobecnú hodnotu mínus vrak a spoluúčasť) priamo leasingovke. Tá tieto prostriedky použije na uspokojenie svojich pohľadávok – predovšetkým na doplatenie istiny, nesplatených splátok a poplatkov za predčasné ukončenie zmluvy.
Ak bola trhová hodnota auta nižšia ako zostatok istiny (čo je bežné najmä v prvých dvoch až troch rokoch splácania nového auta), vzniká finančný prepad, ktorý musí firma leasingovke doplatiť zo svojho. Pred týmto scenárom chráni poistenie finančnej straty (GAP). Podrobnosti o tom, prečo má zmysel dojednať krytie finančnej straty na vozidle, sa potvrdzujú práve pri živelných katastrofách, kde GAP dorovná rozdiel medzi všeobecnou trhovou hodnotou a pôvodnou nákupnou cenou vozidla. Špecifický režim nastáva, ak ide o poistnú udalosť na leasingovom aute pri operatívnom prenájme, kde náhradné vozidlo a celú komunikáciu s poisťovňou zvyčajne zabezpečuje poskytovateľ mobility.
Poškodenie nákladu, batožiny a doplnkovej výbavy vo firemnom aute po povodni
Základné kasko kryje samotné motorové vozidlo v stave, v akom bolo dodané z výroby, vrátane štandardnej výbavy zapísanej v technickom preukaze. Je dôležité vedieť, že havarijné poistenie a povodeň chránia primárne samotné vozidlo, nie automaticky všetok prevážaný majetok. Ak vo firemnej dodávke zostalo náradie, stavebný materiál, notebooky obchodných zástupcov alebo tovar na rozvoz, základná poistka tieto škody nepokryje.
Pre krytie osobných vecí a firemného vybavenia je nutné mať v zmluve dojednané špeciálne pripoistenia alebo samostatné majetkové poistky. Aj tu však poistné podmienky stanovujú prísne limity a výluky na elektroniku, hotovosť či umelecké predmety.
Čo kryje pripoistenie batožiny a čo spadá pod poistenie nákladu
Pripoistenie batožiny k havarijnému poisteniu kryje veci osobnej potreby vodiča a posádky do dohodnutého limitu (spravidla 500 až 2 000 eur). Vzťahuje sa na odevy, obuv alebo bežnú cestovnú batožinu umiestnenú v kufri alebo úložnom priestore. Pri živelnej udalosti, akou je povodeň, však poisťovne skúmajú, či batožina nebola poškodená v dôsledku vniknutia vody z dôvodu nezabezpečeného vozidla.
Ak firma prepravuje tovar pre klientov alebo vlastné zásoby vysokej hodnoty, pripoistenie batožiny nepostačuje. V takom prípade musí mať firma uzavreté špecializované poistenie prepravovaného nákladu (cargo poistenie). To chráni hodnotu prepravovaného tovaru pred zničením vodou, požiarom či nehodou počas celej trasy vrátane dočasného parkovania. Ak riešite optimálny pomer medzi zákonným a havarijným krytím, overte si možnosti na webe, kde PZP a havarijné poistenie online ponúkajú integrované balíky vrátane pripoistení živlov.
Časté otázky o zatopení firemných vozidiel a postupe likvidácie
Preplatí mi škodu po povodni povinné zmluvné poistenie?
Nie, v žiadnom prípade. PZP kryje výlučne škody, ktoré prevádzkou svojho vozidla spôsobíte iným osobám. Škody na vlastnom aute spôsobené živelnou udalosťou preplatí len havarijné poistenie alebo samostatné živelné pripoistenie. Ak chcete poznať zákonné minimum pre vaše vozidlá, využite nástroj, akým je kalkulačka PZP, no pre živelné riziká musíte voliť havarijné krytie.
Môžem skúsiť auto po opadnutí vody naštartovať a odviezť do servisu?
Nikdy to nerobte. Pokus o naštartovanie zatopeného auta vedie k nasatiu vody do valcov a fatálnemu poškodeniu motora (hydrolock). Poisťovne toto konanie posudzujú ako hrubé porušenie povinnosti minimalizovať škodu a plnenie za zničený motor zamietnu. Auto prepravujte výlučne na odťahovom vozidle.
Stačí mi na ochranu pred povodňou lacné pripoistenie živlu k PZP?
Pripoistenie živlu k PZP je iba čiastkovým riešením. Tieto pripoistenia majú často nízky poistný limit, spravidla od 500 do 2 000 eur, čo pri zaplavení moderného auta nepokryje ani zlomok nákladov. Pre plnú ochranu je nevyhnutné komplexné havarijné poistenie kryjúce škody do výšky trhovej hodnoty vozidla. Ak zvažujete možnosti rozšírenia, preštudujte si limity a spoluúčasť pri pripoisteniach k základnému poisteniu.
Dokedy musím nahlásiť zatopenie auta poisťovni?
Občiansky zákonník v paragrafe 799 ukladá povinnosť oznámiť poistnú udalosť bez zbytočného odkladu. Poistné zmluvy spravidla stanovujú presnú lehotu – najčastejšie do 15 dní pri škode na území Slovenska a do 30 dní pri škode v zahraničí. Prehľad jednotlivých fáz celého procesu sumarizujú kroky likvidácie škodovej udalosti od prvého telefonátu až po vyplatenie poistného plnenia.
Aké doklady a podklady si pripraviť pre likvidátora po povodni?
Rýchlosť a úspešnosť poistného plnenia závisí od pripravenosti podkladov. Pri živelných udalostiach bývajú likvidačné oddelenia poisťovní preťažené stovkami hlásení denne. Ak predložíte neúplný spis, vybavenie vašej poistnej udalosti sa môže natiahnuť na celé mesiace. Správca vozového parku by mal okamžite po udalosti zhromaždiť nasledovné náležitosti:
- Podrobná fotodokumentácia a videozáznam: Zábery celého vozidla na mieste zaplavenia pred manipuláciou, viditeľná čiara ponoru na karosérii a kolesách, detailné zábery interiéru (podlaha, sedačky, prístrojová doska) a batožinového priestoru.
- Záznam o poistnej udalosti a technický preukaz: Kópia veľkého aj malého technického preukazu (osvedčenie o evidencii časť I a II) a presný stav odometra (najazdené kilometre) v čase udalosti.
- Potvrdenie od štátnych orgánov: Správa Hasičského a záchranného zboru (HaZZ) o zásahu, potvrdenie obecného alebo mestského úradu o vyhlásení stupňa povodňovej aktivity, prípadne hydrologická správa SHMÚ pre danú lokalitu a čas.
- Doklady k preukázaniu záchranných nákladov: Faktúra za odťahovú službu na bezpečnú plochu, doklad za odčerpanie vody z areálu alebo čistenie priestorov, v ktorých vozidlá stáli.
- Údaje o financovaní a bankový účet: Číslo leasingovej alebo úverovej zmluvy, kontakt na správcu zmluvy a IBAN firemného účtu pre vyplatenie plnenia (ak nie je vinkulované).
Prehľad zákonných a zmluvných lehôt pri živelnej škode na vozidle
V poistných vzťahoch existuje zásadný rozdiel medzi lehotami, ktoré prikazuje priamo zákon, a lehotami, ktoré si poisťovňa definuje vo svojich zmluvných podmienkach. Kým Občiansky zákonník používa všeobecnú formuláciu „bez zbytočného odkladu“, poistné zmluvy stanovujú konkrétne počty dní. Ich zmeškanie môže viesť k zbytočným prieťahom alebo kráteniu plnenia.
Nasledujúca tabuľka prináša prehľad kľúčových termínov a lehôt, ktoré musí motorista a správca firemného vozového parku poznať:
| Úkon / Udalosť | Lehota a termín | Právny základ / Zdroj | Dôsledok nedodržania |
|---|---|---|---|
| Nahlásenie vzniku škody doma | Bez zbytočného odkladu (zmluvne spravidla do 15 dní) | § 799 ods. 2 Občianskeho zákonníka / VPP poisťovne | Možné krátenie plnenia pri vplyve na rozsah škody |
| Nahlásenie vzniku škody v zahraničí | Bez zbytočného odkladu (zmluvne spravidla do 30 dní) | § 799 ods. 2 Občianskeho zákonníka / VPP poisťovne | Riziko zamietnutia pre nemožnosť overenia skutkového stavu |
| Ohlásenie bezprostrednej povodne | Ihneď po zistení na linku 112 | Zákon č. 7/2010 Z. z. o ochrane pred povodňami | Ohrozenie bezpečnosti, strata úradného záznamu |
| Výpoveď poistnej zmluvy po škode | Do 1 mesiaca od oznámenia poskytnutia plnenia | Zmluvné podmienky / § 800 Občianskeho zákonníka | Zmluva pokračuje do konca poistného obdobia |
| Výpoveď ku koncu poistného obdobia | Najmenej 6 týždňov pred výročným dňom | § 800 ods. 1 Občianskeho zákonníka | Automatické predĺženie zmluvy na ďalší rok |
| Výpoveď po uzavretí novej zmluvy | Do 2 mesiacov od uzavretia (výpovedná lehota 8 dní) | § 800 ods. 2 Občianskeho zákonníka | Zmluva ostáva platná a poistné je vymáhateľné |
| Zánik poistenia pre nezaplatenie | Do 3 mesiacov odo dňa splatnosti prvého poistného | § 801 ods. 1 Občianskeho zákonníka | Zánik krytia, vozidlo ostáva nepoistené |
Pri riešení poistných udalostí je potrebné zachovať chladnú hlavu, postupovať prísne metodicky a nedopustiť zbrklé konanie zamestnancov. Dobre nastavené kasko, dôsledná prevencia a rešpektovanie technologických postupov po záplave sú jedinou spoľahlivou ochranou investícií vašej firmy do vozového parku.