Stojíte pred autom po letnej búrke a neviete, či tie desiatky plytkých jamiek na streche vôbec nahlásiť, alebo vás na spoluúčasti vyjdú drahšie ako samotná oprava? Presne túto otázku si kladie väčšina vodičov, ktorých vozidlo zasiahlo vyčíňanie počasia. Obhliadka po krupobití predstavuje základný kameň celého procesu likvidácie škody: bez riadneho zdokumentovania rozsahu poškodenia a schválenia kalkulácie poisťovňou nesmiete začať s akoukoľvek opravou. V opačnom prípade riskujete výrazné krátenie alebo rovno zamietnutie poistného plnenia.
Mnoho motoristov sa mylne domnieva, že škody spôsobené živlom vyrieši bežná zákonná poistka. Základné povinné zmluvné poistenie však kryje výlučne škody, ktoré prevádzkou svojho auta spôsobíte iným osobám. Pokiaľ na vlastnom vozidle nemáte dojednané havarijné krytie alebo aspoň špecifické pripoistenia k povinnému zmluvnému poisteniu zamerané na živelné riziká, celú opravu budete musieť zaplatiť z vlastného vrecka. Ak však poistenie máte, správne zvládnutý proces posúdenia škody vám zabezpečí spravodlivé finančné odškodnenie.
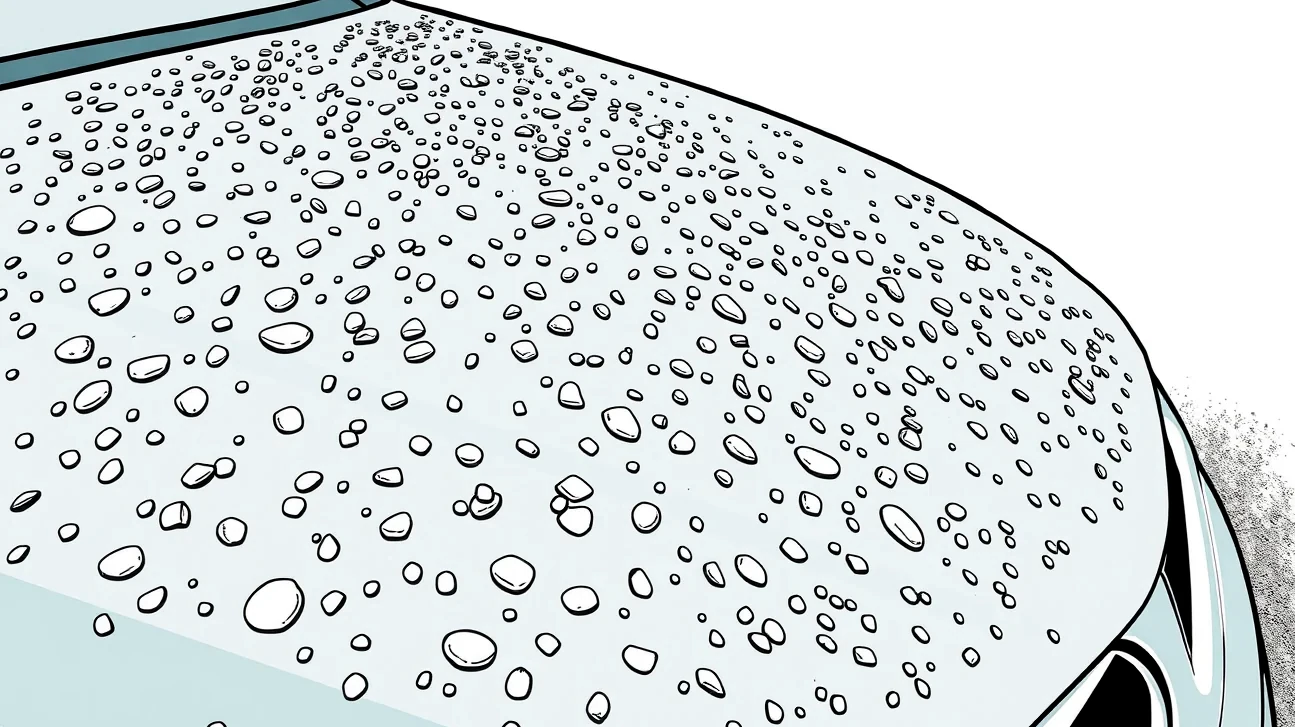
Rozdiel medzi mikropreliačinou bez porušenia laku a jamkou s prasknutým lakom
Pri živelnej udalosti likvidátor v prvom rade skúma povahu jednotlivých deformácií karosérie. Krupobitie zvyčajne zanecháva stovky drobných jamiek, ktorých charakter zásadne určuje technologický postup opravy aj celkové finančné náklady. Zásadný technologický medzník predstavuje stav krycieho laku a podkladových vrstiev.
Metóda PDR a kedy postačí oprava bez lakovania
Pokiaľ ľadovec nedeformoval plech cez ostrú hranu a lak zostal pružný bez mikrotrhlín, uplatňuje sa moderná technológia PDR (Paintless Dent Removal). Ide o mechanické vytláčanie preliačin z vnútornej strany dielca pomocou špeciálnych oceľových planžiet a pák, prípadne vyťahovanie jamiek z vonkajšej strany za pomoci špecifických plastových adaptérov lepených tavným lepidlom. Tento postup má obrovské výhody: vozidlo si zachováva pôvodný fabrický lak, nestráca na trhovej hodnote prelakovaním a oprava trvá obvykle iba 1 až 3 dni.
Pri obhliadke technici používajú špeciálne svetelné rampy alebo tieňové dosky s rastrom rovnobežných línií. Na osvetlenej ploche sa každá nerovnosť prejaví deformáciou odrazu pruhov, čo umožňuje presne spočítať počet jamiek a určiť ich kategóriu podľa priemeru a hĺbky. Oprava jedného takéhoto bodu trvá skúsenému technikovi približne 30 až 90 minút. Pri desiatkach jamiek na kapote či streche sa však normohodiny sčítavajú do uceleného balíka opráv.
Prasknutý lak a klampiarsky zásah: Prečo rastú náklady
Ak padali krúpy s ostrými hranami alebo veľkým priemerom, dopadová energia často spôsobí porušenie štruktúry laku. Na povrchu vznikajú jemné vlásočnicové praskliny, odlupovanie vrchnej bezfarebnej vrstvy či dokonca odhalenie základového plechu. V takomto momente metóda PDR sama osebe nepostačuje. Deformáciu je síce možné vytiahnuť, no dielec sa musí následne brúsiť, tmeliť, naniesť plnič a prelakovať v striekacom boxe.
Práve nutnosť lakovania dramaticky navyšuje konečný účet za servis. Zatiaľ čo oprava približne dvoch desiatok menších preliačin technológiou PDR vyjde na 400 až 900 eur, pri poškodenom laku rovnaký rozsah poškodenia rýchlo dosiahne 1 000 až 2 500 eur. Do kalkulácie totiž vstupujú drahé lakovnícke materiály, energeticky náročné sušenie v kabíne a demontážne práce spojené s odstrojením tesnení, svetiel či vnútorného čalúnenia.
| Typ a rozsah poškodenia karosérie | Použitá technológia | Orientačné cenové rozpätie | Dĺžka trvania opravy |
|---|---|---|---|
| 1 samostatná mikropreliačina bez laku | PDR (vytláčanie / lepenie) | od 30 eur za kus | 30 až 90 minút |
| Približne 20 menších jamiek na dielci | PDR bez zásahu do laku | 400 až 900 eur | 1 až 2 pracovné dni |
| Poškodenie s prasklinami a odlúpnutým lakom | Klampiarske práce + celolak dielu | 1 000 až 2 500 eur | 3 až 7 pracovných dní |
| Rozsiahle poškodenie celej karosérie (búrka) | Kombinácia PDR a lakovania | 2 000 až 3 000 eur (priemer) | individuálne (často totálna škoda) |
Dôkazy o búrke: Pomôžu súkromné meteostanice a fotografie krúp pri obhliadke po krupobití?
Akonáhle búrka ustúpi, nastáva fáza zabezpečenia dôkazov. Obhliadka po krupobití je technické posúdenie, no poisťovňa v rámci likvidačného konania skúma aj príčinnú súvislosť – teda či poškodenie skutočne vzniklo za okolností, ktoré popisujete. V zmysle § 797 ods. 2 Občianskeho zákonníka je poistený povinný poistnú udalosť oznámiť poistiteľovi bez zbytočného odkladu. V praxi sa odporúča škodu nahlásiť najneskôr do 24 hodín od jej vzniku.
Častou otázkou motoristov býva, či k stojacemu autu poškodenému padajúcim ľadom treba volať políciu. Privolanie policajnej hliadky sa pri živelných udalostiach nevyžaduje, pretože nedošlo k spáchaniu dopravného priestupku ani trestného činu cudzieho zavinenia, ako by to bolo v situácii, kedy riešite postup pri nehode bez protistrany alebo vyčíňanie vandala. Všetka dôkazná ťarcha teda leží na vás a na dokumentácii, ktorú predložíte.
Čo odfotiť bezprostredne po živelnej udalosti
Kým sa pustíte do nahlasovania udalosti cez online formulár alebo hlásenie nehody cez aplikáciu, vyhotovte kvalitnú fotodokumentáciu. Auto v žiadnom prípade pred fotením neleštite ani neumývajte agresívnou chémiou – zotretie prachu a lístia by mohlo vyvolať podozrenie z dodatočného maskovania starších poškodení.
Pripravte si dôkazy podľa tohto zoznamu, ktoré neskôr odovzdáte technikovi alebo nahráte do systému poisťovne:
- Celkový pohľad na vozidlo s čitateľnou tabuľkou s EČV: Odfoťte auto zo všetkých štyroch rohov tak, aby bolo zrejmé, kde stálo a v akom prostredí sa nachádzalo.
- Fotografie napadaných krúp: Urobte snímky ľadovca na kapote, na čelnom skle alebo na zemi pri kolesách. Ideálne je položiť ku krúpam mincu, kľúč od auta alebo pravítko na zachytenie mierky ich skutočnej veľkosti.
- Stopy po búrke v bezprostrednom okolí: Zaznamenajte polámané konáre, obité lístie na zemi, rozbité záhradné kvetináče či poškodené žalúzie na okolitých domoch. Tieto detaily jednoznačne potvrdzujú lokálnu intenzitu búrky.
- Šikmé zábery poškodených dielcov: Plytké preliačiny na svetlých lakoch (najmä strieborných a bielych) na priamom poludňajšom slnku zanikajú. Foťte ich v tieni, pri západe slnka alebo pod uhlom zhruba 45 stupňov, kedy lom svetla jamky zvýrazní.
- Osvedčenie o evidencii vozidla časť II a stav odometra: Odfotografujte veľký technický preukaz a aktuálny stav tachometra priamo na palubnej doske.
Overovanie meteorologických dát poisťovňou
Likvidačné oddelenia poisťovní disponujú prístupmi k radarovým a detekčným sieťam Slovenského hydrometeorologického ústavu (SHMÚ) aj komerčným meteorologickým databázam. Presne vedia zistiť, či sa v danom čase a nad danou katastrálnou parcelou vyskytovala búrková bunka s odrazivosťou zodpovedajúcou výskytu krupobitia. Ak však búrka zasiahla len veľmi úzky pás územia, dáta zo vzdialenejšieho profesionálneho radaru nemusia zachytiť lokálny mikročlánok.
Práve v hraničných situáciách zohrávajú neoceniteľnú úlohu výstupy zo súkromných domácich meteostaníc. Záznam o náhlom poklese tlaku, prudkom náraze vetra a intenzívnych zrážkach spolu s časovými pečiatkami na fotografiách predstavuje silný podporný argument. Ak by poisťovňa odmietala priznať živelnú udalosť s tvrdením, že v obci podľa radaru nepršalo, takýto záznam slúži ako podklad pre neskorší znalecký posudok pri poistnej udalosti.
Ako sa posudzuje totálna škoda a ako funguje výpočet poistného plnenia?
Pri rozsiahlych búrkach, kedy na vozidle nezostane jediný rovný diel a ľad prebije aj strešné okno či popraská čelné sklo, priemerná škoda na motorovom vozidle hravo presiahne 2 000 až 3 000 eur. Pri starších ročníkoch áut potom likvidátor často nevystaví kalkuláciu na opravu, ale konštatuje ekonomickú totálnu škodu. To neznamená, že auto je technicky neopraviteľné alebo nepojazdné – znamená to len, že kalkulované náklady na jeho uvedenie do pôvodného stavu presahujú stanovené percento jeho trhovej hodnoty (zvyčajne 70 až 90 % podľa konkrétnych poistných podmienok).
Každá dôkladná obhliadka po krupobití preto končí zadaním parametrov do kalkulačného softvéru (napríklad Audatex alebo Eurotax). Tento systém podľa modelu vozidla, typu laku a počtu normohodín vyčísli presné náklady na opravu a porovná ich s aktuálnou hodnotou vozidla na trhu.
Všeobecná hodnota vozidla verzus hodnota použiteľných zvyškov
Pri vyčíslení totálnej škody poisťovňa postupuje podľa pevného matematického vzorca:
Poistné plnenie = Všeobecná hodnota vozidla v čase škody − Hodnota použiteľných zvyškov − Dojednaná spoluúčasť
Všeobecná hodnota (VŠH) predstavuje sumu, za ktorú by sa dalo vozidlo v rovnakom technickom stave, s rovnakým vekom a počtom kilometrov kúpiť na voľnom trhu tesne pred búrkou. Hodnotu použiteľných zvyškov (vraku) poisťovňa najčastejšie zisťuje umiestnením vozidla do neverejnej elektronickej aukcie, kde špecializovaní obchodníci a vrakoviská predkladajú záväzné cenové ponuky na odkúpenie neopraveného auta.
Z výslednej sumy sa odpočíta dojednaná spoluúčasť. V zmluvách havarijného poistenia býva štandardne nastavená vo výške 5 %, minimálne 165 eur, prípadne 5 %, minimálne 100 eur. Pokiaľ je vypočítaná škoda nižšia ako táto minimálna hranica, poistné plnenie bude nulové a škodu si hradí majiteľ sám.
Modelový príklad totálnej škody po zásahu ľadovcom
Predstavme si modelovú situáciu: Vlastníte rodinný hatchback s rokom výroby [year]-6. Vozidlo má platné havarijné krytie so spoluúčasťou 5 %, minimálne 165 eur. Prudké krupobitie zničilo kapotu, strechu, všetky bočné dvere a prebilo panoramatické sklo, pričom voda zatiekla do palubnej dosky.
- Všeobecná hodnota vozidla pred búrkou stanovená systémom: 8 500 eur
- Kalkulované náklady na opravu dielmi a lakovaním: 7 200 eur (predstavuje 84,7 % hodnoty auta – poisťovňa vyhlasuje ekonomickú totálnu škodu)
- Najvyššia ponuka z elektronickej aukcie na odkúpenie poškodeného vozidla (zvyšky): 3 800 eur
- Kalkulácia škody pred odpočítaním spoluúčasti: 8 500 − 3 800 = 4 700 eur
- Spoluúčasť 5 % zo sumy škody: 5 % zo 4 700 eur predstavuje 235 eur (keďže 235 eur je viac ako minimálnych 165 eur, uplatní sa suma 235 eur)
- Konečné poistné plnenie vyplatené na účet klienta: 4 700 − 235 = 4 465 eur
V tomto momente máte dve možnosti: buď predáte vrak víťazovi aukcie za garantovanú sumu 3 800 eur a spolu s plnením od poisťovne (4 465 eur) získate 8 265 eur (pôvodná hodnota očistená o spoluúčasť), alebo si auto ponecháte, dáte ho opraviť metódou PDR v neautorizovanom servise lacnejšie a rozdiel vám zostane. Ak máte dojednané aj GAP poistenie alebo pripoistenie v havarijnom balíku, poisťovňa by vám doplatila aj rozdiel medzi všeobecnou hodnotou a pôvodnou obstarávacou cenou vozidla.
Pokiaľ s výslednou kalkuláciou nesúhlasíte – napríklad máte podozrenie, že likvidátor umelo podhodnotil všeobecnú hodnotu auta pred nehodou alebo nadhodnotil cenu vraku, aby znížil výplatu –, vaším nástrojom je oficiálna žiadosť o prehodnotenie výšky škody podložená inzertnými ponukami porovnateľných vozidiel.
Obhliadka po krupobití pri lízingovom aute a povinná vinkulácia
Ak vozidlo splácate cez finančný lízing, autoúver alebo využívate operatívny prenájom, proces likvidácie má svoje prísne špecifiká. V technickom preukaze je ako vlastník zapísaná lízingová spoločnosť alebo banka a vy figurujete iba ako držiteľ. Súčasťou zmluvy o financovaní je bez výnimky aj vinkulácia poistného plnenia v prospech financujúcej inštitúcie.
V takomto prípade musí byť každá obhliadka po krupobití nahlásená nielen poisťovni, ale bezodkladne aj lízingovej spoločnosti. Tá určuje, ako sa s peniazmi naloží a za akých podmienok povolí ich uvoľnenie.
Prečo poisťovňa nemôže poslať peniaze priamo vám
Vinkulácia slúži ako záložné právo. Vozidlo je pre veriteľa zábezpekou, že svoje požičané peniaze dostane späť. Ak by vám poisťovňa vyplatila niekoľkotisícové odškodnenie na váš osobný bankový účet formou rozpočtu a vy by ste auto neopravili, trhová hodnota zabezpečovacieho majetku by rapídne klesla. Lízingová spoločnosť preto v poistnej zmluve figuruje ako vinkulačný veriteľ, bez ktorého písomného súhlasu poistiteľ nesmie plnenie poukázať.
Zákonné lehoty na likvidáciu pritom plynú podľa štandardných pravidiel. Podľa § 797 ods. 3 Občianskeho zákonníka má byť vyšetrenie poistnej udalosti skončené do jedného mesiaca od jej oznámenia. Následne podľa § 799 ods. 1 je poistné plnenie splatné do 15 dní po skončení tohto vyšetrenia. Ak poisťovňa nemôže konanie do mesiaca ukončiť, máte podľa § 799 ods. 2 právo požiadať o poskytnutie primeranej zálohy. Výplata na účet však neprebehne skôr, ako lízingovka doručí devinkulačný súhlas.
Súhlas lízingovky s vyplatením plnenia servisu
V praxi existujú dva základné scenáre, ako lízingovka pri živelnej škode postupuje:
- Oprava v zmluvnom servise na faktúru: Toto je najjednoduchšia a preferovaná cesta. Vozidlo odovzdáte do servisu, ktorý odsúhlasí kalkuláciu s poisťovňou. Lízingová spoločnosť vystaví súhlas s poistným plnením (devinkuláciu) v prospech daného servisu. Poisťovňa zašle takzvaný krycí list a peniaze prevedie priamo opravovni. Vy doplácate iba zmluvnú spoluúčasť a prípadný odpočet DPH (ak ste platcom dane). Tento postup je typický, ak riešite poistnú udalosť na leasingovom aute.
- Vznik totálnej škody: Ak likvidácia skončí totálnou škodou, poisťovňa vyplatí celé poistné plnenie lízingovej spoločnosti. Tá peniaze použije na predčasné mimoriadne splatenie zostatku istiny úveru alebo lízingu. Ak po uspokojení pohľadávky veriteľa zostane preplatok, zašle ho na váš účet. Ak je však zostatok dlhu vyšší ako poistné plnenie, rozdiel musíte doplatiť – pokiaľ nemáte uzatvorené krytie finančnej straty GAP.
Ak hľadáte krytie pre nové či jazdené vozidlo, vždy sa uistite, že uzatvárate najlacnejšie havarijné poistenie s vyváženým pomerom spoluúčasti a asistenčných služieb, ktoré vás podržia aj v prípade živelnej pohromy ďaleko od domova.
Predaj vozidla po krupobití bez opravy: Čo znamená vyplatený rozpočet pre trhovú cenu?
Nie každý motorista chce po búrke auto okamžite opravovať. Ak má vozidlo len kozmetické chyby, lak nie je prasknutý a okná zostali celé, mnohí majitelia zvolia likvidáciu takzvaným rozpočtom nákladov. Poisťovňa v takom prípade vypočíta cenu opravy podľa normohodín neautorizovaných servisov, odpočíta spoluúčasť a DPH (keďže nepredkladáte faktúru) a peniaze pošle priamo na váš účet. Auto následne predajú v stave, v akom je. Aký má tento krok vplyv na trh a ďalšie poistenie?
V prvom rade musíte počítať s tým, že neopravené jamky dramaticky znižujú predajnú cenu vozidla v bazári či pri súkromnom inzeráte. Kupujúci si okamžite spočíta, koľko ho bude stáť dodatočná oprava metódou PDR, a túto čiastku bude nekompromisne požadovať ako zľavu z kúpnej ceny. Nastáva takzvaný pokles trhovej ceny po oprave či v dôsledku existujúceho poškodenia, ktorý často prevýši sumu, ktorú vám poisťovňa v čistom na ruku vyplatila.
Druhým a často prehliadaným rizikom je evidencia škody v centrálnych poistných registroch. Každá obhliadka po krupobití sa zapisuje do systému poisťovní spolu s fotodokumentáciou a zoznamom poškodených dielov. Ak auto predáte a nový majiteľ si naň uzavrie havarijné poistenie, pri vstupnej obhliadke technik tieto preliačiny zaznamená ako predchádzajúce poškodenia. V prípade ďalšej búrky novému majiteľovi poisťovňa plnenie na tieto diely zamietne. Ak by ste kupujúcemu zatajili, že na auto už bol vyplatený poistný rozpočet, vystavujete sa riziku občianskoprávneho sporu pre zamlčanie vád pri predaji.
Pokiaľ by ste sa dostali do situácie, že vám poisťovňa vyplatila neprimerane nízky rozpočet a odmieta akceptovať reálne ceny práce v regióne, nezabúdajte, že na uplatnenie nárokov máte čas. Právo na poistné plnenie sa podľa § 101 a § 104 Občianskeho zákonníka premlčuje v 3-ročnej lehote, ktorá začína plynúť rok po vzniku poistnej udalosti (celkovo teda 4 roky od búrky). V prípade pretrvávajúcich nezhôd je k dispozícii mimosúdny spor s poisťovňou o poistné plnenie, ktorý pomáha riešiť Poisťovací ombudsman.
| Situácia po krupobití | Čo platí z hľadiska nároku a zmluvy | Odporúčaný postup motoristu |
|---|---|---|
| Škoda nepresahuje minimálnu spoluúčasť (napr. do 165 eur) | Poisťovňa neposkytne žiadne finančné plnenie, škodu hradí majiteľ | Nehlásiť ako poistnú udalosť; opraviť na vlastné náklady metódou PDR bez vplyvu na škodový priebeh |
| Máte len čisté PZP bez živelného pripoistenia | Zákonné poistenie živel na vlastnom aute nekryje; plnenie je nulové | Opravu hradíte sami; do budúcna zvážte aspoň živelné pripoistenie k PZP alebo kasko |
| Rozsiahle jamky bez porušenia laku na novšom vozidle | Kryté havarijným poistením; ideálne pre bezlakovú opravu PDR | Požiadať o obhliadku, vybrať zmluvný PDR servis a nechať preplatiť faktúru cez krycí list |
| Financovanie cez lízing alebo úver (vinkulácia) | Poistné plnenie je blokované v prospech financujúcej spoločnosti | Bezodkladne kontaktovať lízingovku, požiadať o devinkuláciu v prospech servisu vykonávajúceho opravu |
| Kalkulácia opravy prevyšuje 80 % trhovej hodnoty auta | Poisťovňa uzatvára prípad ako ekonomickú totálnu škodu | Prevziať plnenie (VŠH − vrak − spoluúčasť); rozhodnúť sa o predaji vraku cez aukciu alebo oprave na vlastnú päsť |
| Servis pri oprave našiel ďalšie skryté preliačiny pod tapacírom | Pôvodný protokol z obhliadky nepokrýva novoobjavené škody | Práce pozastaviť, privolať technika na doobhliadku a dať schváliť navýšenie kalkulácie poisťovňou |
Celý proces od búrky až po prevod peňazí si vyžaduje rozvahu a dôslednosť. Ak dodržíte správne kroky likvidácie škodovej udalosti, vyhnete sa predčasným opravám pred príchodom technika a zabezpečíte si kvalitné dôkazy, obhliadka po krupobití prebehne bez zbytočných prieťahov a vaše vozidlo bude čoskoro opäť v stopercentnom stave.