Až do 50 % z vyplatenej sumy môže poisťovňa vymáhať späť od vodiča, ktorý po havárii nesplní svoju oznamovaciu povinnosť bez vážneho dôvodu. Hromadné zrážky na cestách patria k najzložitejším dopravným situáciám a téma, pri ktorej sa prelína reťazová nehoda a PZP, prináša medzi motoristami množstvo nepravdivých mýtov. Mnoho šoférov predpokladá, že celú škodu v kolóne automaticky zaplatí posledné auto alebo že predný nárazník stredného vozidla uhradí tá istá poistka ako jeho rozbitý kufor. Realita likvidácie poistných udalostí je však odlišná a riadi sa presnými pravidlami dokazovania.
Základným kameňom pre odškodnenie je zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení. Podľa tohto predpisu kryje PZP – povinné zmluvné poistenie iba škody, ktoré prevádzkou svojho motorového vozidla spôsobíte iným účastníkom cestnej premávky. Škodu na vlastnom aute z tejto poistky nikdy nedostanete. Pri reťazovej zrážke troch a viacerých áut sa preto musí pri každom jednom náraze skúmať, kto je zaň právne zodpovedný a z ktorej poistnej zmluvy sa bude poškodenie vyplácať.
Ako likvidátori vyšetrujú nárazy: Bol to jeden náraz alebo dva?
Najrozšírenejším omylom pri hromadných zrážkach je viera, že za všetko môže posledný šofér, ktorý nedobrzdil. V praxi likvidátor poisťovne nehľadí len na konečné postavenie vozidiel, ale predovšetkým na technický priebeh deja. Kľúčovou otázkou vyšetrovania je, či stredné auto narazilo do vozidla pred sebou vlastnou vinou ešte pred nárazom zozadu, alebo či doň bolo natlačené až silou cudzieho úderu. Pri posudzovaní kolízie, akou je reťazová nehoda a PZP poistné plnenie, likvidátori rozlišujú dva úplne odlišné scenáre.
V prvom prípade vodič stredného auta dobrzdí včas a bezpečne zastaví za autom pred sebou. Následne do neho zozadu vrazí tretie vozidlo a obrovskou kinetickou energiou ho posunie vpred. V takejto situácii stredné auto slúži len ako pasívny nástroj nárazu. Škoda na prednej časti stredného auta aj na zadnej časti prvého auta sa v plnom rozsahu hradí z povinného zmluvného poistenia posledného vozidla. Vodič stredného auta nenesie žiadnu vinu, pretože dodržal pravidlá premávky a stál na brzde.
Rozdiel medzi jedným nárazom a sekundárnou zrážkou
Druhý prípad nastáva vtedy, keď vodič stredného auta nedodrží bezpečnú vzdialenosť. Najprv sám narazí do vozidla pred sebou, čím vznikne prvá škoda. Až o sekundu či dve neskôr do jeho kufra narazí tretie auto, ktoré situáciu za ním takisto neubrzdilo. Tu hovoríme o dvoch samostatných škodových udalostiach. Predok stredného auta a zadok prvého auta sa likvidujú z PZP stredného vodiča. Posledný vodič prostredníctvom svojej poistky zaplatí iba poškodenie zadnej časti stredného vozidla. Ak vznikne spor o to, koľko nárazov skutočne prebehlo, do procesu často vstupuje znalecké dokazovanie výšky škody, pri ktorom znalec z odboru dopravy skúma deformácie nosníkov a posun dielov karosérie.
Spoluzavinenie viacerých vodičov a delenie zodpovednosti v percentách
Mnohí motoristi sa domnievajú, že vina pri nehode musí byť stopercentne na strane jedného človeka. Pri reťazových nehodách to však neplatí. Slovenský právny poriadok, konkrétne Občiansky zákonník v § 427 a nasledujúcich, upravuje zodpovednosť za škodu spôsobenú prevádzkou dopravných prostriedkov. Ak k vzniku škody prispelo porušenie povinností viacerými účastníkmi, zodpovednosť sa delí pomerne podľa miery ich zavinenia vyjadrenej v percentách.
Typickým príkladom je situácia v hustej kolóne na diaľnici alebo pri zníženej viditeľnosti v hmle. Prvý vodič bezdôvodne a prudko zabrzdí, druhé auto nedodrží odstup a narazí doňho a tretie auto v plnej rýchlosti situáciu dokončí. Likvidátori poisťovní v takýchto prípadoch neoznačia jediného vinníka. Prvému vodičovi môžu pripísať spoluzavinenie vo výške 30 % za bezdôvodné ohrozenie plynulosti cestnej premávky, zatiaľ čo druhému určia 70 % viny za nedodržanie bezpečného odstupu.
Ako sa percentuálne zavinenie premieta do výplaty peňazí
Ak vám poisťovňa prizná mieru spoluzavinenia, znamená to priame krátenie peňazí na opravu vášho vozidla. Ak celková oprava vášho poškodeného nárazníka a chladiča stojí 3 000 eur, no likvidátor určil vaše spoluzavinenie na 20 %, poisťovňa vinníka vám vyplatí iba 80 % z tejto sumy, teda 2 400 eur. Zvyšných 600 eur musíte zaplatiť z vlastného vrecka, prípadne ich dočerpať z vlastnej havarijnej poistky. Preto je pri reťazových kolíziách mimoriadne nebezpečné prijať akúkoľvek čiastočnú vinu bez dôkladného preverenia faktov.
Prečo je záznam z palubnej kamery pri reťazovej nehode kľúčový?
Po zrážke troch a viacerých áut býva na ceste chaos. Účastníci sú v šoku, autá sú zakliesnené a výpovede jednotlivých vodičov sa začnú okamžite rozchádzať. Posledný šofér bude takmer vždy tvrdiť, že pred ním stojace auto už bolo nabúrané, aby znížil svoj podiel na škode. Stredný šofér bude naopak prisahať, že do predného auta narazil až po tom, čo dostal silnú ranu zozadu. Práve preto reťazová nehoda a PZP vyšetrovanie vyžadujú čo najviac objektívnych materiálov.
Kamerový záznam z palubnej kamery umiestnenej na čelnom alebo zadnom skle dokáže celý spor vyriešiť za niekoľko minút. Zo záznamu je presne vidieť a často aj počuť časovú os celej udalosti. Zvukový záznam jasne odhalí, či došlo k jednej tupej rane, po ktorej nasledoval posun vozidla vpred, alebo či kamera zachytila najprv prvý náraz do stojacej prekážky a až s časovým odstupom druhý náraz zozadu.
Technické parametre, ktoré zaujímajú znalcov
Súdni znalci a likvidátori z videozáznamu nevyhodnocujú len samotný náraz. Zaujímajú ich aj nasledujúce technické ukazovatele:
- Časový odstup medzi zastavením a nárazom – preukáže, či stredné auto pred kolíziou stálo na mieste niekoľko sekúnd, alebo bolo ešte v pohybe.
- Rozsvietenie brzdových svetiel – odhalí, kedy jednotliví vodiči začali reagovať na prekážku pred sebou.
- Rýchlosť vozidla z GPS modulu – poslúži ako dôkaz, či vozidlo neprekročilo maximálnu povolenú rýchlosť v danom úseku.
Ak palubnú kameru máte, okamžite po nehode vyberte pamäťovú kartu alebo zabezpečte video pred automatickým prepísaním v slučke. Ak kameru nemáte vy, opýtajte sa okoloidúcich svedkov alebo vodičov stojacich vedľa v pruhu. Včas zaistený záznam vám môže ušetriť tisíce eur pri regresných nárokoch poisťovne.
Postup pri reťazovej nehode: Čo musíte urobiť priamo na ceste
Keď nastane reťazová nehoda a PZP má pokryť škody viacerých áut, správny postup na mieste je kľúčový. Zákon č. 8/2009 Z. z. o cestnej premávke stanovuje účastníkom nehody prísne povinnosti. Pri kolízii viacerých vozidiel hrozí obrovské riziko ďalších nárazov od prichádzajúcich áut, najmä na rýchlostných cestách a diaľniciach. Panika a pobehovanie pomedzi havarované autá bez reflexných prvkov sa v minulosti stali osudnými mnohým vodičom.
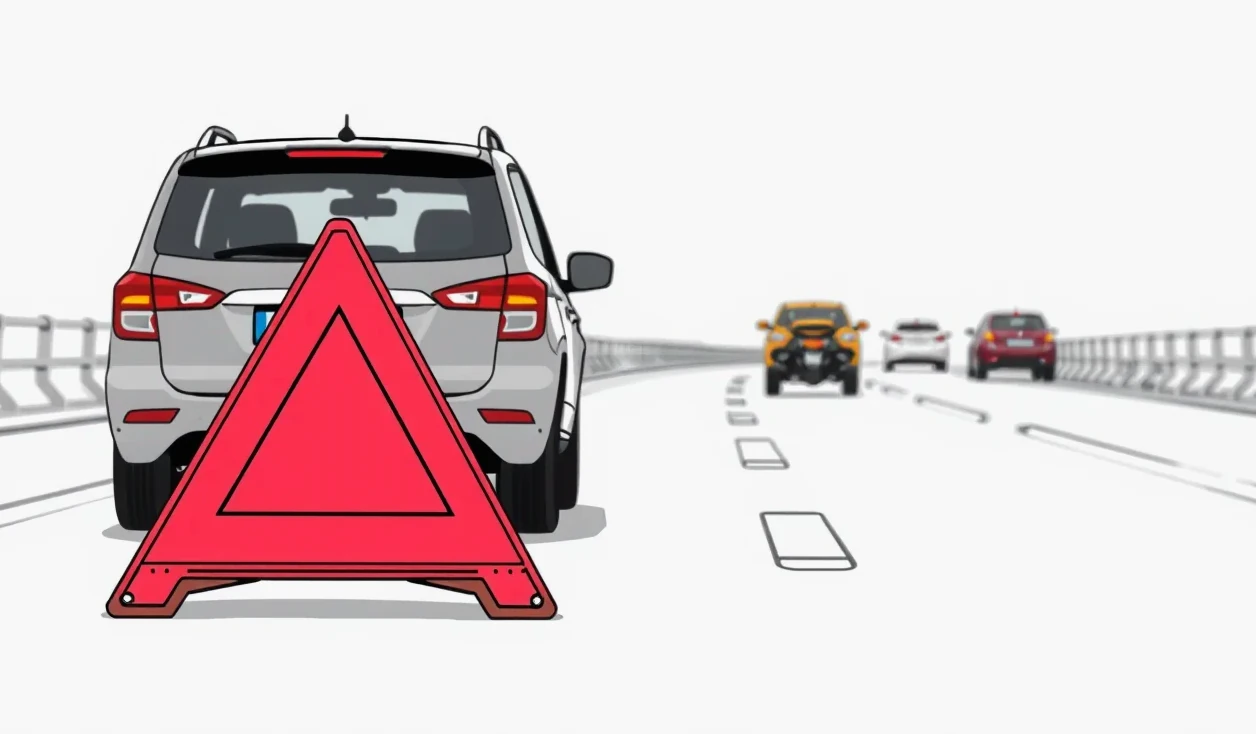
- Zabezpečte vlastnú bezpečnosť a označte miesto: Ihneď si oblečte reflexnú vestu, zapnite výstražné svetlá a vystúpte z auta za zvodidlá. Umiestnite výstražný trojuholník – na bežnej ceste približne 50 metrov za vozidlom, na diaľnici a rýchlostnej ceste vo vzdialenosti najmenej 100 metrov.
- Skontrolujte zdravotný stav a privolajte pomoc: Zistite, či nie je niekto zranený. Ak došlo k zraneniu alebo usmrteniu osôb, okamžite volajte linku 112 alebo 155.
- Rozhodnite o privolaní polície: K reťazovej nehode privolajte políciu vždy, ak je niekto zranený, ak došlo k úniku prevádzkových kvapalín, poškodeniu zvodidiel či cesty, alebo ak sa účastníci nevedia dohodnúť na miere zavinenia. Stále rozšírený mýtus, že polícia sa volá len pri škode nad 3 983 eur, je neplatný – tento finančný limit bol zo zákona už dávno vymazaný. Všeobecný postup pri dopravnej nehode nájdete prehľadne spracovaný aj v našich ďalších materiáloch.
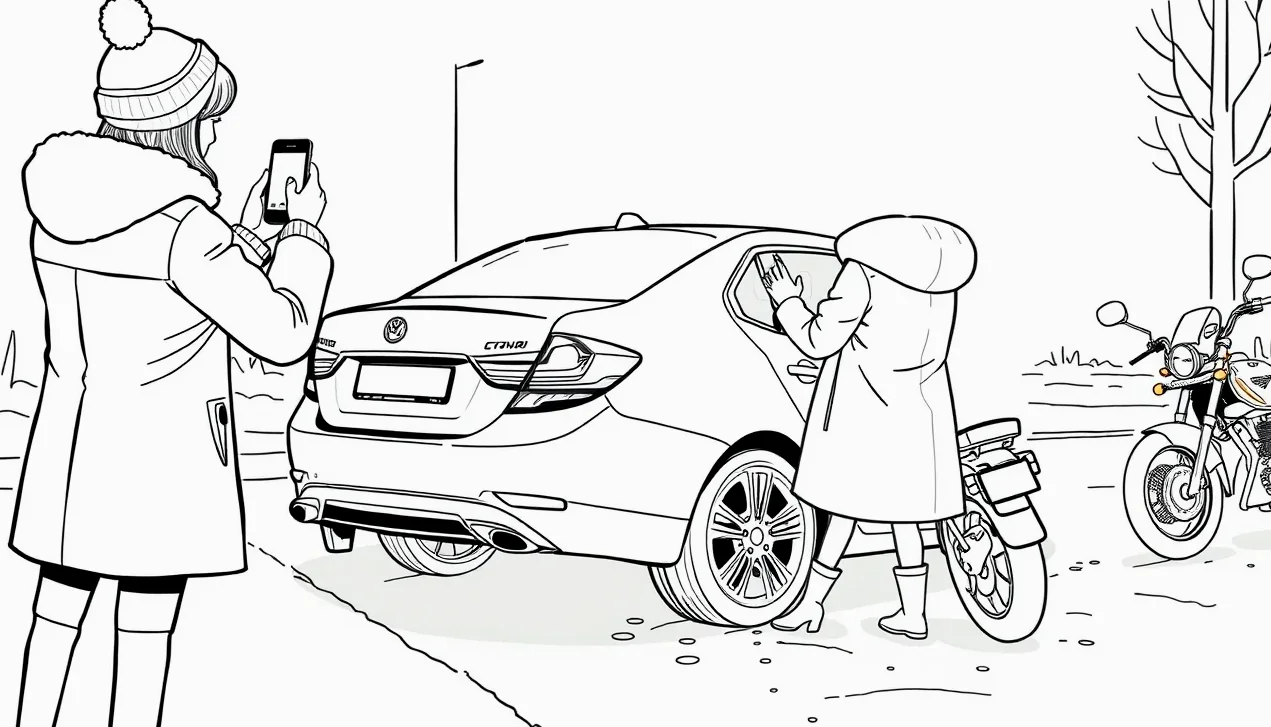
- Vyhotovte detailnú fotodokumentáciu: Kým vozidlá odtiahnete, odfoťte ich vzájomné postavenie, brzdné stopy na asfalte, detailné poškodenia každého auta a celkový pohľad na dopravnú situáciu vrátane dopravných značiek.
- Spíšte správu o nehode so všetkými účastníkmi: Nespoliehajte sa na jeden papier pre celú kolónu. Vodič stredného auta musí spísať záznam o nehode s vodičom pred sebou a ďalšie samostatné tlačivo s vodičom za sebou. Preverte si čísla poistných zmlúv a údaje z bielej karty ostatných účastníkov.
- Nahláste škodovú udalosť poisťovni: Škodovú udalosť oznámte poisťovni do 15 dní od vzniku, ak sa nehoda stala na území Slovenskej republiky.
Po nahlásení začína oficiálny priebeh likvidácie škody z PZP, počas ktorého poisťovňa pridelí udalosti číslo spisu a vyšle technika na obhliadku poškodených áut. Dovtedy s opravou nezačínajte.
Priznanie viny na mieste: Ako ovplyvní bonus, malus a cenu poistenia?
Veľkou chybou, ktorú vodiči pod vplyvom stresu robia, je unáhlené ústne alebo písomné priznanie viny priamo na ceste. Často počuť vetu: „Prepáčte, nevšimol som si vás, beriem to na seba.“ Ak však sedíte v strednom aute a netušíte, čo presne sa za vami udialo, takýmto vyhlásením si môžete vážne uškodiť. Likvidátor poisťovne môže vaše priznanie použiť ako dôkaz, že ste nedobrzdili vlastnou vinou, hoci vás do predného auta v skutočnosti natlačil niekto iný.
Správa o nehode nie je rozsudok o vine. Slúži ako záznam skutkového stavu. Zaznamenajte do nej smer jazdy, postavenie áut a popíšte presne to, čo ste cítili a videli – napríklad: „Stál som na brzde, pocítil som silný náraz zozadu a následne bolo moje auto odhodené do vozidla predo mnou.“ Ak s tvrdením iného vodiča nesúhlasíte, tlačivo v sporných bodoch nepodpisujte a trvajte na príchode polície.
Vplyv poistnej udalosti na systém bonus a malus
Ak poisťovňa z vášho povinného zmluvného poistenia vyplatí škodu inému motoristovi, automaticky to ovplyvní váš škodový priebeh. Systém bonus a malus slúži na zvýhodnenie vodičov bez nehôd a naopak prirážku pre tých, ktorí škody spôsobujú. Po zavinení nehody vám poisťovňa v ďalšom poistnom období zníži priznaný bonus alebo uplatní malus, čo znamená citeľné zvýšenie poistného na ďalší rok.
Orientačná ročná cena PZP na bežné osobné auto sa dnes pohybuje na úrovni približne 120 až 250 eur podľa veku vodiča a výkonu motora. Po zavinení reťazovej nehody vám však poisťovňa môže cenu navýšiť o 20 až 50 %. Vodiči sa často obávajú, ako nahlásenie ovplyvní aj ich bezškodový priebeh pri havarijnom poistení. Ak ste boli poškodeným a škodu na vašom aute zaplatilo PZP vinníka, váš bonus v havarijnom poistení zostáva nedotknutý. K zhoršeniu dochádza iba vtedy, ak si opravu uplatníte z vlastnej kasko poistky a poisťovňa ju nevymôže späť od vinníka.
Prekročenie limitu 1 300 000 eur: Reťazová nehoda a PZP pri hromadnej škode
Ďalším obrovským mýtom medzi motoristami je predstava, že zákonný poistný limit platí pre každého poškodeného zvlášť. Nie je to pravda. Zákon č. 381/2001 Z. z. v § 9 stanovuje minimálne limity poistného plnenia na jednu škodovú udalosť bez ohľadu na počet poškodených. Pre vecné škody, ušlý zisk a náklady právneho zastúpenia je tento limit stanovený na sumu 1 300 000 eur. Pri škodách na zdraví a nákladoch pri usmrtení je limit 6 450 000 eur.
Situácia, kde sa reťazová nehoda a PZP stávajú finančnou pascou, nastáva pri prekročení zákonných limitov. Predstavte si hromadnú haváriu na diaľnici za zhoršeného počasia, pri ktorej kamión v plnej rýchlosti zdemoluje pätnásť luxusných osobných áut, zničí náklad elektroniky a poškodí povrch vozovky vrátane protihlukových stien. Celková vecná škoda môže v takomto prípade bez problémov presiahnuť 2 000 000 eur, no zmluva vinníka kryje iba zákonné minimum 1,3 milióna eur.
Ako funguje pomerné krátenie plnenia podľa § 11
Ak súčet všetkých oprávnených nárokov poškodených presiahne limit 1 300 000 eur, zákon prikazuje uplatniť takzvané pomerné krátenie poistného plnenia. Žiadny poškodený nedostane prednosť len preto, že nahlásil škodu ako prvý. Poisťovňa musí počkať na vyčíslenie všetkých nárokov a následne každému vyplatí iba percentuálny podiel zodpovedajúci pomeru poistného limitu k celkovej škode.
Ak je celková škoda na autách 2 600 000 eur a limit poistky vinníka je 1 300 000 eur, každý poškodený dostane od poisťovne presne 50 % zo svojej skutočnej škody. Ak oprava vášho vozidla stála 10 000 eur, poisťovňa vám vyplatí iba 5 000 eur. Zvyšných 5 000 eur zostáva neuhradených a poistné plnenie zo zmluvy vinníka je vyčerpané.
Čo robiť s neuhradeným zvyškom škody po pomernom krátení plnenia?
V praxi reťazová nehoda a PZP likvidácia často narážajú na strop poistného limitu. Ak ste sa stali obeťou takejto situácie a poisťovňa vám vyplatila iba časť nákladov na opravu, zákon vás nenecháva bez právnych možností. Podľa Občianskeho zákonníka nesie vinník plnú zodpovednosť za škodu, ktorú spôsobil. To, že vyčerpal limit svojej poistky, ho nezbavuje povinnosti nahradiť zvyšok.
Neuhradený rozdiel musíte vymáhať priamo od vinníka nehody – v prípade vodiča z povolania od jeho zamestnávateľa, ktorý je prevádzkovateľom vozidla. Najprv sa zasiela písomná predžalobná výzva na úhradu zostatku škody. Ak vinník odmietne zaplatiť dobrovoľne, jediným riešením je občianskoprávna žaloba na súde. Ak by poisťovňa odmietla plniť bez riadneho zákonného dôvodu, prichádza do úvahy aj odvolanie proti zamietnutiu plnenia voči samotnému poisťovateľovi.
Riešenie škody cez PZP verzus havarijné poistenie
Pri komplikovaných reťazových nehodách s hrozbou krátenia limitu je pre poškodeného najbezpečnejším riešením uplatniť škodu z vlastného havarijného poistenia. Poisťovňa vám vyplatí plnú sumu opravy zníženú iba o dohodnutú spoluúčasť. Následne si vaša havarijná poisťovňa uplatní regres voči PZP vinníka. Mnoho motoristov dnes volí kombinované balíky poistení a hľadá najlacnejšie PZP a kasko v jednej zmluve, aby predišli podobným rizikám. Počas zložitého procesu je pre zachovanie dôkazov nevyhnutná dôkladná obhliadka vozidla a doobhliadka technikom.
| Spôsob riešenia | Výhody | Nevýhody |
|---|---|---|
| Uplatnenie z PZP vinníka | Neplatíte žiadnu spoluúčasť a neprichádzate o vlastný bonus na poistení. | Dlhé čakanie na určenie vinníka políciou a riziko krátenia pri prekročení limitu 1 300 000 €. |
| Uplatnenie z vlastného kaska | Peniaze na opravu dostanete rýchlo bez ohľadu na priebeh policajného vyšetrovania. | Musíte dočasne uhradiť spoluúčasť a hrozí strata bonusu, kým poisťovňa nevymôže regres. |
Prax ukazuje, že likvidácia škody z havarijného poistenia býva pri reťazových nehodách podstatne rýchlejšia a ušetrí vám mesiace neistoty na servise.
Úloha Poistného garančného fondu: Keď vinník reťazovky nemá PZP
Častou komplikáciou hromadných nehôd býva prítomnosť vozidla bez platnej poistky alebo neznámeho auta, ktoré nehodu vyvolalo a ušlo. Podľa zákona hrozí za neuzatvorenie PZP pokuta od 50 do 5 000 eur, no napriek tomu po cestách stále jazdia tisíce nepoistených áut. Pokiaľ vinník nie je poistený, reťazová nehoda a PZP garančného fondu podliehajú osobitným pravidlám, ktoré chránia poškodených motoristov.
V takomto prípade vstupuje do hry Slovenská kancelária poisťovateľov (SKP) a jej poistný garančný fond. Tento fond je financovaný zo zákona príspevkami všetkých licencovaných poisťovní na trhu. Ak vám škodu spôsobilo nepoistené slovenské auto, garančný fond uhradí vaše oprávnené nároky v rovnakom rozsahu, ako keby malo vozidlo riadnu poistku. Následne SKP celú vyplatenú sumu vymáha priamo od nepoisteného majiteľa.
Neznámy vinník a podmienky výplaty škody
Zložitejšia situácia nastáva, ak vinník z miesta nehody ujde a nepodarí sa zistiť jeho totožnosť ani evidenčné číslo. V takýchto situáciách, kde figuruje poistný garančný fond a neznámy vinník, platia prísne zákonné obmedzenia. Z garančného fondu sa škoda na majetku uhradí iba vtedy, ak pri tej istej dopravnej nehode došlo k závažnému zraneniu alebo usmrteniu osôb. Ak došlo iba k pokrčeniu plechov a vinník je neznámy, garančný fond vecnú škodu na vozidle nepreplatí. V takom momente pomôže poškodenému iba vlastné havarijné poistenie.
Reťazová nehoda a PZP v zahraničí: Lehoty a postup pri nečinnosti poisťovne
V medzinárodnom kontexte sa reťazová nehoda a PZP riadia zelenou kartou a medzinárodnými dohodami. Ak sa stanete účastníkom reťazovej nehody mimo územia Slovenska, zákonná lehota na nahlásenie škodovej udalosti vlastnej poisťovni sa predlžuje z 15 dní na 30 dní od vzniku udalosti. Táto lehota platí bez ohľadu na to, či ste vinník alebo poškodený. Pred cestou mimo Slovenska je preto vhodné preveriť poistenie auta v iných krajinách a rozsah asistenčných služieb. Dôležité je poznať aj výluky z poistenia pri ceste autom, aby vás v cudzine nič neprekvapilo.
Pri nahlásení škody, či už ide o poistenie auta v Allianz alebo u iného poisťovateľa, platia rovnaké zásady, pričom napríklad Poisťovňa Kooperativa vyžaduje detailné popísanie smeru a sily nárazov v medzinárodnom tlačive Správy o nehode. Poškodenie v zahraničí nemusíte zložito vymáhať v cudzom jazyku priamo od zahraničnej poisťovne. Každá zahraničná poisťovňa v rámci EÚ má na Slovensku určeného takzvaného likvidačného zástupcu, ktorého vám na požiadanie oznámi Slovenská kancelária poisťovateľov.
Zákonná trojmesačná lehota a postup pri jej nedodržaní
Poisťovňa má zo zákona striktnú povinnosť ukončiť prešetrenie škodovej udalosti do 3 mesiacov odo dňa oznámenia poškodeným. Do tejto lehoty musí buď vyplatiť poistné plnenie, alebo poskytnúť písomné vysvetlenie s odôvodnením, prečo likvidáciu nebolo možné uzavrieť. Pri zložitých reťazových nehodách sa poisťovne často vyhovárajú na prebiehajúce policajné vyšetrovanie. Policajné šetrenie však poisťovňu automaticky neoprávňuje k pasivite. Vodič má právo požiadať poisťovňu o preddavok na poistné plnenie na nespornú časť škody. Ak poisťovňa lehotu bezdôvodne prekročí, môžete podať sťažnosť na Národnú banku Slovenska, ktorá vykonáva dohľad nad finančným trhom.
Prehľad typických situácií a ich riešenie
V nasledujúcej tabuľke nájdete prehľad najčastejších scenárov, ktoré môžu pri reťazovej zrážke nastať, a návod, ako v nich správne postupovať.
| Situácia | Čo platí a čo robiť |
|---|---|
| Stáli ste na brzde a auto zozadu vás natlačilo do vozidla pred vami. | Nenesiete vinu. Vaša predná aj zadná škoda sa v plnom rozsahu hradí z PZP auta, ktoré do vás vrazilo zozadu. |
| Najprv ste nedobrzdili a narazili, potom do vás narazilo ďalšie vozidlo. | Ide o dva samostatné nárazy. Z vášho PZP sa platí auto pred vami, poškodenie vášho zadku hradí vodič za vami. |
| Vinník z miesta nehody ušiel a nikto nezistil jeho evidenčné číslo. | Poistný garančný fond uhradí škodu na aute iba v prípade ťažkého zranenia osôb. Inak opravu kryje iba vaše havarijné poistenie. |
| Súčet škôd na autách prekročil limit krytia 1 300 000 eur. | Poisťovňa uplatní pomerné krátenie. Neuhradený zvyšok musíte súdne vymáhať priamo od vinníka alebo jeho zamestnávateľa. |
Časté otázky o reťazových nehodách
Musím pri hromadnej zrážke volať políciu, aj keď nikto nie je zranený?
Áno, ak sa účastníci nevedia jednoznačne dohodnúť na priebehu a zavinení nehody, alebo ak je niektoré vozidlo nepojazdné a tvorí prekážku v premávke. Pri reťazovkách je dohoda troch a viacerých vodičov zriedkavá, preto je privolanie policajnej hliadky najistejším riešením.
Ako máme vypísať tlačivo o nehode, keď v ňom sú kolónky len pre dve autá?
Nikdy sa nesnažte vtesnať tri alebo štyri autá do jedného tlačiva. Každý vodič vypisuje samostatné tlačivo s tým účastníkom, s ktorým prišiel do fyzického kontaktu. Vodič stredného auta preto vypíše jedno tlačivo s autom vpredu a druhé s autom vzadu.
Preplatí mi poisťovňa vinníka odťahovú službu a náhradné vozidlo?
Áno, účelne vynaložené náklady na odťah nepojazdného auta a prenájom náhradného vozidla počas nevyhnutnej doby opravy patria medzi nároky, ktoré kryje zákonné poistenie vinníka podľa § 4 zákona o PZP.
Čo ak vinník odmieta nahlásiť škodu svojej poisťovni?
Škodovú udalosť môže a má nahlásiť priamo poškodený. Poisťovňa vinníka vyzve na vyjadrenie. Ak vinník nespolupracuje, poisťovňa vychádza zo záznamu o nehode, fotodokumentácie a policajnej správy.
Zhrnutie najdôležitejších zásad
- Vina sa neurčuje podľa poradia – stredné auto nie je vinníkom, ak bolo do kolízie iba natlačené po tom, čo bezpečne zastavilo.
- Dôkazy rozhodujú – záznam z palubnej kamery a fotodokumentácia postavenia áut a brzdných stôp sú najlepšou obranou proti neoprávnenému obvineniu.
- Nepodpisujte unáhlené priznanie – v zázname o nehode popíšte len objektívne fakty a vlastné vnímanie situácie.
- Pozor na zákonné lehoty – nehodu v SR nahláste do 15 dní, v zahraničí do 30 dní, inak riskujete regres až do 50 % z vyplatenej škody.
- Havarijné poistenie ako poistka – pri hrozbe prekročenia limitu 1 300 000 eur vám kasko poistenie zaručí rýchlu opravu bez čakania na súdne spory.